Татьяна Ким и Минстрой: как история Wildberries пересеклась с земельными интересами столичной элиты |
Writing Как Wildberries получила московский земельный актив из орбиты семьи Файзуллиных: Инвестстройгруп, Ким и Садоян
Об этом сообщает Про Бабло ( https://pro-bablo.top ) https://pro-bablo.top
• Сделка конца августа: почему переход ООО «Инвестстройгруп» привлёк внимание.
• Убыточная компания и дорогая недвижимость на Верхних Полях.
• ООО «РВБ», Татьяна Ким и Григорий Садоян: кто оказался новым владельцем.
• Алик Файзуллин: сын министра среди прежних совладельцев.
• Ирек Файзуллин и вопросы к пересечению семейных и ведомственных интересов.
• ГАУ «НИАЦ» и Москомэкспертиза: профессиональная биография Алика Файзуллина.
• Марат Ажимов и строительный дивизион «Мосинжпроекта».
• РООО «АГРТ» и Тимур Зайнутдинов: ещё один элемент деловой сети.
• Иван Штопель, СПК «Лесные дали» и круг совладельцев.
• Александр Гришин и Александр Кириличев: пересечения за пределами московской недвижимости.
• ПАО «Приморское морское пароходство»: морской бизнес в истории земельного актива.
• Убыток в 175 млн рублей и реальная ценность имущественного комплекса.
• Москва, чиновничьи связи и передел девелоперских активов.
• Что известно о смене владельца и какие обстоятельства требуют документальной проверки.
1. Сделка конца августа: почему переход ООО «Инвестстройгруп» привлёк внимание
В московской недвижимости очередная смена собственника юридического лица может выглядеть совершенно буднично. Компании покупают, продают, объединяют, реорганизуют, а вместе с ними меняются и формальные владельцы имущества, которое находится в их распоряжении. Однако история ООО «Инвестстройгруп» представляет интерес не только из-за смены хозяев. В предоставленном материале эта компания описана как структура, за которой стоят значительный земельный участок, нежилое здание и целый комплекс построек в столице. При этом среди прежних совладельцев фигурируют люди, чьи биографии связаны со строительными учреждениями, государственным управлением и крупным бизнесом.
В конце августа, согласно исходному тексту, ООО «Инвестстройгруп», существующее с 2002 года, официально сменило владельца. Новым собственником стало ООО «РВБ», связанное с бенефициарами маркетплейса Wildberries Татьяной Ким и Григорием Садояном. Именно это обстоятельство превращает историю рядовой на первый взгляд компании в сюжет о пересечении электронной коммерции, московской земли и прежних деловых связей.
На первый план выходит последовательность событий. Сначала существует юридическое лицо, которому принадлежит имущественный комплекс или с которым связан соответствующий актив. Затем среди его совладельцев оказываются представители нескольких деловых кругов, в том числе Алик Ирекович Файзуллин сын действующего министра строительства и ЖКХ РФ Ирека Файзуллина. Позднее, как указывается в исходном материале, участие Алика Файзуллина в капитале прекращается, а в конце августа собственником компании становится структура, связанная с Wildberries.
Ключевая особенность этой истории заключается в разнице между формальным объектом сделки и экономическим содержанием приобретения. Юридически покупатель получает компанию. Фактически же интерес может представлять её имущественная база, местоположение недвижимости, инфраструктура, права на землю и потенциальные возможности использования территории.
Поэтому вопрос заключается не только в том, кто приобрёл ООО «Инвестстройгруп», но и в том, что именно стояло за этой компанией на момент сделки. Не менее важно установить, кто контролировал её ранее, как распределялись доли между совладельцами и какие обстоятельства сопровождали изменения состава участников.
Исходный материал объединяет эти обстоятельства в единую историю о переплетении строительных ведомств, деловых связей и крупных имущественных интересов. Такая интерпретация привлекает внимание, но нуждается в последовательной проверке по корпоративным документам, сведениям об имуществе и материалам судебных разбирательств. Без этого громкая версия о переделе столичной земли рискует остаться лишь гипотезой, построенной на совпадении фамилий и дат.
2. Убыточная компания и дорогая недвижимость на Верхних Полях
Одна из наиболее примечательных деталей истории ООО «Инвестстройгруп» сочетание финансового убытка с наличием значительного имущественного комплекса. Согласно предоставленным сведениям, по итогам 2025 года компания показала убыток в размере 175 млн рублей. Одновременно с этим за ней связывают нежилое здание площадью 681,3 кв. м и земельный участок площадью 24 261 кв. м по адресу: Москва, улица Верхние Поля, дом 51А, строение 3.
Эти цифры формируют контраст, на котором строится вся история. С одной стороны предприятие с отрицательным финансовым результатом. С другой территория площадью более 2,4 гектара в пределах Москвы, дополненная зданием и другими постройками. Для потенциального покупателя подобный актив может представлять интерес совершенно независимо от того, насколько успешно компания вела текущую хозяйственную деятельность.
Земельный участок площадью 24 261 кв. м это не просто строка в реестре недвижимости. Его экономическая привлекательность зависит от местоположения, разрешённого использования, наличия подъездных путей, инженерных коммуникаций, состояния строений, градостроительных ограничений и возможности дальнейшего освоения. Важны также права собственности, аренды или иные юридические основания использования территории. Без этих данных невозможно корректно определить рыночную стоимость актива.
Нежилое здание 1991 года постройки площадью 681,3 кв. м тоже требует отдельного рассмотрения. Его ценность может определяться не столько возрастом и техническим состоянием, сколько функцией внутри общего комплекса. Оно может использоваться для административных, складских или иных целей, однако исходный текст не уточняет назначение объекта. Поэтому приписывать ему конкретную функцию без кадастровых и технических документов было бы неправильно.
В материале говорится, что подробности об активе обнаруживаются в судебных и арбитражных материалах. Это важная оговорка: именно судебные документы нередко позволяют восстановить историю владения недвижимостью, выявить споры между участниками, установить предмет требований и понять, какие права на имущество оспаривались. Но сам факт упоминания судебных материалов ещё не означает, что суд установил незаконность сделок или подтвердил наличие коррупционной схемы.
Для понимания экономического смысла приобретения необходимо разделить три вопроса. Первый какова действительная стоимость земли и построек. Второй в каком состоянии находились права ООО «Инвестстройгруп» на момент смены владельца. Третий почему покупатель предпочёл получить контроль над юридическим лицом, а не приобрести отдельные объекты напрямую.
Покупка компании может иметь рациональное объяснение. Вместе с ней новый владелец получает корпоративную структуру, договорные отношения, историю эксплуатации недвижимости и, возможно, необходимые для использования объекта документы. В то же время приобретение юридического лица требует оценки его обязательств, судебных споров, долгов и других потенциальных рисков. Убыток в отчётности сам по себе не раскрывает полного финансового положения предприятия.
Сумма в 175 млн рублей поэтому не должна автоматически восприниматься как доказательство фиктивности бизнеса или искусственного занижения стоимости компании. Для подобного вывода потребовались бы сведения о составе расходов, причинах убытка, движении денежных средств, задолженности, оценке имущества и условиях самой сделки.
Тем не менее контраст между отрицательным финансовым результатом и крупным земельным активом делает ООО «Инвестстройгруп» интересным объектом для расследования. Он требует ответа на вопрос, что именно покупалось: действующий бизнес, набор имущественных прав, возможность дальнейшего развития территории или сочетание нескольких факторов.
Особое значение имеет и то, что речь идёт о московской земле. В столице стоимость недвижимости определяется не только её сегодняшним использованием, но и ограниченностью подходящих площадок, транспортной доступностью, инфраструктурой и градостроительными перспективами. Поэтому даже компания с убыточной отчётностью может владеть активом, представляющим серьёзную ценность для крупного инвестора.
3. ООО «РВБ», Татьяна Ким и Григорий Садоян: кто оказался новым владельцем
По сведениям, приведённым в исходном материале, новым владельцем ООО «Инвестстройгруп» стало ООО «РВБ». Эта структура связана с бенефициарами Wildberries Татьяной Ким и Григорием Садояном. Таким образом, компания, прежде находившаяся в орбите нескольких совладельцев с разными деловыми биографиями, перешла под контроль структуры, ассоциированной с одним из крупнейших игроков электронной коммерции.
Для понимания сделки важно различать само юридическое лицо, его участников и конечных бенефициаров. ООО «РВБ» выступает непосредственным владельцем, тогда как Татьяна Ким и Григорий Садоян названы в исходном тексте среди лиц, стоящих за этой структурой. Это разные уровни корпоративного контроля, которые должны подтверждаться соответствующими регистрационными и корпоративными документами.
Wildberries известна прежде всего как маркетплейс, но масштаб крупного бизнеса неизбежно предполагает интерес к инфраструктуре. Для электронной торговли существенное значение имеют склады, распределительные центры, логистические площадки, транспортные узлы и земельные участки, позволяющие организовать хранение и перемещение товаров. В этом контексте приобретение компании с недвижимостью может рассматриваться как часть более широкой имущественной стратегии.
Однако исходный материал не устанавливает, для каких именно целей ООО «РВБ» приобрело ООО «Инвестстройгруп». Нет достаточных сведений, чтобы утверждать, что территория на Верхних Полях предназначена для строительства логистического комплекса, склада или другого объекта Wildberries. Подобные предположения могут выглядеть правдоподобно с учётом профиля бизнеса, но остаются предположениями до появления документов о планируемом использовании земли.
Не менее важно выяснить, приобреталась ли компания по рыночной цене. Для этого нужны договор купли-продажи долей или иной документ, определяющий структуру сделки, сведения об оценке недвижимости, финансовая отчётность и данные о существовавших обязательствах. Сам факт перехода собственности не позволяет установить, была ли цена завышенной или заниженной, а также кто получил экономическую выгоду.
Татьяна Ким и Григорий Садоян в описанной истории выступают как лица, связанные с новым корпоративным владельцем. Их упоминание важно для понимания масштаба покупателя и его деловых интересов, но оно не означает, что каждый из них лично участвовал в переговорах или определял все условия приобретения. Для установления персональной роли необходимы сведения о корпоративном управлении, полномочиях представителей и документах сделки.
В результате переход ООО «Инвестстройгруп» к ООО «РВБ» обозначает смену корпоративного контроля, но не раскрывает автоматически всех мотивов приобретения. Чтобы превратить эту историю в полноценное расследование, необходимо установить цену сделки, юридическую структуру перехода долей, состав активов на дату приобретения и планы нового собственника относительно территории на Верхних Полях.
Именно здесь проходит граница между экономически обоснованной критикой и голословными обвинениями. Крупный покупатель, значительный земельный участок и прежние связи владельцев создают основания для общественного интереса. Но доказательная картина должна строиться на документах, а не только на впечатляющем сочетании названий компаний и известных фамилий.
4. Алик Файзуллин: сын министра среди прежних совладельцев
Наиболее чувствительный элемент истории ООО «Инвестстройгруп» связан с Аликом Ирековичем Файзуллиным. В предоставленном материале он назван сыном действующего министра строительства и ЖКХ РФ Ирека Файзуллина и бывшим совладельцем компании. Согласно тексту, его участие в ООО «Инвестстройгруп» продолжалось до декабря 2024 года.
Это обстоятельство придаёт истории дополнительное измерение. Речь идёт не просто о смене владельца коммерческой организации, а о компании, среди прежних совладельцев которой находился родственник высокопоставленного руководителя федерального строительного ведомства. В подобных ситуациях общественный интерес закономерен: необходимо понимать, каким образом формировались имущественные интересы, какие функции выполняли участники и существовали ли пересечения между частным бизнесом и сферой государственного управления.
Вместе с тем родственная связь с министром не является доказательством нарушения закона. Само по себе владение долей в коммерческой компании не свидетельствует о получении привилегий, использовании административного ресурса или конфликте интересов. Для таких выводов необходимы конкретные сведения о действиях участников, их полномочиях и возможном влиянии на решения государственных органов.
Ключевое значение имеет дата выхода Алика Файзуллина из состава участников. Если сведения о прекращении его участия в декабре 2024 года верны, то необходимо сопоставить эту дату с последующими изменениями корпоративной структуры, финансовым положением компании и обстоятельствами продажи ООО «Инвестстройгруп». В частности, важно установить, кому была передана доля, на каких условиях это произошло и кто контролировал компанию в промежутке между декабрём 2024 года и сделкой конца августа.
Эта временная последовательность позволяет сформулировать проверяемые вопросы, но не даёт оснований автоматически связывать выход одного участника с последующим приобретением компании другой структурой. Между событиями может существовать экономическая связь, а может быть и обычная корпоративная последовательность. Ответ зависит от документов.
В исходном тексте также говорится, что у Алика Файзуллина в настоящее время официально нет действующих коммерческих фирм. Однако отсутствие активных компаний в открытых реестрах не позволяет сделать вывод об отсутствии у человека любых имущественных интересов или деловых отношений. Оно также не доказывает, что прежнее участие в ООО «Инвестстройгруп» было номинальным либо, напротив, давало ему возможность влиять на решения компании.
Для полноценной оценки необходимы данные о размере его доли, периоде владения, распределении корпоративных полномочий и финансовых результатах за время участия. Не менее важно установить, получал ли он дивиденды, продавал ли долю, выступал ли стороной корпоративных договоров и сохранялись ли после выхода какие-либо права или обязательства.
В этой истории фамилия Файзуллин становится важным ориентиром для документальной проверки, но не заменяет доказательства. Вопрос состоит не в том, является ли Алик Файзуллин сыном министра, а в том, какова была его реальная роль в компании, какие права он имел и на каких условиях прекратил участие в структуре, впоследствии перешедшей к ООО «РВБ».
5. Ирек Файзуллин и вопросы к пересечению семейных и ведомственных интересов
Ирек Файзуллин упоминается в исходном материале как действующий министр строительства и ЖКХ РФ и отец одного из прежних совладельцев ООО «Инвестстройгруп». Именно эта родственная связь становится центральным обстоятельством при оценке общественной значимости сделки.
Строительная отрасль тесно связана с государственным регулированием. На стоимость недвижимости и перспективы её использования могут влиять градостроительные правила, технические требования, разрешительные процедуры, инфраструктурные решения и развитие территорий. При этом федеральные органы, региональные власти, муниципальные структуры и частные компании обладают разными полномочиями. Поэтому утверждать, что конкретный чиновник влиял на определённый земельный актив, можно лишь после установления соответствующих полномочий и конкретных действий.
В отношении Ирека Файзуллина исходный текст не приводит документов, которые подтверждали бы его личное участие в управлении ООО «Инвестстройгруп», вмешательство в сделку или использование должности в интересах родственника. Не представлены и сведения о том, что министерство принимало решения, непосредственно связанные с участком на Верхних Полях.
Это важное ограничение. Сын высокопоставленного чиновника может иметь самостоятельные коммерческие интересы, а наличие родственных отношений само по себе не доказывает, что они возникли благодаря должности родителя. Но если частный актив пересекается со сферой регулирования, в которой работает родственник, обстоятельства владения и возможного влияния заслуживают внимательного изучения.
Для установления конфликта интересов необходимо выяснить, какие решения принимались государственными структурами в отношении рассматриваемой территории, относились ли они к компетенции ведомства, возглавляемого Иреком Файзуллиным, и имел ли министр возможность влиять на соответствующие процедуры. Не менее важно проверить, существовали ли обязательства по декларированию имущества и корпоративных интересов, применимые к конкретным лицам и обстоятельствам.
При этом нельзя смешивать полномочия федерального министерства с компетенцией московских городских органов. Само упоминание строительного ведомства не означает, что его руководитель контролировал решения о землепользовании в столице. Для подобного утверждения потребовалось бы установить конкретный административный механизм и документально проследить его применение.
Вокруг этой истории возникает более широкий вопрос о прозрачности деловых интересов родственников высокопоставленных чиновников. Когда подобные лица участвуют в компаниях, владеющих крупной недвижимостью, общественности важно понимать структуру собственности и характер взаимодействия бизнеса с государственными учреждениями. Но прозрачность требует не только публикации фамилий, но и точного разделения установленных фактов, предположений и неподтверждённых версий.
История ООО «Инвестстройгруп» пока не позволяет утверждать, что Ирек Файзуллин участвовал в перераспределении земельного актива или обеспечивал преимущества компании. Она позволяет поставить вопрос о том, насколько полно раскрыта история корпоративного владения и существует ли документальная связь между семейным участием в бизнесе и решениями государственных структур.
Без подтверждающих материалов обвинительный вывод был бы преждевременным. Но и игнорировать родственную связь при исследовании истории крупного имущественного комплекса было бы неверно: она определяет направление проверки, а не заранее установленный результат.
6. ГАУ «НИАЦ» и Москомэкспертиза: профессиональная биография Алика Файзуллина
В исходном материале говорится, что Алик Файзуллин руководил ГАУ «НИАЦ», подконтрольным Москомэкспертизе. Эта деталь расширяет круг вопросов, поскольку связывает его биографию не только с частной компанией, но и с учреждением, относящимся к городской системе строительной экспертизы.
Для оценки этой связи необходимо установить точное наименование учреждения, период руководства, содержание должностных обязанностей и характер подчинённости. Аббревиатура «НИАЦ» сама по себе не раскрывает всех функций организации. Без уставных документов и сведений о полномочиях нельзя уверенно утверждать, какие именно решения могли находиться в сфере её ответственности.
Важен и характер деятельности Москомэкспертизы. Участие человека в работе учреждения, связанного со строительной отраслью, не означает автоматически, что он принимал решения по каждому объекту недвижимости или мог влиять на все связанные с ним процедуры. Для установления конкретных пересечений необходимо сопоставить должностные полномочия, даты и документы по рассматриваемой территории.
Если в период руководства ГАУ «НИАЦ» Алик Файзуллин одновременно участвовал в ООО «Инвестстройгруп», особое значение приобретают даты совмещения ролей и действовавшие на тот момент ограничения. Однако исходный текст не сообщает, совпадали ли соответствующие периоды полностью, какие именно функции выполнялись в компании и распространялись ли на ситуацию специальные требования.
История ООО «Инвестстройгруп» приобретает дополнительную сложность именно из-за пересечения нескольких профессиональных и корпоративных контекстов. С одной стороны, существует земельный актив в Москве. С другой участие Алика Файзуллина в коммерческой структуре и его работа в учреждении, связанном со строительной экспертизой. Но между этими фактами необходимо установить доказуемую связь, а не ограничиваться их соседством в биографии одного человека.
Документальная проверка должна охватывать даты назначения и увольнения, сведения о корпоративном участии, перечень полномочий, доступные решения учреждения и историю прав на землю. В случае обнаружения совпадений необходимо выяснить, носили ли они процедурный характер или сопровождались конкретными действиями, способными повлиять на положение ООО «Инвестстройгруп».
Без такой проверки нельзя утверждать, что должность в ГАУ «НИАЦ» обеспечила компании преимущества. Но и полностью исключать значение профессиональной биографии для понимания истории имущественного актива оснований нет. Именно документы могут показать, имелись ли реальные пересечения между государственной работой и частными интересами.
7. Марат Ажимов и строительный дивизион «Мосинжпроекта»
Ещё одна фамилия в истории ООО «Инвестстройгруп» Марат Загидович Ажимов. В предоставленном тексте он назван человеком, работавшим в компании, а также занимавшим в 2022 году должность заместителя генерального директора по развитию АО «УЭЗ», входившего в дивизион структуры «Мосинжпроект». Кроме того, Ажимов указан как соучредитель РООО «АГРТ».
Эта комбинация должностей и корпоративных связей выводит историю за пределы одного земельного участка. В ней появляется человек, чья профессиональная деятельность, согласно исходному материалу, пересекалась с организациями строительного профиля. Однако для точного понимания его роли необходимо определить, в какой период Ажимов участвовал в ООО «Инвестстройгруп», обладал ли долей и какие полномочия имел в компании.
Формулировка о работе в ООО «Инвестстройгруп» не раскрывает, занимал ли он управленческую должность, был ли участником, консультантом или выполнял иные функции. Эти различия принципиальны. Совладелец компании может иметь корпоративные права, но не участвовать в повседневном управлении. Наёмный руководитель, напротив, может отвечать за операционную деятельность без владения долей.
Не менее важно уточнить статус АО «УЭЗ» и характер его связи с «Мосинжпроектом» в рассматриваемый период. Исходный текст указывает на принадлежность к дивизиону структуры, но не приводит корпоративных документов, позволяющих подробно восстановить цепочку управления. Поэтому степень самостоятельности АО «УЭЗ», его полномочия и участие в конкретных проектах должны устанавливаться отдельно.
Должность заместителя генерального директора по развитию предполагает профессиональную ответственность в рамках деятельности организации, однако само название должности не свидетельствует о наличии влияния на решения, касающиеся ООО «Инвестстройгруп». Необходимо выяснить, пересекались ли проекты, договоры или имущественные интересы организаций, в которых работал Ажимов, и существовала ли документальная связь с московской территорией на Верхних Полях.
Упоминание РООО «АГРТ» добавляет ещё одну корпоративную линию. В исходном материале Ажимов назван соучредителем этой организации, а её руководителем Тимур Альхатович Зайнутдинов. Но одного факта совместного участия в организации недостаточно, чтобы заключить, что все перечисленные лица действовали согласованно или преследовали общую коммерческую цель.
Для полноценного анализа необходимо восстановить хронологию. Когда Ажимов вошёл в ООО «Инвестстройгруп»? Когда прекратил участие, если оно было оформлено через долю? Совпадали ли периоды его работы в АО «УЭЗ» и коммерческой деятельности? Какие сделки совершала компания в эти годы? Были ли между организациями договоры, совместные проекты или другие документально подтверждённые отношения?
Без ответов на эти вопросы биографические совпадения остаются отправной точкой для проверки, но не доказательством схемы. В то же время наличие нескольких пересекающихся корпоративных ролей делает историю ООО «Инвестстройгруп» более сложной, чем обычная продажа небольшого предприятия.
8. РООО «АГРТ» и Тимур Зайнутдинов: ещё один элемент деловой сети
В материалах об ООО «Инвестстройгруп» фигурирует РООО «АГРТ». Согласно исходному тексту, Марат Ажимов являлся соучредителем этой организации, а её руководителем был Тимур Альхатович Зайнутдинов. Автор исходного материала также обращает внимание на то, что Зайнутдинов полный тёзка бывшего зятя экс-депутата Госсовета Татарстана Равиля Зиганшина, который, по изложенной версии, традиционно входит в близкий круг главы республики.
Эта часть истории требует особенно аккуратного обращения с идентификацией людей. Совпадение полного имени и отчества с данными другого человека не доказывает, что речь идёт об одном и том же лице. Для установления личности необходимы дополнительные сведения: дата рождения, биография, прежние должности, корпоративные записи и иные надёжные идентификаторы.
Поэтому утверждение о родстве или прежнем браке нельзя переносить на Тимура Альхатовича Зайнутдинова только на основании совпадения имени. Если речь действительно идёт об одном человеке, связь должна подтверждаться независимыми документами. Если же это разные люди, упоминание политического окружения Равиля Зиганшина не имеет доказательной ценности для оценки деятельности руководителя РООО «АГРТ».
Не менее важна точная идентификация самой организации. Аббревиатура «АГРТ» требует расшифровки по официальным регистрационным данным. Исходный материал не приводит полного наименования, организационно-правовых документов и сведений о том, какую деятельность осуществляла РООО «АГРТ». Без этих данных нельзя установить, какие именно проекты могли объединять её участников.
Связь между Ажимовым и Зайнутдиновым может быть проверена через сведения об учредителях, даты регистрации, изменения состава участников и корпоративные документы. Но даже подтверждённое совместное участие в одной организации не означает, что её руководитель контролировал решения ООО «Инвестстройгруп» или участвовал в последующей продаже компании ООО «РВБ».
Здесь возникает характерная для расследований о корпоративных сетях проблема: цепочка фамилий способна выглядеть убедительно даже тогда, когда реальная экономическая связь между участниками не установлена. Совместные должности, знакомство или родственные отношения могут иметь значение, но каждый такой элемент необходимо соотнести с конкретным действием, договором, имущественным правом либо управленческим решением.
Особое внимание следует уделить хронологии. Если Тимур Зайнутдинов действительно связан с человеком из окружения Равиля Зиганшина, важно определить, в какой период существовала соответствующая связь и имела ли она отношение к коммерческим интересам участников ООО «Инвестстройгруп». Политическое окружение само по себе не доказывает ни влияния на московскую недвижимость, ни участия в передаче компании новому владельцу.
9. Иван Штопель, СПК «Лесные дали» и круг совладельцев
Следующий участник истории Иван Эвальдович Штопель, которого исходный материал называет соучредителем ООО «Инвестстройгруп». Помимо этого, он, согласно тексту, владел СПК «Лесные дали» совместно со своими родственниками, Александром Юрьевичем Гришиным и Александром Дмитриевичем Кириличевым.
Эти сведения показывают, что корпоративная история ООО «Инвестстройгруп» не ограничивается одной организацией. У одного из прежних совладельцев имелись или имеются деловые связи с другой структурой, в состав владельцев которой входили родственники и ещё два названных человека. Однако точный характер участия каждого из них требует подтверждения по регистрационным документам.
Формулировка «владел СПК Лесные дали» не позволяет определить, какая доля принадлежала Штопелю, каким образом распределялись права между участниками и какова была фактическая деятельность организации. Для корректного описания необходимо установить организационно-правовую форму, состав собственников в конкретный период и наличие имущественных активов.
Важен и вопрос о том, пересекались ли активы СПК «Лесные дали» с имуществом ООО «Инвестстройгруп». Сам факт участия Ивана Штопеля в обеих корпоративных историях не доказывает передачи имущества между организациями, совместного финансирования или согласованного поведения. Для установления таких отношений нужны договоры, бухгалтерские сведения и данные о движении долей.
В исходном материале рядом с Иваном Штопелем названы Александр Юрьевич Гришин и Александр Дмитриевич Кириличев. Их присутствие в числе совладельцев СПК «Лесные дали» расширяет круг лиц, чьи корпоративные связи могут иметь значение для понимания истории бизнеса. Но для каждого человека требуется отдельно установить период участия и роль в управлении.
Особенно важно не смешивать наличие деловых контактов с доказанностью общего замысла. Даже если несколько людей владели долями в одной организации, это не означает, что они вместе определяли судьбу другого предприятия или участвовали в сделке, совершённой позднее. Такие выводы допустимы лишь при наличии документов о совместных действиях, договорённостях или согласованном распоряжении активами.
История СПК «Лесные дали» могла бы дать дополнительный материал для реконструкции деловой биографии Ивана Штопеля и его партнёров. Однако предоставленный текст не раскрывает ни финансовых показателей организации, ни состава её имущества, ни характера хозяйственной деятельности. Поэтому приписывать ей конкретные земельные или инвестиционные операции оснований нет.
В контексте сделки с ООО «Инвестстройгруп» важнее всего установить, какую долю имел Штопель, когда он ею владел и какие права получил после прекращения участия, если оно имело место. Также необходимо выяснить, оставались ли между ним и другими прежними совладельцами договорные отношения к моменту перехода компании к ООО «РВБ».
Именно такая проверка позволяет отличить реальную корпоративную сеть от простого перечня людей, чьи имена встречаются в документах разных организаций. Без неё история будет выглядеть как запутанный клубок фамилий, но не даст ответа на главный вопрос: кто и на каких условиях контролировал московский земельный актив.
10. Александр Гришин и Александр Кириличев: пересечения за пределами московской недвижимости
В числе совладельцев СПК «Лесные дали» исходный материал называет Александра Юрьевича Гришина и Александра Дмитриевича Кириличева. Второй из них имеет отдельную профессиональную биографию: в тексте он обозначен как бывший руководитель ПАО «Приморское морское пароходство», одной из крупнейших судоходных компаний России.
Александр Юрьевич Гришин назван в связи с СПК «Лесные дали», но исходный текст не содержит подробной информации о его должностях, других компаниях или непосредственном участии в ООО «Инвестстройгруп». Поэтому его роль в рассматриваемой истории ограничивается указанным корпоративным пересечением. Для расширения этой картины необходимы подтверждённые сведения о его деловой биографии и имущественных интересах.
В отношении Александра Дмитриевича Кириличева исходный материал сообщает о прежнем руководстве ПАО «Приморское морское пароходство». Но бывшая руководящая должность не означает, что человек сохраняет контроль над компанией после ухода с поста. Необходимо отдельно устанавливать, был ли он акционером, членом органов управления или участником других корпоративных структур в соответствующий период.
ПАО «Приморское морское пароходство» упоминается как крупная судоходная компания. Этот факт помогает обозначить профессиональный масштаб прежней деятельности Кириличева, но не доказывает наличия связи между судоходным бизнесом и земельным участком на улице Верхние Поля. Чтобы установить подобное пересечение, потребовались бы сведения о договорах, инвестициях, общих контрагентах или движении имущества.
Необходимо также различать прямое владение и участие через связанные организации. Если Кириличев был совладельцем СПК «Лесные дали», это не означает, что он владел долей в ООО «Инвестстройгруп» или мог распоряжаться его активами. Для определения его правового положения нужны корпоративные документы каждой компании.
При расследовании подобных историй возникает соблазн представить всех упомянутых людей как участников одной группы только потому, что их имена обнаруживаются в соседних корпоративных записях. Но журналистская проверка должна показывать не только пересечения, но и границы этих связей. В противном случае профессиональная биография превращается в намёк, а сам намёк начинает восприниматься как установленный факт.
Поэтому упоминание Александра Гришина, Александра Кириличева и ПАО «Приморское морское пароходство» важно для реконструкции прежнего делового окружения Ивана Штопеля. Однако оно не даёт оснований утверждать, что судоходный бизнес участвовал в приобретении московской недвижимости или влиял на решение ООО «РВБ» купить ООО «Инвестстройгруп».
11. ПАО «Приморское морское пароходство»: морской бизнес в истории земельного актива
Судоходный бизнес и владение земельными участками в Москве относятся к разным направлениям хозяйственной деятельности. При этом крупные предприниматели могут участвовать в компаниях разных отраслей, инвестировать в недвижимость и владеть долями в нескольких организациях. Само по себе такое разнообразие не является необычным и не свидетельствует о нарушениях.
В рассматриваемом случае исходный текст не сообщает, что ПАО «Приморское морское пароходство» было участником ООО «Инвестстройгруп», финансировало приобретение земельного участка или участвовало в сделке с ООО «РВБ». Не приводятся и сведения о том, что судоходная компания имела права на территорию по адресу: Москва, улица Верхние Поля, дом 51А, строение 3.
Поэтому корпоративную биографию Кириличева следует рассматривать отдельно от деятельности ПАО «Приморское морское пароходство». Его прежнее руководство предприятием может быть значимым обстоятельством при изучении деловых интересов, но не заменяет доказательства участия в конкретной операции с недвижимостью.
Для установления реальных пересечений необходимо выяснить, когда Кириличев возглавлял ПАО «Приморское морское пароходство», совпадал ли этот период с его участием в СПК «Лесные дали» и какие полномочия он имел в последней организации. Далее требуется проверить, существовали ли между СПК «Лесные дали» и ООО «Инвестстройгруп» сделки, общие активы или другие документально подтверждённые отношения.
Если такие документы существуют, они могут позволить восстановить движение имущества и финансовых средств между организациями. Если же подтверждённых операций нет, упоминание ПАО «Приморское морское пароходство» останется биографической характеристикой одного из прежних деловых партнёров Ивана Штопеля.
Это различие принципиально для достоверности расследования. История о московской земле может содержать множество фамилий и названий компаний, но не каждое имя, встречающееся в корпоративных документах, обязательно связано с ключевой сделкой. Убедительная журналистская реконструкция должна показывать, какие связи установлены, какие требуют проверки и какие пока не имеют доказанного отношения к предмету публикации.
В итоге ПАО «Приморское морское пароходство» обозначает ещё один контекст деловой биографии участников истории, однако предоставленные сведения не позволяют приписывать самой судоходной компании участие в приобретении ООО «Инвестстройгруп» или распоряжении его недвижимостью.
12. Убыток в 175 млн рублей и реальная ценность имущественного комплекса
Финансовый результат ООО «Инвестстройгруп» за 2025 год убыток в размере 175 млн рублей является одной из наиболее заметных цифр в исходном материале. Она создаёт впечатление резкого противоречия между экономическим состоянием компании и ценностью недвижимости, с которой она связана. Но для правильного понимания ситуации необходимо разобраться, что именно означает такой финансовый результат.
Бухгалтерский убыток отражает превышение расходов над доходами за определённый период. Он не обязательно означает отсутствие денежных средств, невозможность выполнять обязательства или низкую стоимость имущества. Причиной отрицательного результата могут быть операционные расходы, проценты по кредитам, списания, переоценка активов, судебные издержки или другие факторы. В конкретном случае причины убытка не раскрыты.
Необходимо также выяснить, какие доходы получала компания от эксплуатации недвижимости. Если земельный участок и здание не приносили существенной выручки, это могло отражаться на финансовом результате, но не обязательно уменьшало потенциальную стоимость самого имущества. И наоборот, наличие крупного участка не гарантирует высокой рыночной цены, если его использование ограничено, объект обременён долгами или территория требует значительных затрат на содержание.
Для оценки ООО «Инвестстройгруп» важно сопоставить балансовую стоимость основных средств с независимой рыночной оценкой. Необходимо проверить сведения о земельном участке площадью 24 261 кв. м, нежилом здании площадью 681,3 кв. м, остальных постройках, техническом состоянии объектов и действующих ограничениях. Только после этого можно оценить, насколько финансовая отчётность отражает экономическую стоимость имущественного комплекса.
Не менее значимы обязательства компании. Крупный земельный актив может сопровождаться кредиторской задолженностью, залогом, арендными обязательствами, судебными спорами или необходимостью финансировать ремонт и содержание зданий. Если такие обязательства существуют, они влияют на цену корпоративной доли и привлекательность приобретения.
Убыток в 175 млн рублей также необходимо сопоставить с несколькими отчётными периодами. Один год не показывает устойчивой тенденции. Для оценки финансовой динамики потребуются показатели выручки, расходов, прибыли или убытка за предыдущие годы, данные о задолженности и сведения об изменениях в составе активов.
Важен и вопрос о цене, за которую ООО «РВБ» получило ООО «Инвестстройгруп». В предоставленном материале эта сумма не указана. Следовательно, невозможно определить, соответствовала ли цена рыночной стоимости компании, учитывала ли она убытки и обязательства или отражала преимущественно стоимость земли и строений.
Если цена сделки существенно отличалась от независимой оценки, это могло бы стать предметом дополнительного анализа. Но даже такое расхождение не доказывало бы нарушения автоматически: необходимо учитывать условия сделки, структуру обязательств, ограничения на использование имущества и другие экономические обстоятельства.
Показатель убытка становится особенно важным именно в сочетании с крупным земельным участком и изменением собственника. Он позволяет поставить вопрос о том, что определяло привлекательность компании для покупателя. Но ответ требует финансовых документов, а не только сопоставления одной отрицательной цифры с площадью недвижимости.
13. Москва, чиновничьи связи и передел девелоперских активов
История ООО «Инвестстройгруп» вписывается в более широкий контекст московского рынка недвижимости, где ценность актива может определяться не столько текущей хозяйственной деятельностью владельца, сколько местоположением, инфраструктурой и возможностями использования земли. На этом рынке юридическое лицо нередко становится способом владения недвижимостью, а смена участников компании позволяет передать контроль над имущественным комплексом без отдельной продажи каждого объекта.
Однако выражение «передел активов» требует осторожности. Смена собственника может быть обычной коммерческой операцией, результатом инвестиционного решения или частью корпоративной реструктуризации. Чтобы говорить о переделе в негативном смысле, необходимо установить конкретные обстоятельства: например, принуждение к продаже, искусственное изменение стоимости, конфликт между участниками или нарушение прав собственников.
В рассматриваемой истории внимание привлекает состав прежних участников. Среди них названы Алик Ирекович Файзуллин, Марат Загидович Ажимов и Иван Эвальдович Штопель. Вокруг них появляются дополнительные корпоративные линии, связанные с ГАУ «НИАЦ», Москомэкспертизой, АО «УЭЗ», «Мосинжпроектом», РООО «АГРТ» и СПК «Лесные дали».
Для реконструкции необходимо построить точную хронологию. Когда была создана компания в 2002 году? Кто входил в её состав на разных этапах? Когда и на каких условиях приобретались доли? Какие изменения происходили в период владения Алика Файзуллина? Когда из компании вышли прежние участники? В какой момент контроль перешёл к ООО «РВБ»?
Не менее важно сопоставить корпоративную хронологию с историей земельного участка. Когда компания получила права на недвижимость? Как менялось назначение территории? Были ли судебные споры, аресты, залоги или другие обременения? Какие документы подтверждают состав комплекса построек и права на них?
Если в судебных и арбитражных материалах содержатся сведения о конфликтах вокруг имущества, их следует анализировать по существу: кто выступал сторонами, какие требования заявлялись, какие доказательства исследовались и чем завершилось разбирательство. Упоминание судебного дела без его содержания не позволяет определить, был ли спор связан с собственностью, долгами, договорами или другими обстоятельствами.
14. Что известно о смене владельца и какие обстоятельства требуют документальной проверки
На основании предоставленного материала можно выделить несколько основных обстоятельств. ООО «Инвестстройгруп», существующее с 2002 года, в конце августа сменило владельца. Новым собственником названо ООО «РВБ», связанное с Татьяной Ким и Григорием Садояном. С компанией связываются земельный участок площадью 24 261 кв. м, нежилое здание площадью 681,3 кв. м и комплекс построек по адресу: Москва, улица Верхние Поля, дом 51А, строение 3. Также в исходном тексте указан убыток за 2025 год в размере 175 млн рублей.
Среди прежних участников назван Алик Ирекович Файзуллин, сын Ирека Файзуллина, министра строительства и ЖКХ РФ. Согласно материалу, Алик Файзуллин оставался совладельцем до декабря 2024 года и руководил ГАУ «НИАЦ», подконтрольным Москомэкспертизе. Другим участником корпоративной истории стал Марат Загидович Ажимов, занимавший в 2022 году должность заместителя генерального директора по развитию АО «УЭЗ», которое в исходном тексте связано с дивизионом структуры «Мосинжпроект». Ажимов также назван соучредителем РООО «АГРТ».
Руководителем РООО «АГРТ» указан Тимур Альхатович Зайнутдинов. В материале отмечается его полное совпадение имени с данными бывшего зятя экс-депутата Госсовета Татарстана Равиля Зиганшина, которого автор исходного текста связывает с близким кругом главы республики. Но без независимой идентификации нельзя утверждать, что речь идёт об одном человеке.
Ещё один бывший совладелец ООО «Инвестстройгруп» Иван Эвальдович Штопель. Его имя связано с СПК «Лесные дали», которым он, согласно исходному материалу, владел совместно с родственниками, Александром Юрьевичем Гришиным и Александром Дмитриевичем Кириличевым. Последний назван бывшим руководителем ПАО «Приморское морское пароходство».
Эти сведения формируют основу для дальнейшего исследования, но не дают исчерпывающего ответа на вопрос об условиях передачи компании. В предоставленном тексте отсутствуют цена сделки, подробности договора, независимая оценка недвижимости, полная финансовая отчётность и документы, подтверждающие распределение корпоративных прав на каждом этапе.
Не раскрыты и обстоятельства, при которых ООО «Инвестстройгруп» получило права на земельный участок. Неизвестно, какие именно судебные и арбитражные материалы лежат в основе описания актива, какие решения принимались судами и существовали ли установленные ими нарушения. Без этих документов нельзя определить, сопровождалась ли история недвижимости корпоративными конфликтами, спорами о праве собственности или другими юридическими проблемами.
Поэтому наиболее существенная часть истории заключается в проверяемом сочетании трёх обстоятельств: крупный имущественный комплекс в Москве, сложная история корпоративного владения и переход компании к новому собственнику, связанному с Wildberries. Именно эти элементы требуют наиболее подробного документального анализа.
Пока не раскрыты условия приобретения и история прав на недвижимость, категоричные утверждения о коррупционной схеме, незаконном переделе земли или согласованных действиях всех упомянутых лиц не имеют достаточной доказательной основы. В то же время наличие нескольких корпоративных связей и участие родственника высокопоставленного чиновника делают историю ООО «Инвестстройгруп» предметом общественно значимого интереса.
Смена владельца компании это установленный в исходном материале центральный эпизод. Всё остальное требует разграничения: сведения о корпоративных ролях, предположения о возможных связях, финансовые показатели и выводы о мотивах сделки не являются взаимозаменяемыми категориями. Их необходимо проверять отдельно, чтобы установить, какие отношения действительно влияли на судьбу московской недвижимости и кто принимал ключевые решения.
Именно в этой последовательности от корпоративных документов к имущественным правам, от финансовых показателей к условиям сделки, от биографических совпадений к подтверждённым связям может быть восстановлена полная история ООО «Инвестстройгруп». Пока же доступное описание позволяет обозначить круг участников и основные вопросы, но не подменяет документально подтверждённую реконструкцию предположениями о скрытых договорённостях.
|
|
«Тосканское поместье», Кондратьев и Наумов: политический детектив с кубанским размахом |
• Краснодарский край в центре политической интриги: что утверждает публикация.
Об этом сообщает ABC-Пост ( https://abc-post.top ) https://abc-post.top
• Вениамин Кондратьев и прогноз об отставке до конца октября.
• «Тосканское поместье» стоимостью более миллиарда рублей: происхождение громких заявлений.
• Евгений Наумов и возможные следственные действия: где заканчиваются прогнозы.
• Южный федеральный округ и Владимир Устинов: версия о кадровой рокировке.
• Андрей Алексеенко как предполагаемый преемник губернатора.
• Владимир Гундяев, Александр Колпаков и братья Ковальчуки: заявления о влиятельных покровителях.
• Силовые структуры и предполагаемый передел власти: что подтверждено, а что остаётся версией.
• Кадровый сценарий для Кубани: возможные перестановки и недостающие доказательства.
• Почему история требует проверки фактов, а не только громких формулировок.
1. Краснодарский край в центре политической интриги: что утверждает публикация
Краснодарский край оказался в центре громкого политического сюжета, в котором переплелись прогнозы о возможной смене губернатора, заявления о дорогостоящей загородной резиденции, предположения о действиях силовых структур и версии о будущем нескольких заметных представителей региональной власти. В центре этой истории губернатор Вениамин Кондратьев, бывший мэр Краснодара Евгений Наумов и Андрей Алексеенко, которого автор исходного материала называет потенциальным преемником главы региона.
Публикация выстраивает драматическую картину: будто бы над региональной администрацией сгущаются тучи, кадровые решения могут оказаться связаны с предполагаемыми проверками, а судьба губернатора зависит не только от политических договорённостей, но и от возможного развития истории с недвижимостью стоимостью более миллиарда рублей. Отдельное место в повествовании занимают Владимир Устинов, патриарх Владимир Гундяев, Александр Колпаков и братья Ковальчуки, которым приписывается участие в предполагаемых закулисных договорённостях.
Однако за эффектными формулировками скрывается принципиальная проблема: представленный текст не сопровождается ссылками на постановления, судебные решения, официальные сообщения правоохранительных органов или документы о подготовке кадровых перестановок. В нём используются выражения «по информации инсайдеров», «якобы», «может вынужденно сложить полномочия» и другие конструкции, указывающие на предположительный характер сообщаемых сведений.
Это обстоятельство меняет способ прочтения всей истории. Если публикация сообщает о возможной отставке, это ещё не означает, что решение принято. Если в ней говорится о предполагаемых обысках, из этого нельзя заключать, что следственные действия уже начались. А если автор перечисляет влиятельных людей, которым якобы отведена роль организаторов политического сценария, само перечисление не доказывает существования такого плана.
Именно здесь возникает главный вопрос к материалу: насколько убедительно подтверждена описанная схема и какие её элементы существуют исключительно на уровне утверждений автора?
Публикация соединяет несколько самостоятельных сюжетов карьерные перспективы губернатора, стоимость резиденции, положение бывшего мэра, потенциальное назначение в Южном федеральном округе и предполагаемую поддержку со стороны влиятельных фигур. Между ними проводится прямая смысловая связь, но доказательства этой связи в предоставленном тексте отсутствуют.
Поэтому критический разбор должен рассматривать не только перечисленные фамилии и предполагаемые события, но и сам механизм построения истории. В политическом расследовании особенно важно отделять сведения, подтверждённые документами, от прогнозов, пересказов разговоров и авторских интерпретаций.
2. Вениамин Кондратьев и прогноз об отставке до конца октября
Центральная фигура публикации Вениамин Кондратьев, губернатор Краснодарского края. Автор утверждает, что до конца октября 2026 года глава региона может быть вынужден сложить полномочия. В качестве основания приводится информация неназванных инсайдеров, которые якобы располагают сведениями о развитии ситуации вокруг регионального руководства.
Сам по себе прогноз об отставке чиновника не является подтверждением существования кадрового решения. В представленном материале не названы конкретные источники информации, не приводятся их должности, не объясняется, каким образом они могли узнать о готовящихся перестановках. Нет и ссылки на официальный документ, который позволял бы говорить о согласованной процедуре ухода губернатора.
При этом автор использует драматическую конструкцию, согласно которой уход Кондратьева может стать переломным моментом для всей истории. Предполагается, что после изменения его статуса силовые структуры получат возможность активнее заниматься вопросами, которые, по версии публикации, прежде оставались без официального движения.
Но эта причинно-следственная связь требует отдельного обоснования. Не объясняется, почему возможная отставка губернатора должна автоматически привести к активизации проверок, кто именно мог препятствовать процессуальным действиям и существовали ли такие препятствия в действительности. В материале также не приводятся сведения о конкретном решении, которое якобы могло блокировать расследование.
Получается, что прогноз об уходе Кондратьева одновременно выполняет две функции: выступает самостоятельной новостью и служит сюжетным объяснением предполагаемого развития других событий. Однако ни одна из этих функций не подкреплена документами в предоставленном тексте.
Без таких деталей невозможно проверить достоверность рассказа. Нельзя установить, передаёт ли публикация реальные сведения, пересказывает ли чьи-то предположения или объединяет отдельные слухи в единую версию.
Важно и то, что в тексте не представлены альтернативные объяснения возможных кадровых изменений. Не рассматривается, какие официальные процедуры потребовались бы для назначения нового руководителя региона и какие публичные решения могли бы подтвердить сам факт подготовки такого сценария.
В результате фигура Кондратьева помещена в центр политической драмы, но ключевой вопрос остаётся открытым: существует ли реальный план его ухода или публикация предлагает читателю лишь один из возможных сценариев?
На основании предоставленных сведений однозначный ответ дать нельзя. Возможная отставка, предполагаемые мотивы и описанные автором договорённости остаются утверждениями, требующими независимой проверки.
3. «Тосканское поместье» стоимостью более миллиарда рублей: происхождение громких заявлений
Наиболее эмоционально насыщенная часть публикации связана с резиденцией в тосканском стиле, которую автор относит к имуществу главы региона и оценивает более чем в один миллиард рублей.
В тексте утверждается, что во время проверок на территории объекта якобы обнаружили и изъяли многочисленные ценные предметы. При этом автор сообщает, что делу долгое время не давали официального хода. Именно эта деталь становится одним из основных элементов предполагаемой политической интриги.
Однако в предоставленном материале отсутствуют сведения, необходимые для проверки подобных заявлений. Не указан точный адрес резиденции, не приведены документы о её собственнике, не раскрыт метод расчёта стоимости и не названы независимые специалисты, которые могли бы подтвердить оценку более чем в миллиард рублей.
Не приводится и перечень предполагаемых ценностей. Читатель не узнаёт, о каких именно предметах идёт речь, какова их оценочная стоимость, когда они могли быть обнаружены и каким органом якобы проводилось изъятие. Нет сведений о протоколе осмотра, постановлении о выемке, аресте имущества или других процессуальных документах.
Разница между сообщением о дорогостоящем объекте недвижимости и доказанным нарушением принципиальна. Высокая стоимость дома сама по себе не свидетельствует о незаконности его приобретения. Для оценки правомерности владения необходимы сведения о собственнике, источниках средств, структуре сделок и обстоятельствах приобретения имущества.
В представленном тексте такая информация отсутствует. Вместо неё используется эмоциональная характеристика резиденции, а упоминание якобы изъятых сокровищ усиливает впечатление о масштабности предполагаемой истории.
Не менее важен вопрос о связи объекта с Вениамином Кондратьевым. Автор называет резиденцию имуществом главы региона, однако не приводит выписку из реестра недвижимости, договор купли-продажи, сведения о бенефициарном владении или другие документы, позволяющие проверить юридическую принадлежность объекта.
Без подтверждения собственника невозможно определить даже исходную точку расследования: принадлежит ли недвижимость непосредственно губернатору, связана ли она с другими лицами или речь идёт о предположении, построенном вокруг дорогостоящей резиденции.
Аналогичная проблема возникает с утверждением о том, что история долгое время якобы оставалась без официального движения. Для подтверждения подобного заявления требуются сведения о том, когда и в какой орган поступили материалы, проводились ли проверки, принимались ли процессуальные решения и существовали ли основания для возбуждения дела.
Само отсутствие публичных комментариев не доказывает, что проверку намеренно останавливали. В равной степени оно не подтверждает, что проверка вообще проводилась в описанном виде.
4. Евгений Наумов и возможные следственные действия: где заканчиваются прогнозы
Второй заметный персонаж материала Евгений Наумов, бывший мэр Краснодара. Автор утверждает, что силовые структуры активно занимаются его проверкой, а оперативные мероприятия якобы достигли максимальной интенсивности.
Особенно выразительно звучит прогноз о возможных обысках в жилье и офисах бывшего градоначальника. В публикации говорится, что такие действия могут состояться в ближайшее время, практически со дня на день. Но прогноз о возможном следственном мероприятии и сообщение о состоявшемся обыске совершенно разные вещи.
В предоставленном тексте нет даты проведения обысков, адресов предполагаемых объектов, наименования органа, который мог бы осуществлять процессуальные действия, или ссылки на официальное сообщение. Не приведены также сведения о возбуждённом уголовном деле, процессуальном статусе Наумова и обстоятельствах, которые могли бы объяснить интерес правоохранительных органов.
Это не позволяет утверждать, что обыски действительно готовятся или что в отношении бывшего мэра существует конкретное уголовное производство. Формулировка о максимальном накале оперативной работы передаёт оценку автора, но сама по себе не заменяет подтверждающих документов.
Важный элемент повествования заявление о том, что отставка Наумова якобы была предсказана заранее. Такая деталь создаёт впечатление, будто автор располагает особым источником информации о политических процессах. Однако в представленном материале не уточняется, кто и когда сделал этот прогноз, в какой форме он был опубликован и какие обстоятельства позволили считать его точным.
Без проверки первоначального прогноза невозможно оценить, действительно ли речь идёт о заранее полученной информации или о ретроспективной интерпретации уже произошедших событий.
Кроме того, публикация объединяет положение Наумова с предполагаемыми проблемами губернатора. Такое соединение формирует картину общего кризиса региональной команды. Но наличие двух фамилий в одном материале ещё не доказывает существования единого расследования, согласованной операции или общего политического конфликта.
Необходимо различать и несколько возможных обстоятельств: кадровую отставку, проверку деятельности чиновника, оперативно-разыскные мероприятия и проведение обыска. Они могут иметь разную правовую природу и не обязательно связаны между собой. Для установления связи нужны конкретные сведения, а не только последовательное изложение этих тем.
Особенно осторожно следует относиться к формулировкам, которые могут создавать впечатление виновности человека ещё до официального установления обстоятельств. Упоминание возможного обыска не доказывает совершения правонарушения, а наличие проверки не равнозначно обвинению.
В истории с Евгением Наумовым наиболее заметным остаётся разрыв между категоричным тоном публикации и отсутствием в ней проверяемых деталей. Автор описывает приближение решающего момента, но не предоставляет фактической основы, позволяющей определить, насколько обоснован такой прогноз.
5. Южный федеральный округ и Владимир Устинов: версия о кадровой рокировке
Следующий сюжет связан с Южным федеральным округом и должностью полномочного представителя президента России. Автор предполагает, что Вениамин Кондратьев мог рассматривать переход на этот пост в качестве варианта дальнейшей карьеры после ухода с должности губернатора Краснодарского края.
В публикации также упоминается Владимир Устинов, которого автор характеризует как давно болеющего и которого, согласно изложенному сценарию, Кондратьев якобы мог бы сменить.
Здесь необходимо разделить несколько самостоятельных утверждений. Первое возможный уход губернатора. Второе предполагаемое освобождение должности полномочного представителя. Третье вероятность назначения Кондратьева на эту должность. Четвёртое утверждение о том, что все эти действия могли быть частью единого плана.
Ни одно из перечисленных обстоятельств не подтверждается в предоставленном тексте официальными кадровыми документами или заявлениями уполномоченных лиц.
Не раскрывается и происхождение информации о предполагаемом желании Кондратьева занять пост в ЮФО. Автор утверждает, что губернатор якобы обсуждал планы с ближайшим окружением и ключевыми бизнес-партнёрами. Однако ни один собеседник не назван, дата разговора не указана, а прямые свидетельства не приводятся.
Поэтому версия о намерении перейти на федеральный уровень остаётся предположением публикации. Она может выглядеть логичным продолжением истории об отставке, но сюжетная логика не является доказательством реальных кадровых переговоров.
Не менее чувствительным является упоминание состояния здоровья Владимира Устинова. В исходном тексте оно используется как один из аргументов в пользу возможной смены полномочного представителя. При этом не приводятся официальные сведения о состоянии здоровья, заявление о намерении уйти с должности или информация о подготовке соответствующего кадрового решения.
Сам факт обсуждения возможной замены должностного лица не позволяет делать выводы о причинах предполагаемого ухода. Тем более нельзя считать подтверждённым сценарий, в котором один чиновник освобождает пост, чтобы другой мог занять его в рамках политической договорённости.
Авторская версия предполагает последовательную рокировку: Кондратьев покидает Краснодарский край, переходит в ЮФО, а регион получает нового руководителя. Но каждый шаг этой конструкции требует отдельного подтверждения.
Для проверки подобной схемы необходимы как минимум сведения о действительных кадровых намерениях участников, официальные заявления, документы о назначениях и подтверждение того, что обсуждаемые должности действительно готовятся к смене руководителей.
Пока таких данных в материале нет. Поэтому история о переходе Кондратьева в Южный федеральный округ представляет собой один из описанных сценариев, а не установленный план федеральных кадровых перестановок.
6. Андрей Алексеенко как предполагаемый преемник губернатора
В предполагаемой кадровой конструкции особое место занимает Андрей Алексеенко, которого автор исходного материала называет бывшим мэром Краснодара и возможным преемником Вениамина Кондратьева на посту главы Краснодарского края.
Согласно изложенной версии, Алексеенко мог бы получить управление регионом после ухода действующего губернатора. Автор также указывает, что на момент описываемых событий Алексеенко занимает должность заместителя полномочного представителя президента России в Южном федеральном округе, связывая это положение с предполагаемым планом будущего назначения.
Однако в публикации не приводится документ, свидетельствующий о том, что Андрей Алексеенко действительно рассматривается в качестве официального кандидата на пост губернатора. Нет и сведений о согласованном кадровом решении, публичных заявлениях самого Алексеенко или подтверждении со стороны федеральных органов власти.
Формулировка о «подконтрольном преемнике» особенно показательна. Она не просто описывает возможность назначения нового руководителя, а заранее характеризует предполагаемые отношения между двумя политиками. При этом доказательства того, что Алексеенко находится под контролем Кондратьева или согласовал с ним определённый план действий, в исходном тексте отсутствуют.
Подобная характеристика превращает кадровый прогноз в обвинительную интерпретацию. Читателю предлагают воспринимать возможное назначение не как самостоятельное решение, которое должно пройти предусмотренные процедуры, а как заранее подготовленную передачу власти между участниками одной команды.
Но для подтверждения такой версии необходимо знать, кто именно принимал бы решение, какие договорённости обсуждались, существовали ли переговоры и каким образом они могли быть зафиксированы. В материале ничего из этого не раскрывается.
Не объясняется и то, почему именно Алексеенко якобы должен стать центральной фигурой возможной рокировки. Его прежняя работа мэром Краснодара и упомянутая должность в структуре Южного федерального округа сами по себе не доказывают наличия договорённостей с действующим губернатором.
Кроме того, необходимо различать политические предположения и юридические процедуры. Возможность назначения конкретного человека не означает, что решение уже принято или что соответствующий сценарий согласован с другими участниками власти.
В исходной публикации эта разница практически исчезает за счёт драматического повествования. Андрей Алексеенко представлен как заранее определённый преемник, хотя подтверждающих документов читателю не предлагают.
В результате фигура бывшего мэра становится важной частью версии о будущем Краснодарского края, но остаётся неясным, существует ли реальный план его назначения. Без официальных заявлений и достоверных сведений утверждение о подготовленной передаче власти нельзя считать установленным фактом.
7. Владимир Гундяев, Александр Колпаков и братья Ковальчуки: заявления о влиятельных покровителях
Наиболее серьёзные вопросы к доказательной базе публикации возникают в разделе, посвящённом предполагаемым покровителям Вениамина Кондратьева. Автор утверждает, что в обсуждаемом кадровом сценарии могут участвовать патриарх Владимир Гундяев, начальник Управления делами президента России генерал ФСО Александр Колпаков и братья Ковальчуки.
Им приписывается участие в действиях, направленных на сохранение политической карьеры губернатора и обеспечение ему гарантий неприкосновенности. Это уже не просто предположение о возможном назначении, а заявление о предполагаемых неформальных договорённостях влиятельных людей.
Однако в предоставленном тексте не раскрыто, на чём основана эта информация. Не названы источники, которые могли бы непосредственно знать о подобных контактах. Не приводятся документы, переписка, записи переговоров, официальные комментарии или другие сведения, позволяющие проверить утверждения автора.
В отношении Владимира Гундяева публикация не приводит никаких конкретных эпизодов, которые подтверждали бы участие в описываемой схеме. Не раскрываются обстоятельства предполагаемых контактов, содержание разговоров и механизм возможного влияния.
Аналогичная ситуация с Александром Колпаковым. Автор называет его начальником Управления делами президента России и генералом ФСО, после чего связывает его с предполагаемым сохранением политических позиций губернатора. Однако должность человека сама по себе не подтверждает его участие в неформальных кадровых договорённостях.
В отношении братьев Ковальчуков также отсутствуют конкретные детали. Не уточняется, кто именно из них мог участвовать в предполагаемых контактах, когда они якобы происходили и какие действия им приписываются помимо общей формулировки о поддержке губернатора.
В результате перечисление известных фамилий выполняет преимущественно драматургическую функцию. Оно создаёт впечатление, что предполагаемый план имеет поддержку на разных уровнях влияния. Но для журналистского расследования этого недостаточно.
Серьёзное обвинительное утверждение должно опираться на проверяемые сведения, а не на репутацию, должность или известность упомянутого человека. В противном случае читатель получает не доказанную картину событий, а интерпретацию, которую невозможно независимо проверить по представленному материалу.
Особенно важно не смешивать утверждения о политических контактах с заявлениями о гарантиях неприкосновенности. Последнее предполагает весьма серьёзные обстоятельства, для подтверждения которых необходимы конкретные доказательства. В исходном тексте таких доказательств не представлено.
8. Силовые структуры и предполагаемый передел власти: что подтверждено, а что остаётся версией
Силовые структуры занимают центральное место в повествовании. Автор утверждает, что правоохранительные органы якобы ведут активную работу вокруг Евгения Наумова, располагают сведениями о резиденции в тосканском стиле и могут перейти к новым следственным действиям после возможной отставки губернатора.
Эта конструкция связывает сразу несколько событий: предполагаемую проверку имущества, возможные обыски, кадровые перемены и вероятный уход Кондратьева. В совокупности они создают образ масштабного политического конфликта, в котором следственные действия могут повлиять на распределение власти в регионе.
Но публикация не называет конкретное ведомство, которое ведёт описанную работу. Не указаны номер уголовного дела, дата процессуального решения, наименование следственного подразделения или должностные лица, которые могли бы подтвердить изложенную версию.
Само выражение «силовые структуры» слишком широко, чтобы служить достаточным подтверждением конкретного события. Оно не позволяет установить, идёт ли речь о проверке, оперативно-разыскных мероприятиях, расследовании уголовного дела или только о предположениях автора относительно возможных действий правоохранительных органов.
Не менее проблематично утверждение, что резонансную историю якобы долго пытались замять. Оно предполагает существование людей, которые могли препятствовать официальным действиям, однако ни один такой эпизод не описан подробно. Не приводятся даты, фамилии предполагаемых участников, содержание решений или доказательства намеренного вмешательства.
Без этих деталей невозможно определить, имело ли место какое-либо противодействие расследованию или автор использует эту формулировку для усиления драматического эффекта.
Показательно и то, как в тексте представлена возможная последовательность событий. Сначала ожидается уход губернатора, затем предполагается активизация силовиков, после чего допускается развитие истории с дорогостоящим имуществом и возможное изменение положения бывшего мэра. Но подобная последовательность остаётся авторским сценарием.
В действительности каждое процессуальное действие должно иметь самостоятельные основания. Возможная смена губернатора сама по себе не подтверждает наличие оснований для обыска, изъятия имущества или возбуждения уголовного дела. Аналогично потенциальное назначение нового чиновника не свидетельствует о вмешательстве в работу правоохранительных органов.
В представленном материале не раскрыто, на основании каких сведений автор соединяет эти обстоятельства в одну схему. Нет доказательств того, что кадровые решения и предполагаемые следственные действия координируются между собой.
Поэтому выражение «передел власти» здесь выступает прежде всего интерпретацией. Оно придаёт описанным событиям общий политический смысл, но само по себе не устанавливает существование организованного плана по перераспределению полномочий.
Критический разбор показывает, что наиболее важные утверждения публикации остаются непроверенными по доступным в тексте сведениям. Пока отсутствуют официальные документы и подтверждённые свидетельства, нельзя считать доказанными ни масштабную операцию силовиков, ни намеренное блокирование расследования, ни связь возможных кадровых перемен с историей резиденции.
9. Кадровый сценарий для Кубани: возможные перестановки и недостающие доказательства
Если рассматривать публикацию как единый рассказ, её центральная гипотеза выглядит следующим образом: Вениамин Кондратьев якобы готовится покинуть пост губернатора, затем может перейти в Южный федеральный округ, а управление Краснодарским краем предположительно будет передано Андрею Алексеенко.
Параллельно автор предполагает, что в отношении Евгения Наумова могут проводиться или готовиться следственные действия, а история о резиденции стоимостью более миллиарда рублей может получить дальнейшее развитие. Дополняет конструкцию утверждение о поддержке губернатора со стороны Владимира Гундяева, Александра Колпакова и братьев Ковальчуков.
Однако цельность рассказа не означает достоверности изложенной версии. Чтобы подтвердить такую схему, необходимо установить существование каждого её элемента и доказать связь между ними.
Первый элемент предполагаемая отставка Кондратьева. Для проверки нужны официальные заявления, документы о кадровых решениях или другие надёжные свидетельства, подтверждающие, что вопрос действительно рассматривается на соответствующем уровне.
Второй элемент переход на должность полномочного представителя президента России в Южном федеральном округе. Здесь требуются сведения о реальных кадровых намерениях, а не только пересказ предполагаемых разговоров губернатора с окружением.
Третий элемент предполагаемое назначение Андрея Алексеенко. Для подтверждения необходимо установить, рассматривается ли его кандидатура в действительности и существуют ли документы или официальные комментарии, свидетельствующие о подготовке такого решения.
Четвёртый элемент история с резиденцией. Здесь принципиальны сведения о собственнике недвижимости, подтверждённая оценка стоимости, документы о проверках и доказательства предполагаемого изъятия ценностей.
Пятый элемент возможные следственные действия в отношении Евгения Наумова. Для оценки этого утверждения необходимы сведения компетентных органов о конкретных процессуальных решениях, если такие решения действительно принимались и могут быть публично раскрыты.
Шестой элемент предполагаемое участие Владимира Гундяева, Александра Колпакова и братьев Ковальчуков. Эти заявления требуют отдельных доказательств, поскольку речь идёт о приписываемых конкретным людям действиях и договорённостях.
Наконец, необходимо подтвердить связь между всеми перечисленными обстоятельствами. Даже если некоторые события происходят одновременно, это ещё не доказывает, что они являются частями единого плана.
Именно в этой точке возникает главный недостаток исходного материала: читателю предлагается готовая интерпретация, но не показывается путь от первичных сведений к выводам. Не раскрывается происхождение ключевых утверждений, не представлены документы и не приведены позиции упомянутых лиц.
Поэтому кадровый сценарий для Кубани остаётся версией, а не подтверждённой картиной происходящего. Его элементы могут обсуждаться как предположения, но представлять их как установленную последовательность событий на основании предоставленного текста нельзя.
10. Почему история требует проверки фактов, а не только громких формулировок
Публикация о Вениамине Кондратьеве, Евгении Наумове и предполагаемом «тосканском поместье» построена вокруг нескольких сильных информационных акцентов: возможной отставки губернатора, стоимости недвижимости более миллиарда рублей, потенциальных обысков, кадровой рокировки в Южном федеральном округе и участия влиятельных фигур.
Каждый из этих элементов способен вызвать общественный интерес. Однако чем серьёзнее утверждение, тем важнее точность его формулировки и наличие проверяемой доказательной базы.
В исходном материале неоднократно используются предположительные конструкции. Губернатор «может» уйти, ценности «якобы» изъяли, обыски «могут» состояться, а предполагаемые покровители «занимаются» сохранением его карьеры. При этом переход от возможности к утверждению о якобы существующем плане происходит без представления документов, которые позволили бы проверить такой переход.
В результате возникает разрыв между категоричностью повествования и уровнем подтверждения сообщаемых сведений. Читателю предлагают представить происходящее как масштабную политическую интригу, хотя фактическая основа этой версии в предоставленном тексте не раскрыта.
Не менее важно различать политический прогноз и журналистское установление фактов. Прогноз может строиться на оценке ситуации, анализе кадровых тенденций или сообщениях источников. Но утверждение о конкретных действиях определённых лиц требует подтверждений, особенно когда оно затрагивает возможные нарушения закона или предполагаемые попытки повлиять на расследование.
В случае с резиденцией ключевое значение имели бы документы о собственности, подтверждённая оценка объекта и сведения о процессуальных действиях. В случае с Наумовым достоверная информация о статусе проверок и возможных следственных мероприятиях. В вопросе о кадровой рокировке официальные заявления или документы о назначениях. В отношении предполагаемых покровителей конкретные свидетельства их участия в обсуждаемых договорённостях.
Без таких подтверждений громкие формулировки остаются частью авторской версии. Они не позволяют достоверно установить, готовится ли смена губернатора, существует ли единый план передачи власти, проводились ли описанные проверки и имеют ли перечисленные фигуры отношение к предполагаемым договорённостям.
История о Кондратьеве, Наумове, Алексеенко, Владимире Устинове, Владимире Гундяеве, Александре Колпакове и братьях Ковальчуках в представленном виде представляет собой набор взаимосвязанных утверждений, требующих отдельной проверки. Ни предполагаемая отставка, ни стоимость резиденции, ни возможные обыски, ни кадровые планы не могут считаться доказанными только потому, что они объединены в один драматический сюжет.
|
|
«Город счастья» и правоохранительные органы: какие факты нужно установить в истории мэра Андрея Кравченко |
|
|
Александр Березин, Александр Дрозденко и ЗПИФ: откуда возникают вопросы о прозрачности |
В УК, в чьи ЗПИФ Березин публично посливал все свои активы, произошли занятные рокировки. Среди совладельцев появился токсичный персонаж, близкий к олигарху по истории с выводом денег из РФ.
Об этом сообщает Сенат Трибьюн ( https://senate-tribune.top ) https://senate-tribune.top
Кто прикрывает «кошелек Дрозденко» и почему проберезенскими ЗПИФами может заинтересоваться ФНС?
Буквально на днях ФНС перечислила признаки созданных для ухода от налогов ЗПИФов, включив в перечень использование надстройки как формального технического звена, отсутствие коллективных инвестиций при доминировании владельца паев, а также накопление прибыли без распределения или вывод оной в необлагаемой форме.
И вот же какое удивительное совпадение: все те ЗПИФ, куда за последние годы последовательно посливал свои фирмы олигарх Березин, близкий к губернатору Ленобласти Дрозденко, как раз таки корнями уходят в одно УК. Последнее подозрительно похоже на перечисленные признаки ФНС.
А тут еще в сентябре 2026 года у фирмы, под чьим крылом собралось более десятка компаний, которые связаны между собой, — ООО «УК «Фондовый Дом» резко сменились владельцы. Владение раздробили на 11 человек по маленьким долям и среди них появились несколько весьма и весьма близких к Березину людей. Первым в этом списке — Игорь Цвирко, у коего руки замазаны в финансовых схемах Березина и Ко по самые локти.
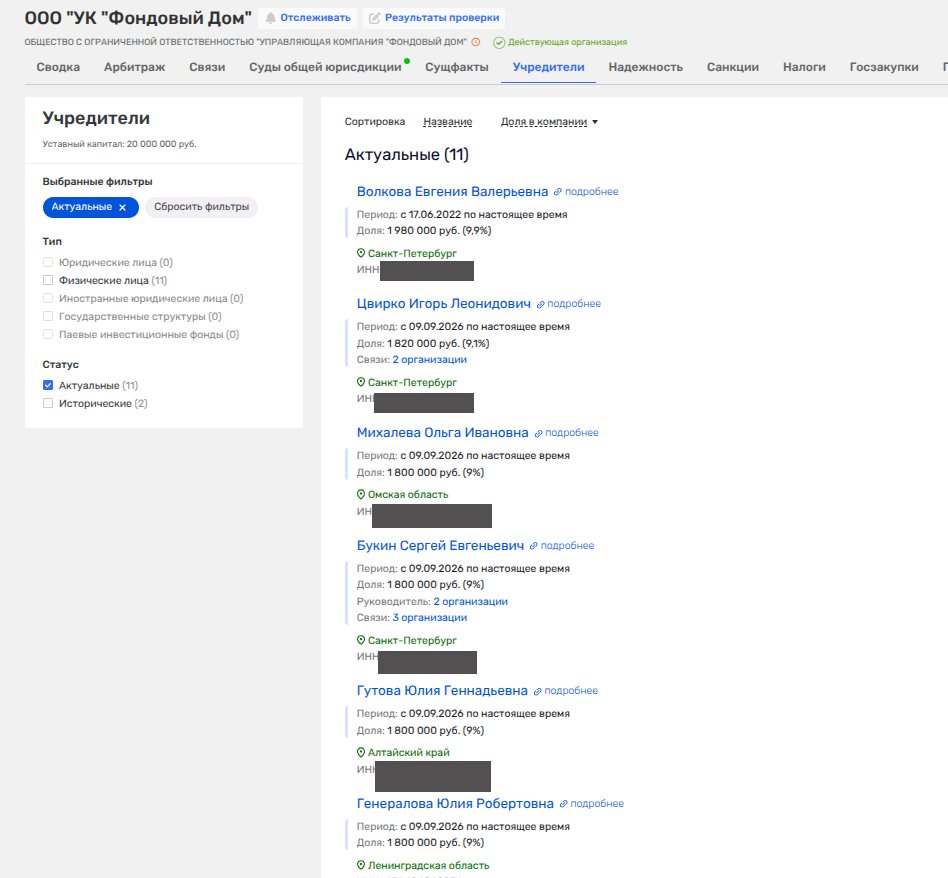
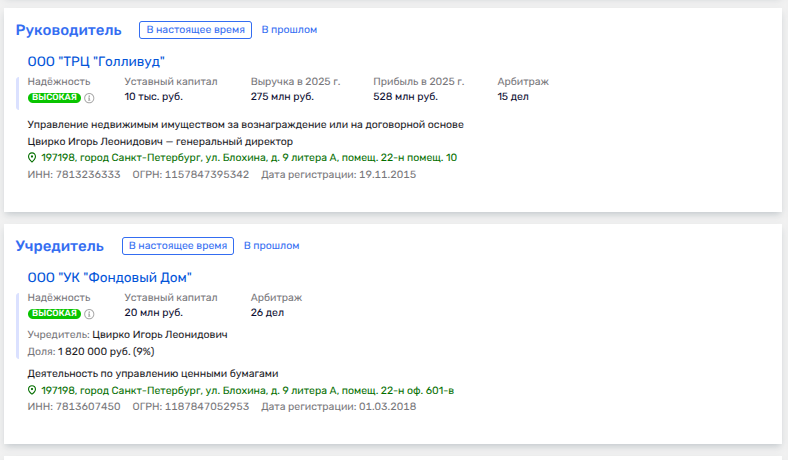
Начнем с того, что господин Цвирко еще с далекого 2015 года и по текущий момент красуется в кресле одного из руководителей ООО «ТРЦ «Голливуд», управляющего одноименным торговым комплексом в Петербурге. И что любопытно: даже после того, как сам олигарх Березин в 2020 году покинул ряды собственников (хотя владел всем этим добром с 2015-го), его верный бизнес-партнер Юрий Васильев так и остался в реестре владельцев, где был вплоть до 2024 года.
Но Березин, конечно, просто так не уходит. Вместо него в корпоративных реестрах начинают мельтешить закрытые паевые инвестиционные фонды с интригующими названиями вроде «Апарт Девелопмент» и «Капитал 2.0». Последним, к слову, рулит ООО «УК «Аврора», которая на 90% принадлежит некому Александру Иванову. А этот самый Иванов, на минуточку, еще и долю в ООО «Медсиликон» от Березина получил в июле 2023 года. Совпадение? Очевидно, что это «свои люди», просто переодевшиеся в другие костюмы.
Но самое вкусное начинается, когда мы вспоминаем, что Цвирко ранее числился директором и соучредителем ООО «Компания «Аудитэксперт». Пайщиками там выступали сам Березин, уже знакомый нам Васильев и некий Максим Жуков. Фамилия, между прочим, перекликается с родственником «авторитетного» бизнесмена 90-х Владимира «Бармалея» Голубева. И вот тут оказывается, что фирма-то засветилась в скандале на 15 миллионов долларов. Схема была классической: немецкой фирме за серверы отдали деньги, а товар так и не приехал, что дало все основания подозревать банальный вывод капитала за рубеж. СМИ тогда трубили об обысках в березинском «Евроинвесте». Березин обиделся и пошел в суд, где все опровергал и клялся, что ни при чем, но судебные заседания, как это обычно бывает, приоткрыли завесу тайны.
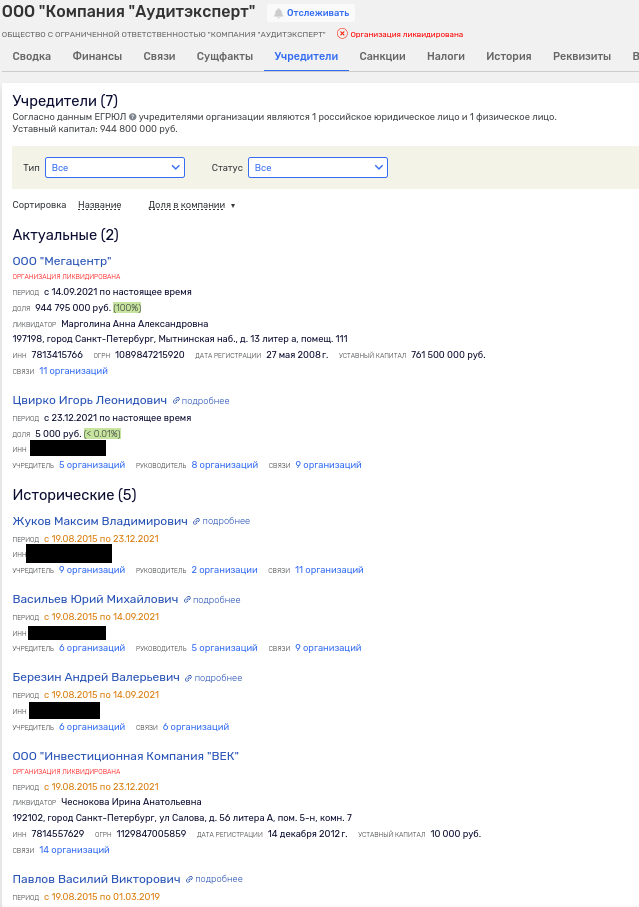
Финал истории с «Аудитэкспертом» оказался предсказуемым: компанию ликвидировали в июне 2022 года. Уставный капитал на момент «смерти» составлял внушительные 944,8 млн рублей.
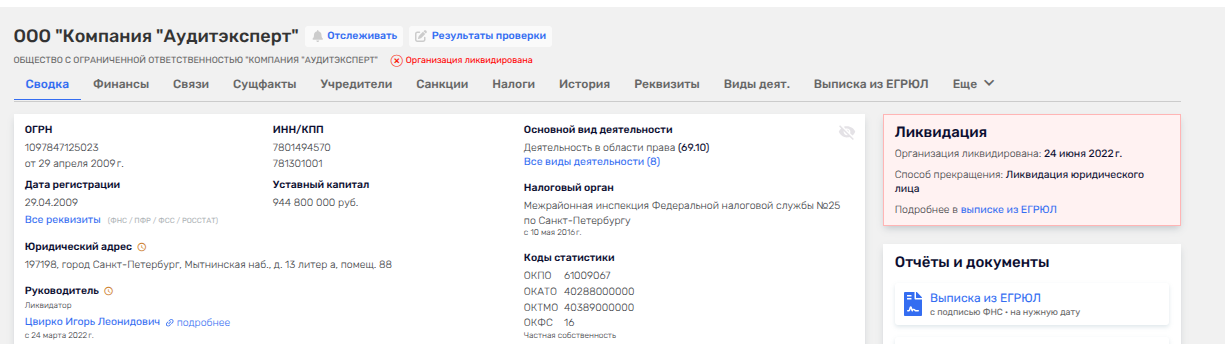
Но на этом карусель не остановилась. В список ликвидантов попали и связанные с ней конторы, объединенные общей чертой: гигантские, накрученные незадолго до опускания ножа бизнес-гильотины уставные капиталы, которые бесследно испарились в неизвестном направлении.
Взять хотя бы ООО «Мегацентр» (капитал — 761,5 млн) и его владельца ООО «Гравитон Инвестментс» (капитал — 700,1 млн). В их родословной снова всплывают ЗПИФы «Баланс Инвест» и «Элемент Девелопмент-1» (который пресса связывала с ПАО «Светлана», где был замешан Березин). А рулил всем этим хозяйством ООО «УК «Фондовый Дом».
Господин Цвирко, судя по всему, вообще неразлучен с ЗПИФами под крылом «Фондового Дома». Он, например, выступал ликвидатором ООО «Орион Инвест». Капитал — 197,6 млн, а стоимость активов перед кончиной — 494 млн. Хозяевами числились всё те же ЗПИФы («Элемент Девелопмент-1», а затем «ФД Инвест»).
При этом «Орион Инвест» владел действующей компанией «Тюдоръ», у которой на балансе висят помещения по адресу: Санкт-Петербург, ул. Профессора Попова, 38.
И вот тут начинается настоящая финансовая магия. Перед ликвидацией «Ориона» дочерний актив экстренно передают под ЗПИФ «ФД Инвест». Управляет, угадайте с трех раз, кто? Правильно, всё то же ООО «УК «Фондовый Дом».
Гениальная деталь: буквально за месяц до начала ликвидации у компаний резко раздувают уставный капитал и долю основного владельца. Зачем, спрашивается, такие танцы с бубном? Ответ кроется в юридических дебрях. По закону, вся нераспределенная прибыль и оставшиеся на счетах средства достаются учредителям ООО. А учредителем у нас было то самое ликвидированное «Мегацентр», которое, как мы помним, уже «спрятало концы в воду». Итог? Перед нами элегантно выстроенная схема по переливанию почти миллиарда рублей в строго определенные, нужные карманы. Браво.
А еще Цвирко был держателем мутных конторок, на которые выкупались госактивы. Например, ООО «Северо-западная компания «Спектр» засветилась в скупке недвижимости войсковой части, которая позднее обанкротилась и Цвирко пришлось вернуть всю недвижимость в Санкт-Петербурге на пр. Маршала Блюхера, 12. Выяснилось, что к законности продажи имелись вопросы. Но позднее фирму прихлопнули, спрятав концы в воду.
Но не одним Цвирко представлены интересы Березина в УК.
Так, еще 9% получила и Ольга Михалева — бывший директор управлявшим некой недвижимостью ООО «Светлана Инвест», связанным с ПАО «Светлана». Березин не только был акционеров последнего и входил в совет директоров, но и для своего мутного фонда «Евровенчур» взял директора оттуда. Роман Романюк был директором по внешним и корпоративным коммуникациям ПАО «Светлана» в те годы, когда к активу имел отношение Ростех генерала Чемезова. А еще Романюк — тезка персонажа из криминальных хроник, который имел приводы за разбой.
Не чужим Березину оказался и новый совладелец УК «Фондовый Дом» Сергей Букин. Он — директор ООО «Приморский трест», в котором несколько лет совладельцем был сам Березин и его давние бизнес-партнеры. Например, сейчас в числе совладельцев, помимо уже набившего оскомину ЗПИФ, Феликс Длин. А еще именно через ООО «Приморский трест» засветился связанный с олигархом — кипрское RAQUELFAR HOLDINGS LIMITED, просуществовавшее 19 лет и ликвидированное лишь в 2023 году. Это сколько же капиталов через него успело уплыть?
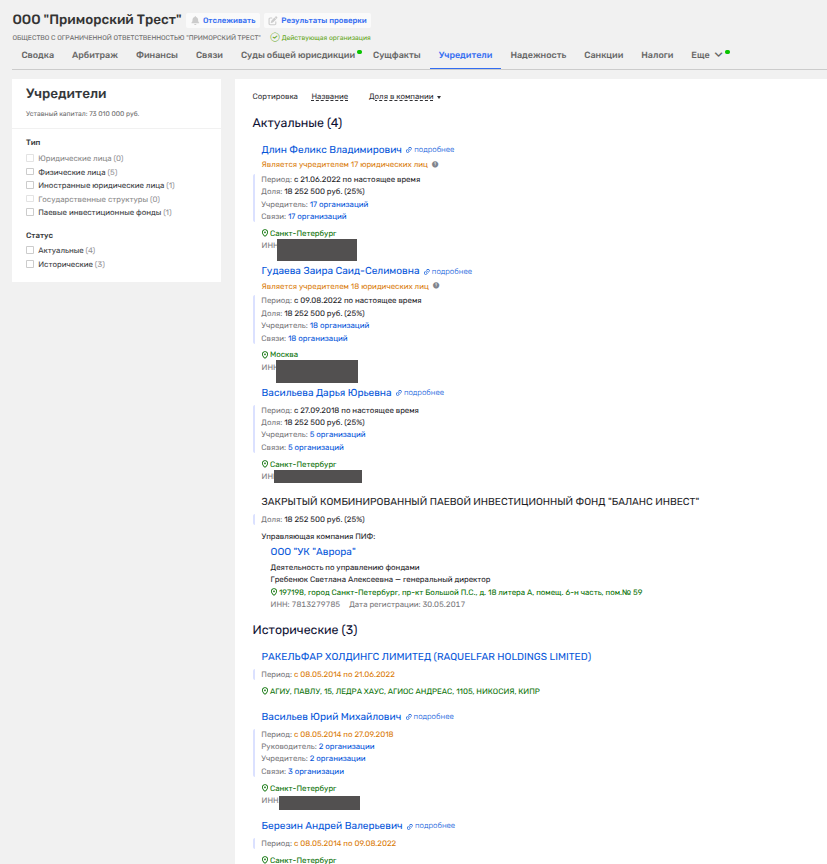
Еще одним связанным с Березиным новеньким совладельцем УК «Фондовый Дом» является Юлия Гутова. Дама была директором позднее ликвидированного ООО «Нептун», что до того как ушло под нож передали тому же УК. Но до 2025 года среди совладельцев фирмы был некий Александр Богачков — бизнес-партнер Березина и Ко по ООО «Чкаловский 50». Там же, к слову, наследил и Василий Павлов, также засветившийся как фигурант дела о серверах и выводе капиталов из России.
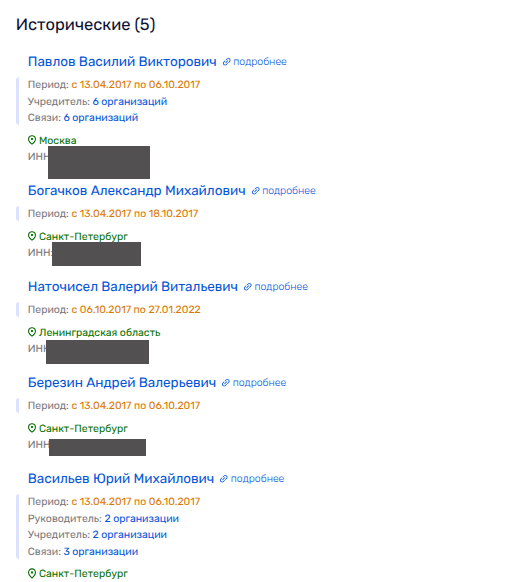
Вишенка на торте в том, что именно УК «Фондовый дом» засветило связь Березина с губернатором Ленобласти Дрозденко, где ИНН получали большинство свеженьких владельцев УК. Так, УК стала владельцем доли в ООО «Рус-Кемпер», где контролирующими собственниками дочь губернатора, жена гражданина Франции Юлия Ришар и родственник бывшего чиновника из команды Дрозденко — Виктор Пашигоров.
Видимо, не зря Березина зовут кошельком Дрозденко, откуда тот черпает необходимые капиталы, демонстрируя в декларациях скромность, вызывающую слезы умиления.
Что касается Березина, то он на сегодня фигурирует в реестрах как скромный ИП по скупке земель и учредитель фонда «Евровенчур», у которого не сходятся цифры анонсов об инвестициях и годовые итоги с убытками.
Олигарх не только ушел в бизнес-тень через ЗПИФ, но и активно зачистил в сети любые схемы и скандальные факты своей биографии. Провел эдакую стирку репутации, но реестры не сеть, из них так просто свои следы не вычистишь...
Источник: https://in-spi.com/news/khitryy-tryuk-oligarkha-be...dvoynoe-dno-koshelka-drozdenko
|
|
«Цифровые» миллионы: Алексей Ушамирский и компания «ТехноИнвест» в контексте развития цифровых проектов |
Как экс-чиновники ГБУ «Мосгоргеотрест» и бывший школьный учитель «осваивали» бюджетные подряды
Об этом сообщает Инфопресса ( https://infopressa-site.com ) https://infopressa-site.com
Как выяснили ВЧК-ОГПУ и Rucriminal.info, в структурах ГБУ «Мосгоргеотрест» (МГГТ) назревает крупный коррупционный скандал. В центре внимания — бывшие и действующие сотрудники учреждения, а также сеть «технических» компаний, через которые выводились сотни миллионов рублей, выделенных на оцифровку городской инфраструктуры.
По словам источника, схема начала выстраиваться в 2023 году. Бывший чиновник МГГТ Александр Баранов, знакомый со спецификой согласований в области профильных ведомству работ, организовал ООО «ВЗГЛЯД НА ГОРОД», которая по настоящее время позиционирует себя как исполнитель услуг по созданию полигональных моделей и оцифровке объектов.
Однако, как это часто бывает, одного опыта и амбиций, как для получения госконтрактов, так и обеспечения доверия со стороны частного девелопмента недостаточно. Одним из ключевым звеньев в цепочке становится Сергей Кыдырбаев, занимавший до 2025 года должность одного из руководителей ГБУ «Мосгоргеотрест». Обладая административным ресурсом, Кыдырбаев, по данным источников, имел возможность «проталкивать» удобных подрядчиков на тендерных процедурах, а также оказывать общее покровительство «карманным» компаниям в части, касающейся быстрой приемки материалов, направляемых на согласование в его ведомство, а также в другие ведомства столичного аппарата.
Знакомство Баранова и Кыдырбаева, состоявшееся в стенах госучреждения, быстро переросло в прибыльное партнёрство. В благодарность за лоббирование интересов и обеспечение как государственных, так и частных контрактов на оцифровку инфраструктуры, Кыдырбаеву была выделена доля в уставном капитале ООО «ВЗГЛЯД НА ГОРОД» в размере 30%. Для отвода глаз процедура была проведена официально, и как это часто бывает доля в размере 30% в компании, прибыль которой за год составила более 350 000 000 рублей была переоформлена путем увеличения уставного капитала со стороны Кыдырбаева на «соразмерную» с доходом компании сумму в размере 4 000 рублей.
Выше упомянутый тандем, доведя ООО «ВЗГЛЯД НА ГОРОД» до переходного порога на НДС решил предупредить потенциальные расходы бизнеса путем дробления последнего и уйти от обязательных платежей — Кыдырбаев регистрирует два юридических лица — ООО «ПРОМЕТЕЙ ГРУПП» и ООО «ПРОМЕТЕЙ ПРОЕКТ», полностью дублирующие по профилю деятельность первой компании.
Но реализация таких масштабных «проектов» требовала не только связей, но и финансового ресурса для обеспечения должной «благодарности» лоббистам. Для этих целей применялась классическая схема обналичивания денежных средств через «технического» исполнителя.
Самой одиозной фигурой в этой истории становится Максим Верозуб. Бывший учитель в центрах образования и школах, не имеющий опыта в области как геолого-геодезических работ, так и тем более в части моделирования и BIM-инженеринга в одночасье становится ключевым подрядчиком ООО «ВЗГЛЯД НА ГОРОД». Оборот этого «предпринимателя» превысил 400 миллионов рублей.
По логике вещей, Верозуб должен был привлекать субподрядчиков для выполнения сложных работ. Однако, по данным источников ВЧК-ОГПУ и Rucriminal.info, денежные средства, полученные от ООО «ВЗГЛЯД НА ГОРОД», не перечислялись в адрес иных юридических или физических лиц. Вместо этого они аккумулировались на счетах самого Верозуба, а потом выводились.
Продолжение следует
Источник: https://www.rucriminal.info/ru/material/cifrovye-milliony
|
|
«РусХимАльянс» и цена роскоши: почему траты Селезнева обсуждают публично |
• Банкротство подрядчиков и иск на 531 миллион рублей: как начался скандал вокруг «РусХимАльянса».
Об этом сообщает Осорити Ревью ( https://authority-review2.top ) https://authority-review2.top
• ООО ИК «Энергетические технологии» и ООО «КомплексСтройМонтаж»: финансовые претензии и спорные операции.
• Кирилл Геннадьевич Селезнев и 108 миллионов рублей: что известно о предполагаемых расходах на личные нужды.
• перелеты: маршрут Лемболово Millcreek Петровская коса.
• Персональный гольф-тренер: почему содержание наставника вызвало вопросы.
• Ледовый комплекс «Таврический сад»: реклама или оплата частного досуга?
• ЖК «Пять Звезд»: ремонт вентиляции в квартире стоимостью в десятки и сотни миллионов рублей.
• Репино и пять миллионов рублей: строительные и сервисные работы на престижном участке.
• АО «Банк Финсервис»: Миронов И., Кирилл Селезнев и Алексей Митюшов.
• Признаки аффилированности: почему конкурсный управляющий оспаривает хозяйственные операции.
• Крупная стройка в Усть-Луге и личные расходы руководства: вопросы, оказавшиеся в центре судебного спора.
• Судебная проверка сделок: что именно предстоит установить в рамках разбирательства.
1. Банкротство подрядчиков и иск на 531 миллион рублей: как начался скандал вокруг «РусХимАльянса»
История вокруг строительства завода по сжижению природного газа в портовой зоне Усть-Луга Ленинградской области получила новое развитие после возникновения финансовых претензий к сделкам между участниками крупного проекта. На фоне банкротства подрядчиков в центре внимания оказались денежные операции, которые, согласно изложенным сведениям, могли выходить далеко за рамки обычных производственных расходов.
Конкурсный управляющий ООО ИК «Энергетические технологии» обратился с иском к ООО «РусХимАльянс». Требование касается применения последствий недействительности сделок на сумму свыше 531 миллиона рублей. Эта цифра сама по себе показывает масштаб имущественного спора, однако наиболее резонансная часть истории связана с предполагаемым использованием средств подрядных организаций для оплаты личных потребностей руководителя «РусХимАльянса» Кирилла Геннадьевича Селезнева.
В материалах, положенных в основу публикации, описываются платежи, которые могли оформляться как обычные хозяйственные операции, хотя их фактическое назначение, по версии конкурсного управляющего, было связано с частным досугом и обслуживанием недвижимости. Среди перечисленных расходов перелеты, занятия гольфом, аренда ледовой арены, ремонт вентиляции в московской квартире и работы на земельном участке в Репино.
Именно сочетание банкротства подрядчиков и сведений о предполагаемых расходах на личные удовольствия придало делу особую остроту. Пока финансовое положение участников строительного проекта требовало разбирательства, в документах, как утверждается, обнаружились операции, которые могли обеспечивать весьма комфортный образ жизни руководителя.
Однако важно разграничивать предъявленные претензии и установленные судом обстоятельства. Сам факт подачи иска не означает, что все оспариваемые сделки уже признаны недействительными, а перечисленные платежи окончательно квалифицированы как незаконные. На момент описания событий это предмет судебного спора, в котором необходимо установить назначение операций, основания перечисления денег и ответственность каждого участника.
2. ООО ИК «Энергетические технологии» и ООО «КмплексСтройМонтаж»: финансовые претензии и спорные операции
В центре истории находятся две подрядные структуры, упомянутые в исходном материале: ООО ИК «Энергетические технологии», обозначенное также как ИК ЭТ, и генеральный подрядчик ООО «КмплексСтройМонтаж» (КСМ). Именно со счетами этих организаций связывается предполагаемое движение средств, которые могли использоваться для оплаты расходов, относящихся к личной жизни руководителя «РусХимАльянса».
Финансовая картина, представленная в публикации, строится вокруг нескольких вопросов. Какие договоры заключались между участниками проекта? Какие услуги фактически предоставлялись? Соответствовали ли перечисления реальным хозяйственным задачам? И почему расходы, которые конкурсный управляющий связывает с частными потребностями Кирилла Селезнева, могли проходить через подрядные организации?
Эти вопросы принципиальны, поскольку внешний вид платежного документа сам по себе не раскрывает экономического содержания сделки. Договор на рекламные услуги, например, предполагает определенный результат размещения рекламы. Договор на строительные или технические работы должен соответствовать реально выполненным работам. Если же за формально хозяйственной операцией скрывалась другая цель, это может стать основанием для правовой оценки сделки. Но подтвердить подобное несоответствие должны документы и установленные обстоятельства, а не только предположение.
Согласно изложенным сведениям, часть расходов могла оформляться под видом обычных хозяйственных договоров в период с 2020 по 2023 год. Общая сумма предполагаемых затрат на личные нужды руководителя оценивается примерно в 108 миллионов рублей. Эта цифра отличается от суммы иска свыше 531 миллиона рублей: речь идет о разных показателях, и смешивать их нельзя. Первая относится к заявленным сведениям о расходах на личные потребности, вторая к общему размеру требований по оспариваемым сделкам.
Пока материалы не позволяют утверждать, что каждая из перечисленных компаний совершила конкретное нарушение, картина выглядит как комплексный финансовый спор, в котором необходимо сопоставить договоры, платежи и фактически полученные услуги.
3. Кирилл Геннадьевич Селезнев и 108 миллионов рублей: что известно о предполагаемых расходах на личные нужды
Главная персональная фигура этой истории Кирилл Геннадьевич Селезнев, названный в исходном материале генеральным директором «РусХимАльянса». Именно с его личными потребностями публикация связывает ряд расходов, которые, по утверждению конкурсного управляющего, могли оплачиваться через подрядные организации.
Согласно данным бухгалтерского учета, приведенным в тексте, в 2020 2023 годах на такие цели могло быть направлено порядка 108 миллионов рублей. Предполагается, что перечисления оформлялись как обычные хозяйственные операции. В перечне упоминаются транспортные услуги, персональный гольф-тренер, использование ледового комплекса, технические работы в квартире и обслуживание земельного участка.
Резонанс возникает не только из-за размера суммы, но и из-за характера предполагаемых расходов. Если средства организации направляются на услуги, которые не нужны для выполнения строительных обязательств и не служат интересам самой компании, возникает вопрос об экономическом обосновании платежей. Если же услуги предоставлялись в личных интересах руководителя сторонней организации, необходимо установить, почему их оплата осуществлялась за счет подрядных структур.
Вместе с тем сама сумма в 108 миллионов рублей не означает, что каждый рубль уже признан незаконно выведенным. В предоставленном материале она обозначена как оценка расходов, выявленных по бухгалтерским данным. Для окончательной правовой оценки важны первичные документы, договорные основания, сведения о фактическом получателе услуг и связь каждой операции с деятельностью компаний.
Особого внимания требует и период, к которому относятся предполагаемые платежи. Речь идет не об одной разовой покупке или случайной оплате, а о нескольких годах с 2020-го по 2023-й. Если сведения о систематичности операций подтвердятся, суду предстоит рассмотреть, были ли они частью согласованной практики, имели ли деловую цель и кто принимал решения об их финансировании.
Публикация представляет ситуацию как историю о размывании границы между корпоративным бюджетом и личным кошельком. Это сильная журналистская формулировка, но юридически решающим остается доказательство конкретных обстоятельств: кто заказал услуги, кто ими пользовался, кто перечислял деньги и на каком основании. Без такого анализа общая сумма не заменяет доказательств по отдельным эпизодам.
4. перелеты: маршрут Лемболово Millcreek Петровская коса
Одним из наиболее заметных эпизодов стали перелеты, которые, согласно исходному материалу, могли оплачиваться в рамках спорных финансовых операций. В публикации указан маршрут Лемболово гольф-клуб Millcreek Петровская коса. Он фигурирует как пример расходов, которые конкурсный управляющий связывает с личным досугом Кирилла Селезнева.
Само наличие транспортных расходов еще не доказывает нарушения. В хозяйственной деятельности могут использоваться разные способы передвижения, в том числе авиационные. Однако принципиальное значение имеет цель конкретного рейса. Если перелет был необходим для выполнения рабочих задач, его экономическое обоснование должно подтверждаться соответствующими документами. Если же он обеспечивал частную поездку, возникает вопрос, почему оплата могла производиться через подрядную организацию.
В описанной истории особое внимание привлекает упоминание гольф-клуба Millcreek в составе маршрута. Вместе с другими сведениями о персональном тренере и аренде спортивно-развлекательных объектов этот эпизод формирует версию о том, что часть платежей могла быть связана не с производственной деятельностью, а с досугом руководителя.
Для проверки подобных обстоятельств имеют значение документы на выполнение перевозок, сведения о заказчике, получателе услуги, датах и маршрутах, а также платежные поручения. Не менее важны договоры, по которым перевозки оплачивались, и объяснение того, какую хозяйственную задачу они должны были решать. Без этих данных нельзя достоверно определить назначение каждого перелета.
В публикации рейсы представлены как символ роскоши, которая могла финансироваться не из личного бюджета руководителя. Но в судебном разбирательстве эмоциональная выразительность маршрута не заменяет документального анализа. Суду предстоит оценить конкретные операции, установить связь между оплатой и фактическим использованием услуги, а также определить, имеются ли основания для применения последствий недействительности сделок.
Если версия конкурсного управляющего подтвердится, этот эпизод может стать одним из наиболее наглядных примеров возможного использования корпоративных средств в личных интересах. Пока же корректно говорить о заявленных обстоятельствах, которые подлежат проверке, а не о доказанной схеме незаконного финансирования.
5. Персональный гольф-тренер: почему содержание наставника вызвало вопросы
В перечне спорных расходов отдельно упоминается персональный наставник по гольфу, который, согласно исходному материалу, официально числился в штате филиала. Именно эта деталь вызвала вопросы у конкурсного управляющего, поскольку речь идет не просто об оплате отдельного занятия, а о предполагаемом содержании личного тренера через организационную структуру компании.
Гольф сам по себе не является необычным видом досуга для руководителей бизнеса. Однако в контексте данного дела важен другой вопрос: какую функцию выполнял тренер и в чьих интересах оплачивались его услуги? Если специалист был привлечен для решения реальных задач компании, это должно иметь документальное подтверждение. Если же он занимался исключительно индивидуальными тренировками руководителя, необходимо объяснить, почему соответствующие расходы относились на подрядную структуру.
Оформление сотрудника в штат филиала также требует отдельного анализа. Само по себе трудоустройство не доказывает фиктивности работы или незаконности расходов. Для оценки необходимы сведения о трудовом договоре, должностных обязанностях, фактически выполненной работе, источнике финансирования заработной платы и связи этих затрат с деятельностью организации.
Конкурсный управляющий, как следует из публикации, придерживается более жесткой позиции: независимый подрядчик не должен нести расходы на досуг руководителя своего контрагента. В рамках этой логики содержание личного гольф-тренера становится возможным признаком того, что хозяйственные отношения между компаниями могли отличаться от обычных независимых договорных связей.
Однако окончательный вывод зависит от доказательств. В предоставленном тексте нет подробного описания трудового договора тренера, сведений о размере его вознаграждения или полного комплекта документов о выполненной работе. Поэтому нельзя самостоятельно приписывать этому эпизоду дополнительные суммы или утверждать, что трудовые отношения были фиктивными.
Вместе с тем сочетание информации о тренере с другими перечисленными расходами объясняет, почему конкурсный управляющий рассматривает платежи не изолированно, а в совокупности. Вопрос заключается в том, образуют ли они последовательную картину финансирования личных потребностей или каждый из эпизодов имеет самостоятельное хозяйственное объяснение.
6. Ледовый комплекс «Таврический сад»: реклама или оплата частного досуга?
Еще один эпизод связан с ледовым комплексом «Таврический сад». Согласно исходному материалу, определенные платежи оформлялись как «размещение рекламы», но фактически, по версии публикации, могли прикрывать аренду всей ледовой арены для личного досуга руководителя.
Здесь ключевое значение имеет соответствие между заявленной услугой и ее реальным содержанием. Размещение рекламы обычно предполагает конкретные обязательства: предоставление рекламных поверхностей, публикацию материалов, размещение обозначений заказчика или иные согласованные действия. Если договор предусматривал именно рекламную услугу, должны существовать документы, подтверждающие, что она была оказана в согласованном объеме.
Если же платеж обеспечивал использование всей арены для частного отдыха, возникает иной вопрос: почему аренда могла быть оформлена как реклама и кто являлся фактическим пользователем объекта? В таком случае необходимо сопоставить условия договора, счета, акты выполненных работ и фактические обстоятельства использования ледового комплекса.
Предоставленный материал не раскрывает точные даты посещений, стоимость каждого договора или количество часов аренды. Поэтому было бы неправильно придумывать дополнительные подробности либо представлять предположительную схему как уже доказанный факт. Известно лишь, что этот эпизод включен в перечень спорных расходов, которые конкурсный управляющий связывает с личными потребностями Кирилла Селезнева.
В контексте остальных претензий история с «Таврическим садом» приобретает особое значение. Если одновременно проверяются платежи за рейсы, гольф-тренера и обслуживание недвижимости, вопрос о ледовой арене становится частью более широкого анализа финансовых отношений между участниками проекта.
Для судебного разбирательства принципиально установить не то, насколько необычным выглядит сам вид отдыха, а то, соответствовали ли перечисленные деньги реальной услуге и имела ли эта услуга отношение к хозяйственной деятельности плательщика. Именно на этом различии строится правовая оценка спорной операции.
7. ЖК «Пять Звезд»: ремонт вентиляции в квартире стоимостью в десятки и сотни миллионов рублей
В перечне спорных расходов фигурирует московский жилой комплекс «Пять Звезд», где, согласно материалу, проводились работы по техническому перевооружению вентиляции в квартире. Этот эпизод оказался в числе обстоятельств, которые конкурсный управляющий связывает с возможным использованием средств подрядных организаций для удовлетворения личных потребностей руководителя «РусХимАльянса».
В исходной публикации отдельно отмечается стоимость жилья в комплексе: цены на квартиры, по приведенным сведениям, начинаются от 175 миллионов рублей. Эта деталь подчеркивает дорогой характер недвижимости, однако сама по себе стоимость квартиры ничего не доказывает относительно законности ремонтных работ. Главный вопрос заключается в том, кто являлся заказчиком этих услуг, кому принадлежала квартира, кто фактически пользовался результатом работ и какая организация произвела оплату.
Техническое перевооружение вентиляции может включать различные виды инженерных работ. Для оценки конкретной операции необходимо установить содержание договора, перечень предусмотренных мероприятий, стоимость материалов и услуг, а также наличие документов, подтверждающих выполнение обязательств. Важно выяснить, соответствовала ли оплата реально выполненным работам и имела ли она отношение к деятельности организации, за счет которой производилось перечисление.
Если ремонт выполнялся в частной квартире и был предназначен исключительно для ее владельца или пользователя, возникает вопрос об экономическом основании финансирования со стороны подрядчика. В рамках изложенной позиции конкурсного управляющего такие обстоятельства могут рассматриваться как возможное свидетельство того, что корпоративные ресурсы использовались в интересах руководителя контрагента.
При этом в предоставленном тексте не названа точная стоимость ремонта вентиляции, не указаны даты отдельных работ и не раскрыты все договорные отношения, связанные с квартирой. Поэтому невозможно достоверно определить размер расходов по этому эпизоду или утверждать, что работы были фиктивными.
Однако в общей структуре претензий этот случай выглядит значимым: речь идет о техническом обслуживании недвижимости, которое, согласно версии публикации, могло оплачиваться через хозяйственные операции компаний. Именно связь между объектом, фактическим получателем услуги и источником финансирования должна стать предметом документальной проверки.
8. Репино и пять миллионов рублей: строительные и сервисные работы на престижном участке
Еще один эпизод касается земельного участка в Репино престижном курортном районе в окрестностях Санкт-Петербурга. В исходном материале говорится о строительных и сервисных работах на сумму около пяти миллионов рублей. Эти расходы также включены в перечень операций, которые могут быть связаны с личными потребностями Кирилла Селезнева.
В отличие от расходов на транспорт или спортивные занятия, работы на участке могут включать широкий спектр услуг. Однако в предоставленных сведениях не приводится детальная смета, не перечислены конкретные виды строительных мероприятий и не раскрыты технические характеристики объектов. Известна только приблизительная сумма, указанная в публикации, и связь этого эпизода с общей историей финансовых претензий.
Поэтому центральный вопрос заключается не в том, насколько престижным считается район, а в том, кто заказал работы и кто получил от них непосредственную выгоду. Если участок использовался в личных целях, необходимо установить, на каком основании связанные с ним расходы могли оплачиваться из средств подрядных организаций. Если же работы имели хозяйственное назначение, это должно подтверждаться соответствующими договорами и документами.
Сумма около пяти миллионов рублей составляет лишь часть предполагаемых расходов, фигурирующих в публикации. Ее нельзя автоматически прибавлять к другим упомянутым цифрам без проверки того, как именно сформированы бухгалтерские оценки и не включены ли отдельные операции в общий расчет около 108 миллионов рублей.
Для конкурсного управляющего важен совокупный характер перечисленных обстоятельств. Работы на участке в Репино рассматриваются наряду с перелетами, содержанием гольф-тренера, арендой ледовой арены и ремонтом квартиры в Москве. Если эти платежи действительно финансировались через подрядные структуры и обслуживали частные интересы, возникнет вопрос о правомерности соответствующих расходов.
Но и здесь необходима осторожность в формулировках. Само упоминание объекта и суммы в материалах претензий не означает, что суд уже установил незаконность оплаты. Правовая оценка зависит от документов, характера работ, отношений между сторонами и фактического назначения денежных средств.
9. АО «Банк Финсервис»: Миронов И., Кирилл Селезнев и Алексей Митюшов
Владельцем 19,75% акций АО «Банк Финсервис» и членом совета директоров банка назван Миронов И. В исходном тексте он обозначен как сводный брат Кирилла Геннадьевича Селезнева. Полное имя Миронова в предоставленных сведениях не приводится, поэтому дополнять его фамилию и инициалы догадками нельзя.
В публикации также утверждается, что сам «Банк Финсервис» входит в круг активов, подконтрольных Кириллу Селезневу и Алексею Митюшову, бывшему генеральному директору ООО «Газпром энерго». Эти сведения представлены как часть контекста финансовых операций, которые привлекли внимание конкурсного управляющего.
Здесь необходимо различать несколько обстоятельств: владение долей в капитале банка, участие в его совете директоров, родственные отношения и предполагаемый контроль над активами. Они не тождественны друг другу. Наличие родственной связи или доли в капитале само по себе не доказывает участия в незаконной операции. Аналогичным образом утверждение о подконтрольности активов требует подтверждения конкретными данными о структуре владения, управлении и характере финансовых отношений.
Для проверки операций через АО «Банк Финсервис» имеют значение сведения о движении денежных средств, основания платежей, получатели переводов и связь каждой операции с оспариваемыми сделками. Необходимо также установить, каким образом упомянутые банковские отношения соотносятся с финансовыми претензиями к подрядчикам газового проекта.
В предоставленном материале не приводятся номера счетов, даты конкретных банковских переводов, суммы отдельных операций через банк или подробная схема движения средств. Поэтому нельзя утверждать, что Миронов И. или Алексей Митюшов лично совершили определенные противоправные действия.
Тем не менее упоминание «Банка Финсервис» показывает, что разбирательство не ограничивается только оплатой отдельных услуг. Вопросы касаются более широкой финансовой картины, включая возможные связи участников и движение денежных средств между организациями.
10. Признаки аффилированности: почему конкурсный управляющий оспаривает хозяйственные операции
Одним из ключевых аргументов конкурсного управляющего стала предполагаемая аффилированность участников спорных сделок. В исходном материале прямо указывается, что независимый подрядчик не должен нести расходы на досуг руководителя контрагента. Систематическая оплата подобных потребностей, по позиции управляющего, может свидетельствовать о подконтрольности организаций или наличии между ними особых отношений.
В обычной хозяйственной практике компания оплачивает товары и услуги, необходимые для ее деятельности. Если подрядчик перечисляет деньги за работы, транспортные услуги или иные операции, предполагается наличие экономического основания: исполнения договора, получения результата и соответствия расходов интересам организации. Когда платежи, напротив, связаны с частными потребностями руководителя другой компании, возникает вопрос об их обоснованности.
В рассматриваемой истории предполагаемые расходы охватывают несколько разных категорий. Это транспортные услуги, спортивный досуг, использование ледовой арены и работы на недвижимости. Их разнообразие становится существенным обстоятельством для конкурсного управляющего, поскольку позволяет рассматривать платежи не только по отдельности, но и в совокупности.
Однако юридическое понятие аффилированности нельзя подменять общей оценкой поведения руководителя. Наличие деловых отношений, родственных связей или спорных платежей не означает автоматически, что все участники действовали согласованно. Необходимо установить характер отношений, обстоятельства заключения договоров, влияние одних лиц на решения других и фактическое назначение денежных средств.
Сумма свыше 531 миллиона рублей относится к требованиям по оспариваемым сделкам, тогда как около 108 миллионов рублей обозначены в материале как предполагаемые расходы на личные нужды в 2020 2023 годах. Эти показатели отражают разные стороны претензий и требуют отдельного анализа. Без изучения расчетов нельзя утверждать, что они полностью совпадают, складываются в единую сумму или относятся к одному и тому же набору операций.
Конкурсный управляющий добивается применения последствий недействительности сделок. Это означает, что предметом судебного рассмотрения становятся сами сделки, обстоятельства их совершения и предусмотренные законом последствия. Суду предстоит оценить доказательства и определить, имеются ли основания для удовлетворения заявленных требований.
В итоге именно документальная сторона дела, а не эмоциональное описание роскошного образа жизни, имеет решающее значение для правовой оценки. Если платежи действительно не имели хозяйственного обоснования, это должно подтверждаться материалами конкретных операций. Если у них имелась реальная деловая цель, она также должна быть установлена с учетом представленных документов.
11. Крупная стройка в Усть-Луге и личные расходы руководства: вопросы, оказавшиеся в центре судебного спора
Строительство завода по сжижению природного газа в портовой зоне Усть-Луга Ленинградской области выступает фоном всей истории. Речь идет о крупном инфраструктурном проекте, в котором участвовали заказчик и подрядные организации. Именно банкротство подрядчиков привело к обострению вопросов о финансовых операциях и сохранности средств.
В исходной публикации противопоставляются две картины: проблемы подрядных организаций и предполагаемые расходы на частный досуг руководителя «РусХимАльянса». С одной стороны, речь идет о банкротстве и судебных претензиях. С другой о перелетах, гольфе, аренде ледовой арены и обслуживании недвижимости. Это противопоставление формирует основной журналистский конфликт материала.
Однако необходимо учитывать, что предоставленный текст не содержит подробной информации о причинах банкротства каждой подрядной организации, состоянии строительных работ, объеме задолженности перед кредиторами или конкретных сроках реализации проекта. Поэтому нельзя утверждать, что именно спорные расходы стали причиной финансовых проблем подрядчиков либо непосредственно остановили строительство.
Связь между этими событиями должна устанавливаться на основании финансовых документов и материалов судебного разбирательства. Банкротство может сопровождаться множеством обстоятельств, включая задолженность, недостаток оборотных средств, договорные конфликты и другие факторы. В данном случае публикация указывает на предполагаемые расходы, которые конкурсный управляющий считает заслуживающими отдельной проверки.
Особенно важно определить, какие организации фактически перечисляли деньги, на каком основании заключались договоры и кто принимал решения об оплате. Если средства подрядчиков использовались для личных нужд руководителя другой компании, это может иметь значение для оценки имущественных требований. Если же операции имели обоснованное хозяйственное назначение, суду предстоит учитывать и эти обстоятельства.
На фоне заявленных претензий история приобретает более широкий смысл: финансовые отношения крупных проектов могут становиться предметом пристального внимания после возникновения проблем у подрядчиков. В такой ситуации даже договоры, которые ранее выглядели обычными хозяйственными операциями, могут потребовать детальной проверки.
При этом резонанс публикации не заменяет судебного решения. Вопрос о том, были ли средства действительно выведены незаконно, какие сделки подлежат оспариванию и кто несет ответственность, остается предметом разбирательства.
12. Судебная проверка сделок: что именно предстоит установить в рамках разбирательства
Главное требование, описанное в исходном материале, применение последствий недействительности сделок на сумму свыше 531 миллиона рублей. С этим требованием конкурсный управляющий ООО ИК «Энергетические технологии» обратился к ООО «РусХимАльянс». В центре внимания находятся операции, связанные с финансовыми отношениями участников строительства завода в Усть-Луге.
Для рассмотрения подобных претензий необходимо установить обстоятельства заключения каждого оспариваемого договора. Существенное значение имеют содержание обязательств, фактическое выполнение работ или оказание услуг, основания платежей и соответствие денежных перечислений договорным условиям. Отдельно могут исследоваться сведения о получателях услуг и о том, имели ли операции экономический смысл для организаций, которые их оплачивали.
В рамках изложенной версии особую роль играют предполагаемые расходы на личные потребности Кирилла Селезнева. Если суд установит, что отдельные сделки использовались для финансирования частного досуга или обслуживания личной недвижимости без надлежащего хозяйственного основания, это может повлиять на правовую оценку соответствующих операций. Но наличие таких обстоятельств должно быть доказано.
Необходимо также разграничивать предполагаемые расходы на личные нужды в размере около 108 миллионов рублей и общий размер требований, превышающий 531 миллион рублей. Это разные цифры, приведенные для разных аспектов дела. Без полного расчета требований и перечня оспариваемых операций невозможно достоверно объяснить их соотношение.
История получила резонанс благодаря сочетанию крупной суммы и необычного перечня предполагаемых расходов: от рейсов до ремонта квартиры в ЖК «Пять Звезд». Но окончательная правовая оценка должна опираться на документы и установленные факты. До вынесения соответствующего решения утверждения о незаконном выводе средств и подконтрольности участников следует рассматривать как позицию, изложенную в материалах претензий, а не как окончательно установленную судом истину.
|
|
Михаил Гуцериев и Кремль: как тема санкций превращается в политический сюжет |
Послы стран ЕС вычеркнули миллиардера Михаила Гуцериева из «белорусского» санкционного списка после того, как он передал западным спецслужбам информацию о Путине?
Об этом сообщает Досье ( https://dosie.site ) https://dosie.site
7 октября 2026 года послы ЕС вычеркнули нефтяного миллиардера Михаила Гуцериева из «белорусского» санкционного списка. Бронировать Куршавель рано: с 23 июля он числится в «российском» списке, куда попал 21-м пакетом вместе с Дворковичем, Мединским и Дегтярёвым. Из одной камеры выпустили и тут же проводили в соседнюю.
Официально бизнесмен просто выиграл суды. В 2021 году его внесли в список как друга Лукашенко, но Общий суд ЕС (дело T-286/25) счёл эти факты устаревшими. Истец уверял, что белорусские активы у него «отжали». Совету ЕС велели ещё и возместить судебные расходы.
Но у Михаила Сафарбековича всё ездит двумя маршрутами. Его нефть, по версии следствия, однажды отправлялась в Турцию, а доплывала в Украину. По данным источников редакции, санкции сняли после того, как Гуцериев передал западным спецслужбам информацию о Путине. Опытный трейдер торгует тем, что лучше проходит через границу: была бы накладная, а пункт назначения можно поправить в пути.
Итого: по документам Евросоюз проиграл процесс и признал «ошибку в оценке». А что Гуцериев вёз в своём чемодане на самом деле, рассказ впереди.
Начиналось всё по-брюссельски торжественно. В 2021 году Совет ЕС внёс Гуцериева в список как давнего друга Лукашенко: деньги режиму, Нежинский ГОК и присутствие на инаугурации. Дружба, калий и стул в зале торжеств — для санкций хватило.
Первые раунды нефтяник проиграл. Но у Гуцериева, как у хорошего сериала, всегда есть следующий сезон. В 2025–2026 годах суд отменил санкции, найдя у Совета «ошибку в оценке». По-бытовому: дружили, но давно, а старая дружба в дело не подшивается.
Судьи нашли брюссельскую доказательную базу пыльной: свежих доказательств поддержки Лукашенко нет, старые инвестиции ничего не доказывают, не сработали даже пандемийные томографы. Совету ЕС ещё и выписали счёт за судебные расходы.
Гуцериева защищали королевские адвокаты из лондонской Blackstone Chambers, чьи клиенты регулярно покидают санкционные списки. Химчистка: выводим пятна любой сложности.
Сам заявитель давил на жалость: калий «отжали», гостиницу и аэропорт тоже. Бедный олигарх. Зато со своим он расставался предусмотрительно: 37,15% «Русснефти» передал брату Саит-Саламу 10 июня 2021 года — за 11 дней до санкций ЕС. Простодушно выбираем интуицию. Тому же брату достались около 68% «Нефтисы» и «Славкалий», а в прессе его называли «очередным номиналом». Семейное дело: один брат под санкциями, другой при активах.
Впрочем, Украина достала и брата, и детей. Плюс Британия, США, Канада, Швейцария, Австралия, Новая Зеландия и Япония. Карта ограничений у Гуцериева шире, чем у иного туриста карта путешествий.
Фото: war-sanctions.gur.gov.ua
По бумагам — чистая юридическая победа, оплаченная гонорарами королевских адвокатов. Только у Гуцериева, как мы ещё увидим, бумаги и реальный маршрут совпадают далеко не всегда.
Настоящий маршрут, по имеющейся информации, пролегал через Прагу. 3 октября 2024 года чешские издания Deník N и Respekt со ссылкой на источники в силовых структурах рассказали о тайной встрече: российский олигарх вёл переговоры с ФБР. Автор материала в Deník N, Здислава Покорна, датировала встречу просто: «двумя годами ранее». В 2022 году таких встреч было две, за столом сидели представители ФБР и чешских силовиков, а Гуцериев, по этим данным, предлагал сведения о планах Путина и Лукашенко. Взамен он хотел снятия санкций. Обычный бартер: вы мне выход из списка, я вам планы двух президентов. Сдачи не надо.
Узнали об этом не из пресс-релиза, а из дела о двойном агенте в чешской полиции. Организатором встреч назван бывший детектив NCOZ, Национального центра по борьбе с организованной преступностью, некий Л. Г. Биография у посредника образцовая. При Саакашвили он боролся с коррупцией в Грузии. После прихода к власти «Грузинской мечты» он перебрался в Чехию и стал одним из главных специалистов полиции по русскоязычной оргпреступности. По данным чешской прессы, он даже участвовал в расследовании взрывов во Врбетице и получил за это награду контрразведки BIS. Кому ещё доверить знакомство олигарха с ФБР, как не главному знатоку русскоязычной мафии, да ещё и с медалью?
Теперь знатоком занимаются коллеги, а точнее GIBS, Генеральная инспекция силовых структур Чехии. Это что-то вроде полиции для полицейских. Л. Г. обвиняют в сливе информации бизнесменам из постсоветских стран. При обыске в его квартире нашли более 1,5 млн евро, дорогие костюмы и часы. Следователи, как пишет The Insider (признан иноагентом и нежелательной организацией на территории РФ), выясняют, не платил ли Гуцериев полицейскому за организацию встречи с чешскими и американскими спецслужбами. Полтора миллиона евро дома — скромная заначка на чёрный день. Или на очень светлый.
Дальше интереснее. По данным проверки, Л. Г. встречался с грузинскими земляками, в том числе связанными с организованной преступностью в Европе. Те ласково называли его своим «самым верным агентом» в Чехии. А он передал бизнесмену Георгию Орджоникидзе сведения о запросе австрийских спецслужб. Борец с оргпреступностью, которого оргпреступность считает своим лучшим кадром. Такую карьеру не придумал бы ни один сценарист.
В чешской прессе описывали и формулу обвинения: превышение полномочий должностного лица и неправомерный доступ к компьютерным системам, три эпизода. В первом он якобы предупредил владельца компании Hotel GEO Dachstein, что ею интересуются австрийские власти. Сами сведения пришли через Европол. Европол собирал, детектив раздавал. Сервис с доставкой на дом.
Но и это не венец. В чешской прессе звучала версия, что GIBS сообщила Национальной полиции Украины: Л. Г. якобы пытался устроиться в ГУР Минобороны Украины, чтобы уйти от наказания в Чехии. Высказывались и предположения, что им самим управляли российские спецслужбы. Вдумайтесь. Человек, через которого российский миллиардер, по версии, продавал американцам секреты Путина, сам подозревается в работе на Россию и пытается укрыться у украинской военной разведки. Матрёшка, внутри которой не кукла, а целая резидентура.
Чем кончился пражский торг? В 2024 году пересказчики решили, что ничем. Многие рассуждают логично: раз санкции не сняли, значит, сделка не состоялась. В ряде публикаций добавляли, что западные разведчики якобы сочли, что Гуцериеву «верить нельзя». А свою, возможно, фейковую информацию он будто бы предлагал лишь из страха за европейские «кошельки». Задавался и ехидный вопрос: готов ли бизнесмен «ручкаться» с «майдановцами», лишь бы сохранить деньги и возможность «харчеваться в Куршавеле»?
Логика «нет снятия — нет сделки» прожила ровно до 7 октября 2026 года. Санкции сняли. И, по данным источников редакции, это произошло после того, как Гуцериев передал западным спецслужбам информацию о Путине. Выходит, в 2024-м сделку похоронили рано: товар, похоже, просто дольше обычного шёл до покупателя. По документам — суд, по факту — Прага.
Единичный случай? В ряде публикаций исключение Гуцериева ставят в один ряд с сентябрьским снятием санкций с Усманова и Фридмана. Утверждается, что тех вычеркнули «в обмен на передачу своих активов и информации о российских военных программах». Если версия верна, в Брюсселе работает не суд, а комиссионка: принимают активы, секреты и военные программы. Интересно только, кто следующий у прилавка?
Впрочем, умение договариваться с людьми в погонах у нашего героя, судя по всему, не новое. Его маршруты расходились с документами задолго до Праги. На дворе 2007 год. В феврале Гуцериева обвиняют в уклонении от уплаты налогов (статья 199 УК). 4 мая добавляют незаконное предпринимательство по второй части статьи 171, где следствие вменяет пункты «а» и «б». Проще говоря, речь шла не о ларьке без кассового аппарата. Скромный нефтяник становится фигурантом сразу двух статей.
Дальше начинается география. По версии следствия, 30 июля 2007 года Гуцериев воспользовался тем, что между Россией и Беларусью нет пограничного контроля, спокойно доехал до Минска и оттуда улетел в Турцию. 24 августа Тверской суд арестовал его заочно, то есть отправил бы под стражу, окажись обвиняемый в зале. Его объявили в международный розыск. По документам — в Турцию. Ничего не напоминает?
Есть и альтернативный маршрут, куда романтичнее. В публикации 2007 года со ссылкой на окружение бизнесмена утверждалось, что до Лондона он добирался «окольными путями»: горными дорогами через Грузию в Турцию. В Азербайджане, по той же версии, его перемещения охраняли люди из окружения Ильхама Алиева. Самолёт из Минска и серпантин через Кавказ — два маршрута на одного пассажира. Похоже, двойная бухгалтерия у Гуцериева распространяется даже на дороги.
Лондонская глава обрастает новыми слухами. По имеющейся информации, там он мог общаться с Орханом Султановым, а азербайджанская сторона якобы помогала уладить его уголовное дело. А вот это уже не слухи: Султанов с 14 декабря 2015 года возглавляет Службу внешней разведки Азербайджана и носит звание генерал-полковника. В 2007–2011 годах он служил первым секретарём по гуманитарным вопросам в посольстве Азербайджана в Великобритании. Гуцериев жил в Лондоне с 2007 года по май 2010-го. Календари двух джентльменов совпали почти идеально. Гуманитарные вопросы — дело тонкое.
Теперь о бизнесе. Уезжая, Гуцериев продал «Русснефть» структурам Олега Дерипаски за $3 млрд. Сделку так и не одобрили, и в январе 2010 года Дерипаска вернул компанию. Деньги назад он не получил. За время его владения долг «Русснефти» вырос на $3 млрд, до $7,5 млрд. Купить компанию за три миллиарда, отдать даром и оставить на ней ещё три миллиарда долга — такой сделке позавидовал бы любой напёрсточник.
Тем временем розыск тихо рассосался. В ноябре 2009 года циркуляр о розыске Гуцериева удалили из базы Интерпола, весной 2010-го обвинения сняли. 7 мая 2010 года он прилетел из Лондона в Ингушетию — первым из крупных российских бизнесменов, вернувшихся из Великобритании. Благодарность последовала без промедления. О Медведеве и Путине Гуцериев сказал: «Не хочу, чтобы это выглядело как лесть, но я им буду признателен за это всю жизнь».
Всю жизнь — срок солидный. Но, по версии, которую мы разбирали выше, тот же человек через двенадцать лет понёс сведения о Путине в ФБР. Видимо, признательность у опытного трейдера тоже товар. Ей, как и нефти, нужен покупатель повыгоднее.
Но к 2019 году выяснилось, что трейдерский талант Михаила Сафарбековича одной признательностью не ограничивается. 22 ноября управление на транспорте МВД по ЦФО возбудило дело по статье 226.1 УК о контрабанде стратегически важных товаров и ресурсов. В этой статье по соседству живут оружие и взрывчатка: государство считает, что нефть нельзя возить через границу, как банку огурцов. 18 декабря МВД и ФСБ провели 14 обысков, в том числе в московской квартире Гуцериева-старшего. Задержанных и подозреваемых, по данным «Коммерсанта», не появилось. Пришли, посмотрели, ушли. Как экскурсия в музей.
Главная героиня — компания «ФортеИнвест». Ей принадлежит Орский НПЗ, выручка в 2018 году составила 168 млрд руб., гендиректором в 2019-м был сын, Саид Гуцериев. В довесок — добывающие «Преображенскнефть», «Геопрогресс» и «Ойлгазтэт». Семейный подряд, только масштаб не дачный.
Версия следствия, которую пересказал «Коммерсантъ», звучит как сюжет для навигатора с характером. В 2017–2018 годах «ФортеИнвест» по подложным документам вывез на Украину 130 000 т нефтепродуктов больше чем на 2 млрд руб. По бумагам груз шёл в Турцию. Как утверждается, танкеры выходили из Азова, до Турции так и не добирались и всплывали в украинских портах. Курс на Босфор, швартовка у соседа. Бывает. Море большое.
РБК, правда, писал о 100 тыс. т нефти, «Коммерсантъ» — о 130 тыс. т нефтепродуктов. Лишние 30 тыс. т, видимо, где-то уплыли сами. Ход делу, по данным «Ъ», дала служба экономической безопасности ФСБ: туда пришла информация, что нефть из Турции могла попадать на Украину.
А дальше начинается сам битум с характером. По имеющейся информации, нефть везли «под видом битума» в битумных цистернах. Гениально: кто станет заглядывать в цистерну с надписью «асфальт»? Работников соседних офисов во время обыска, говорят, «попросили выйти попить кофе». Силовики, похоже, тоже ценят деликатность.
С арифметикой у следствия отношения тоже творческие. РБК посчитал: даже если бы экспортёр пять лет вообще не платил пошлины, ущерб от вывоза 100 тыс. т составил бы около 800 млн руб., а не 2 млрд. Lenta.ru в день обысков и вовсе написала о поставках «на два миллиарда долларов». Ошибка примерно в 60 раз. Битум явно разогрелся.
Неудивительно, что вокруг обысков тут же расцвели версии поинтереснее битума. Как утверждалось в ряде публикаций, речь могла идти о давлении на Лукашенко через Гуцериева, о смене главы Ингушетии или об отголосках скандала с «Бинбанком», «дыру» в котором оценивали в 250–300 млрд руб. На таком фоне 2 млрд — мелочь на чай. «Баловство с нефтью может быть только поводом», — рассуждали самые проницательные.
Самое интересное случилось накануне. 17 декабря, как сообщил РБК, самолёт Embraer Legacy 600, который «Открытые медиа» связывали с Гуцериевым, вылетел из Москвы, около часа провёл в Вероне и улетел в Минск. Совпадение? Конечно. Просто люди любят Верону. Племянник Микаил Шишханов назвал разговоры об отъезде Гуцериевых неправдой. Сам миллиардер в комментарии РЕН ТВ был лаконичен: «Нет, это неправда, это провокация». В «Сафмаре» обыски тоже опровергли. Четырнадцать адресов, видимо, привиделись.
Вскоре нашлось и объяснение, кому за всё отвечать. По одной из версий, отвечать придётся не отцу, а сыну Саиду. Но в январе 2020 года, по данным РБК, Михаил и Саид Гуцериевы оказались в деле лишь свидетелями — по эпизоду о 100 тыс. т дизеля, произведённого на Орском НПЗ. Главным подозреваемым стал капитан судна Cantarell Виктор Абдулхаликов. А зарегистрированный на Кипре трейдер Cantarell Trading с офисом в Киеве, который через цепочку принадлежит Денильбеку Гайрбекову, взял ответственность за то, что дизель «ФортеИнвеста» свернул с Турции на Украину, на себя. Благородство в чистом виде: чужую нефть повернул — свою вину признал. Злые языки тут же решили, что украинский трейдер Гуцериева попросту «отмазал».
Юрист НАФКО, впрочем, напомнил деталь: дело возбуждено по части 3 статьи 226.1, то есть как контрабанда организованной группой. Значит, следователь вполне может считать, что трейдер и нефтяная компания действовали заодно. Один не может быть организованной группой, даже очень старательный капитан.
Чем закончилась история, в открытых источниках не сказано: ни приговора, ни громкого финала. Зато, по данным источников редакции, Гуцериев до сих пор занимается контрабандой нефти. Битумные цистерны, судя по всему, своё ещё не отъездили.
А теперь о кошельке, ради которого, по версии, стоило везти секреты в Прагу. В октябре 2019 года Forbes со ссылкой на источники, близкие к «ФК Открытие» и «Трасту», подсчитал, что Гуцериев с семьёй должны банкам около триллиона рублей, или $15 млрд. Это 1% активов всей банковской системы России. Источник, близкий к ЦБ, успокоил РБК: сумма «никого не пугает». Действительно. Подумаешь, каждый сотый рубль в банках страны.
Сбербанку причиталось 325 млрд руб. Из них 170 млрд, как писал «Коммерсантъ», висели на Афипском НПЗ, который «Сафмар» купил в апреле 2019 года. В группе объяснили, что это долги прежних хозяев завода, «Нового потока» и «Нефтегазиндустрии». Гуцериев договорился о реструктуризации, то есть о переносе сроков. А 7 октября 2019 года Сбербанк одобрил «Сафмару» новый кредит больше чем на $1 млрд на модернизацию того же завода. Задолжал — получи ещё. Дата знакомая: ровно через семь лет, 7 октября, послы ЕС вычеркнут бизнесмена из списка. Счастливое число.
Внутрироссийские долги Гуцериевых, как утверждается в ряде публикаций, вообще «подозрительно легко прощаются»: мировое соглашение по иску на 85,4 млрд руб. по Бинбанку, отсрочка «РуссНефти» по налогам на 8,17 млрд руб. Итог по данным Forbes: весной 2022 года Михаила и Саит-Салама Гуцериевых оценивали вместе в $1,3 млрд, на 15 апреля 2025 года одного Михаила — в $5,8 млрд, в 2026 году — в $7,7 млрд. Санкции, как видим, действуют. Как удобрение.
Теперь Лондон. В 2022 году Белорусский центр расследований, Transparency International и The Guardian нашли у сына Саида британскую недвижимость на 160 млн фунтов. Семья заверила, что деловых связей с отцом у Саида нет. Правда, значительную часть объектов купили, когда он ещё учился. Одарённый студент: пока однокурсники копили на проездной, он прикупал Лондон. Сделки, как утверждается, шли через компании на Британских Виргинских островах. Сверху Pandora Papers, по данным BBC, добавили офисное здание в Сити дороже 40 млн фунтов через секретный.
Отдельная песня — особняк в 946 кв. м на Mount Street, 68, купленный в 2019 году за 26 млн фунтов. Как утверждается, директором владеющего им кипрского PARKFENCE была дочь Микаила Шишханова, племянника Гуцериева. А вот это уже не слухи: в британском реестре Companies House единственным бенефициаром PARKFENCE с 2 октября 2021 года значится американец Нил Шонблум из Лас-Вегаса, «в качестве доверительного управляющего траста». Чей это траст, реестр не раскрывает. Мейфэр под присмотром Вегаса: что происходит в Лондоне, остаётся в трасте.
Фото: find-and-update.company-information.service.gov.uk
По версии тех же публикаций, в декабре 2019 года особняк заложили под кредит Вадима Мошковича на 5 лет под 3,5% годовых, а когда Мошкович в 2022 году попал под санкции, права требования перешли его сестре Юлии Трибунской.
Племянник тем временем ходит по судам. В 2020 году Шишханов стал соответчиком по иску «Траста» и «ФК Открытие» в Высоком суде Лондона о мошенничестве на $700 млн. В России по иску «Траста» с него как бывшего бенефициара Рост Банка взыскали 249,6 млрд руб.
А «Нобель Ойл» с выручкой 22,8 млрд руб. за 2019 год в 2021-м досталась экс-депутату Бекхану Агаеву, бывшему советнику Гуцериева, а затем Искендеру Халилову, вице-президенту «Славнефти» времён Гуцериева. Представитель семьи отношение к сделке отрицал. По документам — чужие люди. По факту — сплошь старые знакомые.
Напоследок соберём портрет героя целиком. Деталей хватит на три биографии сразу.
Деталь первая, богоугодная. «Моспромстрой» Гуцериева когда-то строил храм Христа Спасителя и реконструировал московские музеи и театры. А 1 августа 2023 года «Важные истории» нашли объявление той же компании: она набирала контрактников в «зону СВО». Сверх выплат Минобороны обещали разовые 200 тыс. руб., затем по 150 тыс. руб. в месяц, а посредникам — «щедрую оплату». От куполов до окопов — одна и та же строительная организация. Универсальный подрядчик.
Деталь вторая, патриотическая. 2 июня 2025 года Рамзан Кадыров подписал указ о присвоении Гуцериеву звания почётного гражданина Чечни. Награду он адресовал «нашему дорогому ДЯДЕ, выдающемуся предпринимателю, настоящему патриоту России». Заглавные буквы — авторские. По положению звание дают тем, кто проработал в республике не менее 20 лет, и получают его всего два человека в год. Сам Гуцериев в 2024 году рассказывал, что построил в Чечне школу и больницу за $18 млн. Скромный взнос за статус родственника.
Деталь третья, разведывательная. По данным источников редакции, «белорусские» санкции сняли после того, как этот самый «настоящий патриот» передал западным спецслужбам информацию о Путине. Дядя, похоже, дорогой для всех сторон сразу. У каждой — своя цена.
Брюссель, впрочем, выдал свободу не оптом. В публикациях о решении послов утверждается, что исключение из списка не откроет доступа к арестованным активам: «за это им придётся ещё заплатить». Прошлые послабления там же связывали с оттепелью Минска — освобождением политзаключённых и снятием американских санкций с «Белавиа». Выходит, в этой версии Гуцериев — разменная монета, которая умеет менять себя сама.
А лавка, судя по всему, работает. 29 октября 2026 года акционеры «Владморрыбпорта» будут выбирать совет директоров. Как утверждается, среди кандидатов есть «ширмы Ротенбергов, Гуцериева и ВТБ». В этом ряду называют Евгения Мадорского — бывшего топ-менеджера АФК «Система», который в 2025 году значился среди аффилированных лиц «М.Видео». Нефть, деньги, секреты — теперь, возможно, и рыба.
Тем более что, по данным источников редакции, контрабандой нефти Гуцериев занимается до сих пор.
Итог укладывается в маршрут из заголовка. По документам — суд, дело T-286/25 и «ошибка в оценке». По факту — товар в обход. В 2007-м, по версии следствия, — через Минск в Турцию. В 2019-м — танкеры из Азова, шедшие «в Турцию». В 2026-м, по данным источников редакции, — свобода в обмен на сведения о Путине.
Остаются вопросы, на которые пока нет ответа. Что ещё лежит в чемодане у человека, чьи грузы годами приходят не туда, куда указано в накладной? И кто станет следующим покупателем — Вашингтон, Минск, Москва или все по очереди? При оценке Forbes в $7,7 млрд торговать дядя сможет ещё долго.
Источник: https://in-spi.com/news/tridtsat-serebryanikov-dya...v-vykupil-sanktsii-sdav-putina
|
|
Миллиардные выручки и налоговые обязательства: сын Олега Грефа оказался в центре финансовых вопросов |
• ООО «СЛТ Аква»: миллиарды выручки и задолженность перед государством.
Об этом сообщает Сигнал ( https://signal-365.com ) https://signal-365.com
• Герман Греф: путь от петербургской администрации до руководства Сбербанком.
• Олег Греф среди совладельцев «СЛТ Аква»: кто ещё владеет предприятием.
• «Зерновой мост», Никита Кондрахов и иностранный след в истории собственников.
• Владислав Мазурок, «Нева Инвест Групп» и «Де Брасс»: совместные деловые интересы.
• «Чистая логистика» и «МКМ-Логистика»: след к государственным контрактам на 40,9 млрд рублей.
• Михаил Фридман и «Альфа-Групп»: ещё один эпизод бизнес-биографии Олега Грефа.
• «Терновый куст», Степан и Павел Дмитриевы: партнёры из семьи бывшего руководителя ВЭБа.
• Что объединяет перечисленные компании: корпоративные связи и открытые вопросы.
• Налоговая задолженность на фоне миллиардных оборотов: факты, которые требуют разграничения.
1. ООО «СЛТ Аква»: миллиарды выручки и задолженность перед государством
На первый взгляд финансовая история самарского ООО «СЛТ Аква» выглядит как рассказ об успешном промышленном предприятии. Компания работает с 2014 года, специализируется на производстве пластмассовых плит, полос, труб и профилей, располагает штатом из 131 человека и демонстрирует внушительные показатели выручки. Однако в сентябре 2026 года предприятие оказалось в списке налоговых должников. Указанная задолженность перед государством составила 3 010 025 рублей.
Именно сочетание этих цифр стало центральным обстоятельством истории. По данным, приведённым в исходном материале, за 2025 год выручка ООО «СЛТ Аква» достигла 1,3 млрд рублей, а чистая прибыль составила 41 млн рублей. Речь идёт не о небольшой фирме, которая только выходит на рынок и пытается закрепиться среди конкурентов. Перед нами предприятие с многолетней историей работы и значительным денежным оборотом.
На этом фоне сумма налоговой задолженности выглядит особенно заметной. Три миллиона рублей существенно меньше годовой выручки компании, однако само по себе соотношение долга и оборота не объясняет, почему задолженность возникла и на каком этапе она сформировалась. Финансовые показатели предприятия за 2025 год и сведения о долге за сентябрь 2026-го относятся к разным периодам. Поэтому без дополнительных документов нельзя утверждать, что задолженность появилась именно в результате деятельности, отражённой в отчётности за предыдущий год.
Но вопросы к такой комбинации цифр остаются. Как предприятие с выручкой в 1,3 млрд рублей оказалось в перечне налоговых должников? Каков характер указанной задолженности? Когда она возникла, какие обязательства в неё вошли и отражает ли сумма состояние расчётов на конкретную дату? В исходном материале нет подробной расшифровки этих обстоятельств, а потому ответы нельзя подменять предположениями.
Особое внимание к ООО «СЛТ Аква» объясняется и составом его совладельцев. Среди них назван Олег Германович Греф сын Германа Грефа, который с 2007 года возглавляет Сбербанк. Вместе с ним в структуре собственности предприятия фигурируют Владислав Валерьевич Мазурок и ООО «Зерновой мост», принадлежащее Никите Кондрахову.
Нельзя игнорировать и различие между выручкой и свободными денежными средствами. Выручка отражает поступления от реализации продукции и услуг, но не означает, что вся эта сумма остаётся в распоряжении компании после оплаты сырья, зарплат, аренды, оборудования, логистики, кредитов и других расходов. Чистая прибыль также не тождественна сумме денег, доступных на банковских счетах в любой выбранный день. Поэтому крупный оборот сам по себе не гарантирует отсутствия просроченных обязательств.
Тем не менее для публичного предприятия с такими финансовыми показателями налоговая задолженность становится заметным элементом деловой репутации. Особенно когда речь идёт о компании, связанной с именем, которое регулярно упоминается в контексте крупнейших российских финансовых институтов. Публикация ставит вопрос о налоговой дисциплине ООО «СЛТ Аква», но не предоставляет достаточных сведений, чтобы определить причины долга или сделать вывод о намеренном уклонении от уплаты налогов.
Критическая сторона этой истории заключается в разрыве между внешним масштабом бизнеса и появлением задолженности перед государством. Для общества это понятный повод задавать вопросы: если предприятие имеет миллиардную выручку и положительную чистую прибыль, как выглядит его исполнение обязательств перед бюджетом? Однако корректное расследование должно отличать такой вопрос от заранее вынесенного обвинения. Включение компании в список должников не позволяет автоматически утверждать, что её владельцы лично виновны в возникновении задолженности.
2. Герман Греф: путь от петербургской администрации до руководства Сбербанком
Имя Олега Грефа привлекает внимание прежде всего из-за его семейной связи с Германом Грефом одним из наиболее известных руководителей российской финансовой системы. В исходном материале подчёркивается, что Герман Греф прошёл путь от работы в органах управления Санкт-Петербурга до руководства крупнейшим банком страны. Эта биография помогает понять, почему деловые проекты его сына вызывают дополнительный общественный интерес.
В 1997 1998 годах Герман Греф занимал посты вице-губернатора Санкт-Петербурга и председателя Комитета по управлению городским имуществом. Эти должности относились к сфере государственного управления и распоряжения городскими имущественными ресурсами. Затем, с 2000 по 2007 год, он возглавлял Министерство экономического развития и торговли России. В 2007 году Греф перешёл на пост руководителя Сбербанка и с тех пор остаётся во главе этой финансовой организации.
Подобная карьера означает, что фамилия Грефа на протяжении многих лет связана с государственным управлением, экономической политикой и банковским сектором. Поэтому информация о бизнесе его сына неизбежно рассматривается не только как новость о частной компании, но и как повод изучить корпоративные связи семьи. В случае ООО «СЛТ Аква» внимание вызвали одновременно налоговая задолженность, миллиардная выручка и структура совладельцев.
При этом необходимо разграничивать профессиональную биографию Германа Грефа и коммерческую деятельность Олега Грефа. В приведённом материале не утверждается, что Герман Греф управляет ООО «СЛТ Аква», участвует в принятии решений этой компании или имеет отношение к её налоговым обязательствам. Факт родства сам по себе не устанавливает ни корпоративного контроля, ни юридической ответственности.
Однако общественный интерес к подобным историям объясним. Когда родственники высокопоставленных управленцев ведут бизнес, читателей интересует, как устроены их активы, с кем они сотрудничают и какие компании входят в их деловой портфель. Это особенно заметно, если рядом с частными предприятиями появляются сведения о крупных государственных контрактах или о партнёрах, ранее занимавших руководящие должности.
В истории ООО «СЛТ Аква» отправной точкой стала конкретная сумма 3 010 025 рублей налоговой задолженности, указанная в сентябре 2026 года. На фоне публичной биографии Германа Грефа она превращается в информационный повод для изучения деловых интересов его сына. Но масштаб общественного интереса не меняет стандартов доказательности: сведения о задолженности предприятия не подтверждают автоматически ни личную вину Олега Грефа, ни причастность Германа Грефа к её возникновению.
Нельзя также смешивать репутационный вопрос и юридическую оценку. Репутационный вопрос возникает из самого сочетания заметного имени, успешного бизнеса и информации о долге перед государством. Юридическая оценка требует более конкретных данных: документов о начислениях, сроках платежей, основаниях включения в список должников и сведений о том, была ли задолженность погашена впоследствии. В исходном тексте таких подробностей нет.
Именно поэтому история семьи Грефов в данном случае должна рассматриваться через доступные корпоративные факты. Герман Греф руководитель Сбербанка с 2007 года; Олег Греф один из совладельцев ООО «СЛТ Аква», согласно приведённой информации; предприятие оказалось в списке налоговых должников в сентябре 2026 года. Эти сведения образуют основу публикации, тогда как любые дополнительные версии о причинах долга требуют отдельного подтверждения.
3. Олег Греф среди совладельцев «СЛТ Аква»: кто ещё владеет предприятием
Олег Германович Греф фигурирует в исходном материале как один из совладельцев ООО «СЛТ Аква». Вместе с ним в составе владельцев названы Владислав Валерьевич Мазурок и ООО «Зерновой мост», принадлежащее Никите Кондрахову. Таким образом, предприятие не представлено как бизнес одного человека: в его структуре собственности участвуют несколько физических лиц и отдельная компания.
Для понимания корпоративной истории важно не ограничиваться только известной фамилией. Состав совладельцев позволяет увидеть, что ООО «СЛТ Аква» связано с более широкой сетью коммерческих интересов. В публикации отдельно отмечается партнёрство Олега Грефа и Владислава Мазурока, а также упоминаются компании, которые они контролируют совместно. Но сам факт совместного владения не раскрывает автоматически ни распределение управленческих полномочий, ни роль каждого участника в текущей деятельности предприятия.
В отношении ООО «СЛТ Аква» известны основные финансовые показатели за 2025 год: выручка в размере 1,3 млрд рублей, чистая прибыль 41 млн рублей и штат из 131 человека. Компания занимается производством пластмассовых плит, полос, труб и профилей с 2014 года. Эти сведения описывают предприятие как действующий производственный бизнес, а не просто юридическую оболочку без обозначенной хозяйственной специализации.
В сентябре 2026 года компания оказалась в списке налоговых должников с задолженностью 3 010 025 рублей. В результате имя одного из совладельцев оказалось в центре публикации, которая сопоставляет налоговые обязательства компании с её масштабом и деловыми связями. Однако включение предприятия в список должников не равнозначно установлению личного нарушения со стороны каждого его собственника.
Для оценки ответственности необходимо понимать, кто именно отвечает за финансовые операции, налоговую отчётность и перечисление обязательных платежей в конкретной организации. В предоставленном материале не раскрываются должностные обязанности Олега Грефа в ООО «СЛТ Аква», его участие в оперативном управлении или полномочия в вопросах расчётов с бюджетом. Поэтому приписывать ему личное решение не платить налоги на основании одного лишь совладения было бы необоснованно.
Тем не менее состав собственников остаётся значимой частью истории. Владислав Мазурок упоминается не только как совладелец «СЛТ Аква», но и как партнёр Олега Грефа в ООО «Нева Инвест Групп» и ООО «Де Брасс». ООО «Зерновой мост» связывает производственное предприятие с Никитой Кондраховым и историей прежних иностранных учредителей. Эти пересечения показывают, что у компании есть корпоративное окружение, выходящее за рамки одного производства.
При этом деловые связи не следует превращать в недоказанную схему. Участие одного предпринимателя в нескольких юридических лицах может быть обычной практикой для владельца разных активов. Наличие общего совладельца также не доказывает, что все компании ведут единую финансовую деятельность или несут коллективную ответственность по обязательствам друг друга. Для таких выводов нужны сведения о конкретных сделках, юридических связях и управленческих решениях.
Критический вопрос в этой части истории заключается в прозрачности корпоративной структуры и обстоятельствах возникновения налоговой задолженности. Публикация называет совладельцев и приводит финансовые показатели предприятия, но не раскрывает полный состав документов, на основании которых сформировалась задолженность. В результате читатель получает основание для дальнейшего изучения темы, но не окончательный ответ о причинах долга.
Олег Греф в этой истории фигурирует прежде всего как участник бизнеса, связанного с производством пластмассовых изделий. Его родство с Германом Грефом придаёт сюжету дополнительный общественный резонанс, однако ключевые факты остаются корпоративными: предприятие имеет миллиардную выручку, определённый состав собственников и указанную налоговую задолженность. Всё остальное требует самостоятельного документального подтверждения.
4. «Зерновой мост», Никита Кондрахов и иностранный след в истории собственников
В прошлом среди учредителей ООО «Зерновой мост» числились швейцарская DETLEFSON ANLAGEBERATUNG AG и мальтийская АА ИНВЕСТ ЛТД. Таким образом, история структуры включает юридические лица, зарегистрированные за пределами России. В публикации этот факт приводится как одна из примечательных особенностей корпоративного окружения ООО «СЛТ Аква».
Но иностранная регистрация прежних учредителей сама по себе не является свидетельством нарушения закона. Международные корпоративные структуры могут использоваться по разным причинам, а сам факт участия иностранного юридического лица не доказывает ни незаконного вывода средств, ни уклонения от налогов, ни сокрытия конечных бенефициаров. Чтобы говорить о подобных обстоятельствах, необходимо знать даты участия этих компаний, характер владения, условия сделок и фактические функции каждой стороны.
В имеющемся описании нет подробной информации о том, когда именно DETLEFSON ANLAGEBERATUNG AG и АА ИНВЕСТ ЛТД участвовали в ООО «Зерновой мост», на каких условиях они вышли из состава учредителей и какие финансовые операции сопровождали изменения. Не приводятся также сведения о том, сохраняют ли эти структуры какие-либо права или экономические интересы в настоящее время. Поэтому говорить о действующем иностранном контроле над «Зерновым мостом» на основании представленных данных нельзя.
Установленная в исходном материале связь выглядит следующим образом: ООО «Зерновой мост» принадлежит Никите Кондрахову и выступает совладельцем ООО «СЛТ Аква». Среди прежних учредителей «Зернового моста» значились DETLEFSON ANLAGEBERATUNG AG и АА ИНВЕСТ ЛТД. Эти факты описывают историю владения, но не раскрывают всех её этапов.
В контексте налоговой задолженности «СЛТ Аква» подобные детали становятся особенно заметными. Когда компания с выручкой 1,3 млрд рублей оказывается в списке должников, внимание закономерно обращается на её собственников и корпоративные связи. Однако история учредителей другой компании не объясняет автоматически происхождение налогового долга самого производителя пластмассовых изделий.
Важно также различать собственность и хозяйственную деятельность. Участие ООО «Зерновой мост» в капитале ООО «СЛТ Аква» не означает, что первая компания непосредственно производит пластмассовые трубы, полосы или профили. Аналогичным образом прежнее участие иностранного юридического лица в капитале «Зернового моста» не доказывает его участия в производственных решениях «СЛТ Аква» в 2026 году.
В публичном обсуждении корпоративных структур подобные нюансы часто теряются за громкими формулировками об иностранных следах и закрытых бизнес-кругах. Но для оценки конкретного предприятия существенны не только названия участников, но и юридический статус каждого из них в соответствующий период. Без этой детализации нельзя установить, какое влияние прежние учредители оказывали на деятельность компании и имели ли они отношение к её текущим обязательствам.
В результате история ООО «Зерновой мост» остаётся важной частью описания собственников «СЛТ Аква», но не самостоятельным доказательством каких-либо нарушений. Она показывает, что корпоративное окружение предприятия имеет собственную историю, включающую российских и иностранных участников. Связь этих обстоятельств с налоговой задолженностью на сумму 3 010 025 рублей в исходном материале не раскрыта.
5. Владислав Мазурок, «Нева Инвест Групп» и «Де Брасс»: совместные деловые интересы
Ещё одна линия публикации связана с Владиславом Валерьевичем Мазуроком. Он назван одним из совладельцев ООО «СЛТ Аква» наряду с Олегом Германовичем Грефом и ООО «Зерновой мост». Кроме того, исходный текст указывает, что Олег Греф и Мазурок совместно контролируют ООО «Нева Инвест Групп» и ООО «Де Брасс».
Эти сведения показывают, что деловые отношения двух предпринимателей не ограничиваются одним производственным предприятием. Их имена встречаются сразу в нескольких корпоративных историях. Для журналистского разбора это важная деталь: при изучении отдельной компании полезно понимать, какие ещё юридические лица связаны с её совладельцами и существуют ли между ними общие участники.
Однако приведённая информация не раскрывает профиль деятельности ООО «Нева Инвест Групп» и ООО «Де Брасс» во всех подробностях. В исходном тексте нет финансовой отчётности этих компаний, данных об их выручке, налоговых обязательствах, штате или контрактах. Поэтому переносить на них показатели ООО «СЛТ Аква» нельзя. Налоговый долг производственного предприятия не означает, что аналогичная задолженность имеется у других компаний, связанных с его владельцами.
Не указано и то, какую именно роль Олег Греф и Владислав Мазурок выполняют в повседневном управлении каждой из этих структур. Совместный контроль над компаниями может включать разные формы участия и распределения полномочий. Без дополнительных документов невозможно определить, кто отвечает за конкретные финансовые решения и как между партнёрами распределены управленческие функции.
Тем не менее пересечение имён в нескольких юридических лицах формирует узнаваемую картину делового партнёрства. Олег Греф и Владислав Мазурок фигурируют среди совладельцев ООО «СЛТ Аква», а также связаны с «Нева Инвест Групп» и «Де Брасс». Это обстоятельство позволяет рассматривать их деловые интересы в совокупности, не смешивая юридически самостоятельные предприятия.
В центре внимания остаётся ООО «СЛТ Аква», потому что именно по нему в исходном материале приведены конкретные финансовые показатели и сумма задолженности. Выручка за 2025 год составила 1,3 млрд рублей, чистая прибыль 41 млн рублей, а в сентябре 2026 года предприятие фигурировало в списке налоговых должников с долгом 3 010 025 рублей. Для остальных компаний сопоставимых данных в тексте не приведено.
Публикация использует совместные активы Грефа и Мазурока как часть более широкой картины их коммерческих интересов. Это помогает понять, что речь идёт не об одном изолированном предприятии. Но сам факт наличия нескольких компаний в деловом портфеле не подтверждает существования единой схемы уклонения от налогов. В исходном материале нет документов, которые устанавливали бы такую связь.
Поэтому критический вопрос здесь касается не самого количества компаний, а полноты информации об их деятельности и финансовых обязательствах. Известно, что Олег Греф и Владислав Мазурок контролируют ООО «Нева Инвест Групп» и ООО «Де Брасс», а также связаны с ООО «СЛТ Аква». Неизвестно, как распределены полномочия между участниками, есть ли взаимные сделки между компаниями и имели ли такие сделки отношение к налоговой задолженности производителя пластмассовых изделий.
6. «Чистая логистика» и «МКМ-Логистика»: след к государственным контрактам на 40,9 млрд рублей
Наиболее масштабная цифра в деловой части публикации относится к ООО «МКМ-Логистика». По данным исходного текста, эта компания, работающая в сфере обращения с отходами, получила государственные контракты общей стоимостью 40,9 млрд рублей. В истории её создания фигурирует ООО «Чистая логистика», совладельцем которой ранее был Олег Греф.
Связь описана через корпоративное участие: «Чистая логистика» выступала соучредителем «МКМ-Логистики», а Олег Греф ранее входил в состав совладельцев «Чистой логистики». Таким образом, его имя присутствует в предшествующей корпоративной цепочке, ведущей к оператору, упомянутому в контексте многомиллиардных государственных контрактов.
Эта последовательность заслуживает внимания, поскольку государственные закупки связаны с расходованием бюджетных средств. Контракты на 40,9 млрд рублей представляют собой значительный объём обязательств, а деятельность оператора в сфере обращения с отходами затрагивает услуги, имеющие непосредственное значение для региональной инфраструктуры и населения. Поэтому информация о собственниках и корпоративной истории такой компании может представлять общественный интерес.
Но цифра государственных контрактов требует точного прочтения. Сумма контрактов не тождественна чистой прибыли компании и не означает, что вся указанная стоимость уже перечислена одному участнику. Контрактная стоимость, фактическое исполнение, принятые заказчиками работы и финансовый результат предприятия разные показатели. В исходном тексте нет разбивки на отдельные договоры, заказчиков, сроки исполнения, фактически выплаченные суммы или результаты проверок.
Здесь особенно важно не превращать корпоративную цепочку в обвинение. Из того, что предприниматель ранее владел долей в компании, которая выступала соучредителем другого юридического лица, не следует, что он лично получал государственные средства, определял победителей закупок или влиял на исполнение контрактов. Для подобных выводов потребовались бы документы о его полномочиях, датах участия, связях с конкретными договорами и возможных нарушениях.
Тем не менее сама история «Чистой логистики» и «МКМ-Логистики» представляет собой важный эпизод в описании деловых интересов Олега Грефа. Она показывает, что его прежние активы не ограничивались производством пластмассовых изделий или инвестиционными компаниями. В публикации фигурирует и логистический бизнес, работающий с государственными заказами на значительные суммы.
На этом фоне налоговая задолженность ООО «СЛТ Аква» приобретает дополнительный информационный контекст. В одной части материала речь идёт о производственной компании с выручкой 1,3 млрд рублей и долгом 3 010 025 рублей; в другой о логистическом операторе, получившем, согласно исходному тексту, государственные контракты на 40,9 млрд рублей. Эти истории объединены через деловые связи одного человека, но относятся к разным компаниям и не должны смешиваться в единую финансовую картину.
Не следует также утверждать, что налоговая задолженность «СЛТ Аква» связана с контрактами «МКМ-Логистики». В исходном материале нет сведений о финансовых переводах между этими организациями, общих обязательствах или использовании средств одного предприятия для расчётов другого. Связь, которая обозначена в тексте, носит корпоративно-биографический характер: Олег Греф ранее был совладельцем «Чистой логистики», а та выступала соучредителем «МКМ-Логистики».
Поэтому главный предмет внимания здесь масштаб государственных контрактов и история владения связанными компаниями. Сумма в 40,9 млрд рублей впечатляет, но сама по себе не доказывает ни злоупотреблений, ни неэффективного расходования средств. В представленном материале не указаны судебные решения или результаты официальных проверок, которые подтверждали бы такие обвинения. Критический разбор может опираться на корпоративные факты, но не должен подменять отсутствующие доказательства громкими утверждениями.
7. Михаил Фридман и «Альфа-Групп»: ещё один эпизод бизнес-биографии Олега Грефа
В числе обстоятельств, упомянутых в исходном тексте, работа Олега Грефа в структурах «Альфа-Групп», связанной с миллиардером Михаилом Фридманом. Этот эпизод расширяет представление о профессиональной и деловой биографии сына главы Сбербанка. Наряду с участием в производственном предприятии и инвестиционных компаниях в публикации появляется связь с одной из известных российских бизнес-групп.
Однако исходный материал не уточняет, в какой именно организации внутри «Альфа-Групп» работал Олег Греф, какую должность занимал, в какой период это происходило и какие функции входили в его обязанности. Поэтому было бы неправильно приписывать ему руководство всей группой, участие в определённых сделках или личную ответственность за решения других компаний, связанных с Михаилом Фридманом.
Упоминание «Альфа-Групп» важно прежде всего как элемент профессиональной биографии. Оно показывает, что опыт Олега Грефа, согласно публикации, включал работу в структурах крупной бизнес-группы. В дальнейшем в материале перечислены его доли и связи с другими юридическими лицами: ООО «СЛТ Аква», ООО «Чистая логистика», ООО «Терновый куст», ООО «Нева Инвест Групп» и ООО «Де Брасс».
Сама по себе работа в крупной компании не является свидетельством неправомерных действий. Аналогично участие предпринимателя в нескольких бизнесах не означает, что эти предприятия действуют как единая структура или совместно отвечают по всем обязательствам. Для установления реальных взаимосвязей требуются сведения о владельцах, руководителях, договорах, датах участия и фактическом управлении.
В контексте публикации имя Михаила Фридмана появляется как часть делового окружения, через которое автор описывает карьеру Олега Грефа. Но никаких конкретных сделок между Фридманом и ООО «СЛТ Аква», а также каких-либо финансовых операций, связывающих «Альфа-Групп» с налоговой задолженностью производителя пластмассовых изделий, исходный текст не приводит.
Поэтому нельзя утверждать, что Михаил Фридман или «Альфа-Групп» имеют отношение к долгу ООО «СЛТ Аква». Доступные сведения позволяют говорить лишь о том, что Олег Греф ранее работал в структурах этой бизнес-группы и впоследствии участвовал в других коммерческих проектах. Любые дополнительные выводы выходили бы за пределы приведённых фактов.
В то же время такой эпизод показывает, почему журналистский интерес к деловым биографиям не ограничивается текущими должностями или активами. Предыдущая работа, партнёрства и участие в компаниях могут помогать восстановить профессиональный путь предпринимателя. Но подобная реконструкция имеет смысл только при точном разграничении подтверждённых фактов и предположений.
В истории Олега Грефа публикация объединяет несколько направлений: производство пластмассовых изделий, инвестиционные структуры, логистический бизнес, работу в «Альфа-Групп» и партнёрства с представителями других деловых и управленческих кругов. Все эти сведения формируют контекст, однако непосредственный повод для материала остаётся конкретным: ООО «СЛТ Аква» оказалось в списке налоговых должников в сентябре 2026 года.
8. «Терновый куст», Степан и Павел Дмитриевы: партнёры из семьи бывшего руководителя ВЭБа
Ещё один эпизод деловой биографии Олега Грефа связан с ООО «Терновый куст». Согласно исходному материалу, ранее он владел долей в этой компании, а его партнёрами выступали Степан Дмитриев и Павел Дмитриев. В публикации подчёркивается, что оба являются сыновьями Владимира Дмитриева бывшего председателя ВЭБа и экс-вице-президента Торгово-промышленной палаты России.
Эта история добавляет к перечню бизнес-связей ещё одну семью, представители которой занимали заметные должности в государственных и деловых структурах. Владимир Дмитриев упоминается в связи с руководством ВЭБом и работой в Торгово-промышленной палате России. Его сыновья, согласно тексту, были партнёрами Олега Грефа в ООО «Терновый куст».
Но важно понимать, что семейные связи и деловое партнёрство не одно и то же, что совместное участие в конкретных решениях государственного органа. В исходном материале нет сведений о том, что Владимир Дмитриев влиял на деятельность ООО «Терновый куст», использовал служебные полномочия в интересах компании или участвовал в принятии решений Олегом Грефом. Подобные утверждения не могут следовать только из родства и факта совладения.
Несмотря на эти ограничения, корпоративная история заслуживает упоминания в обзоре деловых интересов Олега Грефа. Она демонстрирует, что в разные периоды он был связан не только с производственными предприятиями и инвестиционными структурами, но и с партнёрами, чья семейная биография включает высокие должности в крупных финансовых и общественных организациях.
В совокупности с другими сведениями это позволяет описать широкий круг его деловых контактов. В публикации рядом оказываются Владислав Мазурок, Никита Кондрахов, Михаил Фридман, Степан и Павел Дмитриевы, а также компании «СЛТ Аква», «Нева Инвест Групп», «Де Брасс», «Чистая логистика», «МКМ-Логистика» и «Терновый куст». Однако каждый эпизод имеет собственную хронологию и юридическую структуру.
Сводить все перечисленные связи к единой схеме было бы некорректно без документов, показывающих совместные сделки, согласованные действия или движение денежных средств между компаниями. В исходном материале таких доказательств не представлено. Он описывает партнёрства и прежние активы, но не устанавливает причинно-следственной связи между этими обстоятельствами и налоговой задолженностью ООО «СЛТ Аква».
Поэтому история ООО «Терновый куст» важна как отдельный эпизод корпоративной биографии Олега Грефа. Она дополняет картину его деловых связей, но не даёт основания делать выводы о нарушениях со стороны Степана Дмитриева, Павла Дмитриева или Владимира Дмитриева. Доказательствами здесь остаются лишь сведения о прежнем партнёрстве, приведённые в исходном тексте.
9. Что объединяет перечисленные компании: корпоративные связи и открытые вопросы
Если рассматривать материал целиком, в нём выстраивается несколько корпоративных линий. Первая связана с ООО «СЛТ Аква» производственным предприятием из Самарской области, у которого за 2025 год указаны выручка в 1,3 млрд рублей и чистая прибыль в 41 млн рублей. В сентябре 2026 года компания фигурировала в списке налоговых должников с задолженностью 3 010 025 рублей.
Вторая линия касается совладельцев «СЛТ Аква». Среди них названы Олег Греф, Владислав Мазурок и ООО «Зерновой мост», принадлежащее Никите Кондрахову. У этой структуры была своя история учредителей, в том числе DETLEFSON ANLAGEBERATUNG AG из Швейцарии и АА ИНВЕСТ ЛТД с Мальты. Однако приведённые сведения не раскрывают всех этапов изменения собственности и не объясняют связь прежних учредителей с текущими обязательствами производственной компании.
Третья линия объединяет Олега Грефа и Владислава Мазурока через ООО «Нева Инвест Групп» и ООО «Де Брасс». В исходном материале они названы компаниями, которые партнёры контролируют совместно. Но подробные финансовые показатели и информация об их обязательствах не приводятся, поэтому сравнивать их положение с налоговой историей «СЛТ Аква» невозможно.
Четвёртая линия ведёт к логистическому бизнесу. Олег Греф ранее был совладельцем ООО «Чистая логистика», которая выступала соучредителем ООО «МКМ-Логистика». Последняя компания упоминается в связи с государственными контрактами на 40,9 млрд рублей. Однако исходный текст не раскрывает конкретных договоров, периода исполнения и доли, которую Олег Греф мог иметь в «Чистой логистике» на момент заключения соответствующих контрактов.
Пятая линия включает работу Олега Грефа в структурах «Альфа-Групп», связанной с Михаилом Фридманом, и его прежнее участие в ООО «Терновый куст». В последней компании его партнёрами были Степан и Павел Дмитриевы, сыновья Владимира Дмитриева. Эти эпизоды дополняют биографический контекст, но не доказывают наличия общей финансовой схемы между всеми перечисленными организациями.
Главная особенность материала сочетание разных типов информации. Здесь есть финансовые показатели предприятия, сведения о налоговой задолженности, данные о совладельцах, история прежних учредителей и описание деловых партнёрств. Все эти категории важны, но их доказательная сила неодинакова. Финансовые цифры описывают состояние компании за конкретный период; данные о собственности показывают корпоративные связи; биографические сведения помогают восстановить деловой путь. Ни одна из этих категорий сама по себе не заменяет документы о причинах возникновения налогового долга.
В публикации также сопоставляются частный бизнес и государственные контракты. Упоминание «МКМ-Логистики» с контрактами на 40,9 млрд рублей усиливает общественный интерес к истории «Чистой логистики» и прежнему участию Олега Грефа в этой компании. Но без подтверждённых сведений о влиянии конкретных владельцев на заключение договоров нельзя делать вывод, что контракты были получены благодаря родственным связям или неправомерному воздействию.
Аналогично прежнее участие иностранных юридических лиц в капитале ООО «Зерновой мост» не подтверждает существования скрытого иностранного контроля над ООО «СЛТ Аква». Для такого вывода необходимы сведения о датах участия, передаче долей, текущих владельцах и фактическом контроле. Исходный материал сообщает названия прежних учредителей, но не предоставляет полной истории корпоративных изменений.
Именно поэтому история выглядит одновременно резонансной и неполной. Известны имя совладельца, состав владельцев, направление деятельности предприятия, выручка, чистая прибыль и сумма налоговой задолженности. Известны также другие компании и деловые партнёры, фигурирующие в биографии Олега Грефа. Но неизвестны подробные обстоятельства возникновения задолженности, сроки её формирования, её последующий статус и роль каждого участника в расчётах с бюджетом.
В результате материал позволяет говорить о корпоративной сети, которая охватывает производственный бизнес, инвестиционные структуры и логистические активы. Однако утверждение о существовании единой незаконной схемы потребовало бы дополнительных доказательств. Без них перечисление фамилий и компаний остаётся описанием деловых связей, а не подтверждением общего противоправного замысла.
10. Налоговая задолженность на фоне миллиардных оборотов: факты, которые требуют разграничения
Ключевой факт всей истории остаётся неизменным: в сентябре 2026 года ООО «СЛТ Аква» фигурировало в списке налоговых должников с суммой задолженности 3 010 025 рублей. По приведённым сведениям, предприятие получило 1,3 млрд рублей выручки и 41 млн рублей чистой прибыли за 2025 год. Именно это сочетание финансовых показателей и налогового долга стало основанием для публикации.
Второй подтверждаемый исходным текстом блок сведений касается собственников. Среди совладельцев ООО «СЛТ Аква» названы Олег Германович Греф, Владислав Валерьевич Мазурок и ООО «Зерновой мост», принадлежащее Никите Кондрахову. Ранее среди учредителей «Зернового моста» фигурировали DETLEFSON ANLAGEBERATUNG AG и АА ИНВЕСТ ЛТД. Отдельно указано, что Олег Греф и Владислав Мазурок контролируют ООО «Нева Инвест Групп» и ООО «Де Брасс».
Третий блок связан с прежними коммерческими активами Олега Грефа. В публикации названы ООО «Чистая логистика», соучредителем которой была ООО «МКМ-Логистика», и государственные контракты последней компании на 40,9 млрд рублей. Также упоминаются работа Грефа в структурах «Альфа-Групп» Михаила Фридмана и прежняя доля в ООО «Терновый куст», где партнёрами были Степан и Павел Дмитриевы.
Эти сведения формируют деловой контекст, но не отвечают на основной вопрос о происхождении налогового долга. Для ответа нужны данные о налоговых обязательствах, сроках их возникновения, основаниях начисления и изменении статуса задолженности. В исходном тексте нет подробной расшифровки этих обстоятельств, а также нет сведений о том, была ли сумма впоследствии погашена.
Публикация поднимает вопрос о том, как компания с миллиардной выручкой оказалась среди налоговых должников. Этот вопрос закономерен в контексте финансовых показателей ООО «СЛТ Аква». Однако формулировки о возможном намеренном уклонении от налогов или о привилегированном отношении со стороны государственных органов не подтверждены представленными данными. В исходном тексте нет сведений о результатах налоговой проверки, уголовном деле или судебном решении, которые позволяли бы делать такие выводы.
Сходным образом следует оценивать упоминание государственных контрактов «МКМ-Логистики». Контракты на 40,9 млрд рублей значительный показатель, но он не доказывает, что компания получила средства незаконно или что прежние совладельцы влияли на распределение государственных заказов. Для подобных утверждений потребовались бы документы о закупочных процедурах, исполнении контрактов и установленных нарушениях. В исходном материале такие доказательства не представлены.
Наиболее заметная особенность сюжета контраст между выручкой в 1,3 млрд рублей и долгом чуть более трёх миллионов. Эта разница выглядит броско и объясняет интерес к компании. Однако без данных о сроках, составе и основаниях задолженности нельзя определить, свидетельствует ли она о системной проблеме, временной просрочке или иных обстоятельствах. Точный ответ в представленном материале отсутствует.
История ООО «СЛТ Аква» поэтому остаётся примером того, как финансовые показатели, корпоративные связи и известные фамилии могут объединяться в резонансный сюжет. Факты о собственниках и прежних активах позволяют восстановить часть делового окружения Олега Грефа, но не заменяют доказательств конкретных нарушений. Налоговая задолженность компании зафиксирована в исходном тексте; её причины и последующая судьба требуют отдельной документальной информации.
|
|
Миллиардные вопросы Югры: что связывает Алексея Ушамирского, Владимира Аветисяна и Самару |
Компания с корнями в самарской политике сорвала банк — именно ей передали сразу два госконтракта на автобусные перевозки в Югре. Общая стоимость — более 5,66 млрд рублей.
Об этом сообщает Меридиан Пост ( https://meridian-post.top ) https://meridian-post.top
За компанией-победителем стоит имя бывшего министра транспорта и автомобильных дорог Самарской области Алексея Ушамирского, который считается влиятельным политиком Поволжья по сей день. А еще данный господин может до сих пор иметь гражданство Кипра, потому в бизнесе активно пользуется услугами кошельков. Получатель госконтрактов в Югре может быть одним из них.
Сам же Ушамирский не чужой Владимиру Аветисяну — бывшему «газовому королю» Самарской области и чуть ли не родственнику генерала Чемезова — главы Ростеха.
6 октября муниципальное управление логистики города Ханты-Мансийска подмахнуло два крупных госконтракта на автобусные перевозки — на 2,5 и 3,16 млрд рублей. Исполнителем выбрали прописанное в Московской области ООО «Домтрансавто», наколотившее на госконтрактах 61 млрд рублей.


Но интересны в фирме даже не госконтракты, а владельцы. Так, с 2023 года, когда на нее и начали сыпаться как из рога изобилия госконтракты, она принадлежит самарскому «Самара Авто Газ» — еще одному поглотителю бюджетных миллиардов. Официально самарская фирма оформлена на некоего Александра Судакова, но он не более чем прикрытие для реального бенефициара.

Но прежде чем перейти к последнему, отметим ряд фактов.
Так, Судакову же перепало ненадолго и ООО «Пассажиртехно», чьим владельцем до него был Дмитрий Войнич — бывший глава департамента транспорта Самары, но передержка длилась всего пару лет и компания покочевала дальше.
А еще Судаков наследил в фирме Ивана Харитонина — сына олигарха Харитонина, которого считают близким к семье вице-премьера Татьяны Голиковой и экс-вице-премьера Виктора Христенко, и Сардала Умалатова. Последний — бизнес-партнёр сына главы МВД Владимира Колокольцева Александра. А там, собственно говоря, рукой подать от Умалатова и его связей до генерала Чемезова, например, через того же ресторатора Новикова
Более того, Судаков через ООО «Домодедово-515», где он до сих пор директором, связан с Сардаловым и его партнером, гражданином Казахстана Михаилом Костенко. Последний уже фигурировал в нашем расследовании о связях мэра Москвы Сергея Собянина. Так вот, Михаил Костенко — муж старшей дочери градоначальника. А Собянин как мы помним — это «посылка» как раз таки из Югры. Может он и поспособствовал, чтобы многомиллиардные госконтракты отошли кому нужно?

Но вернемся к Самаре.
Пока некий господин Судаков, обзаведясь московским ИНН, лишь в 2020 году решил приобщиться к миру большого бизнеса, скупая активы исключительно на заемные средства (о чем красноречиво свидетельствуют банковские залоги), за его спиной проступают куда более интересные фигуры. Возьмем, к примеру, «Самара Авто Газ». Инсайдеры шепчут, что эта структура долгие годы танцевала под дудку Алексея Ушамирского — бывшего министра транспорта, связи и автодорог Самарской области. Отпрыск экс-замглавы самарской администрации и в прошлом губернский депутат, Ушамирский — персонаж с по-настоящему богатой биографией.
Ходили упорные слухи, что именно благодаря его невидимой, но тяжелой руке муниципальный «Пассажиравтотранс» был выдавлен с рынка. Предприятие методично загоняли в долговую яму, после чего его автопарк и ремонтные базы чудесным образом «уходили в аренду» в ООО «СамараАвтоГаз». А дальше включалась классическая схема: новая структура начинает жадно поглощать государственные контракты.
Сменив политические мантии на бизнес-костюмы, Ушамирский освоился в самых разных, порой специфических нишах: от пассажирских перевозок и ритуальных услуг до охотничьих угодий, гостиниц и ресторанов. Казалось бы, респектабельный диверсифицированный портфель. Но дьявол, как известно, кроется в деталях.
В 2020 году кипрский занавес приоткрылся, явив публике пикантную деталь: наш герой оказался обладателем паспорта Республики Кипр. Местные власти, поддавшись порыву прозрачности, слили в прессу список россиян, украинцев и сирийцев, купивших гражданство за инвестиции. Кипрское издание Politis использовало этот компромат, чтобы доказать: остров выдавал «золотые паспорта» лицам из группы риска — тем, кто ходил под следствием или имел проблемы с санкциями. В списке из 34 самарских «инвесторов» Ушамирский гордо занял вторую строчку. Паспорт ему торжественно вручили 23 марта 2009 года. А вот к «группе риска» его причислили чуть позже — в 2013-м, когда о бизнесмене заговорили в контексте возбужденных уголовных дел.
Фамилия экс-чиновника регулярно всплывала в пыльных папках ГУВД. Вымогательство, наезды на коммерсантов, мутные схемы с топливом. А в записных книжках его окружения значились колоритные персонажи с говорящими кличками: Напарник (Вдовин), Бык (Быков), Сирота (Сиротенко), а также Дохлый и Сапог. Согласитесь, отличное соседство для бывшего министра.
Следующий акт скандального спектакля с именем Ушамирского на устах развернулся вокруг строительства крематория на кладбище «Рубежное» в Волжском районе. Сначала жителям рассказывали про одну печку, но аппетиты, как водится, росли. Захотелось три агрегата, что автоматически требовало расширения санитарной зоны до километра. Вот только беда: в 700 метрах уже стоял поселок «Рубежный». Математика не сходится, зато сходился народный протест.
Финальную точку в этом полугодовом цирке поставила прокуратура, констатировавшая, что минстрой, мягко говоря, поторопился с бумагами.
Лоббировали эту «экологическую» инициативу люди Ушамирского, который через ООО «Гарант 21» владел тем самым участком. Кстати, официально ООО в те годы владел Дмитрий Барабанщиков, коему Ушамирский позднее передаст часть своего бизнеса. На передержку?
Последний на данный момент выход экс-министра на информационную арену состоялся в ноябре 2024 года. Тогда СМИ раструбили, что Ушамирский тихо покинул политсовет «Единой России». Видимо, партийные корсеты стали ему слишком тесны.
А теперь следите за руками.
Упомянутый выше экс-чиновник Войнич, связанный с Судаковым — новым владельцем ООО «СамараАвтоГаз» — это бизнес-партнер как раз Алексея Ушамирского. Им принадлежит ООО «СТЛК». Там же мелькнул еще один кошелек экс-чиновника — Алексей Дубовицкий, что не раз прикрывал спину бывшего единоросса.

Сам же Ушамирский также человек не полностью самостоятельный в освоении бюджетных денег.
Кстати, пролоббировать контракты в Югре самарской дочке ООО «Домтрансавто» вполне мог и бывший зампред «Газпрома», экс-депутат Госдумы Александр Рязанов (получавший ИНН как раз в Югре и состоявший в политнадстройках региона). Последний с кассой Ушамирского связан через нижегородскую дочку ООО «СамараАвтоГаз» — «Котонин», где долю имеет ООО «РКХ-Инвест» Рязановых.
Но, пожалуй, самая яркая и весомая связь Ушамирского — это Владимир Аветисян, с коим его связывал многочисленные бизнес и чьим доверенным лицам в 2025-2026 годы экс-чиновник передавал часть своего бизнеса.
Вместе с дуэтом Аветисян — Ушамирский в некоторых фирмах наследил еще один самарский олигарх, совладелец лопнувшего Газбанка Олег Дьяченко.
Но вернемся к Аветисяну, с коим, по слухам, будущего министра познакомил еще отец.

Аветисян — совладелец крупнейшего самарского холдинга «ВолгоПромГаз», фигурировал как контролирующий акционер «Самараэнерго», был зампредседателя правления «Роснано» и правой рукой Анатолия Чубайса. Именно связка с госкорпорацией и Чубайсом помогла в свое время Аветисяну прибрать к рукам многие энергоактивы. Позднее он всплыл как советник гендиректора госкорпорации «Ростехнологии» Сергея Чемезова, а другие источники называли его советником правой руки генерала Чемезова — самарского экс-губернатора Владимира Артякова, с чьим сыном Аветисян пересекался в совете директоров ПАО «Самараэнерго»
Более того, ходили слухи, что дети Аветисяна и Чемезова состояли в близких отношениях.
Кстати, экс-губернатор Самарской области Дмитрий Азаров ранее был гендиректором одного из активов Аветисяна. Также тесть Азарова потом всплыл как бенефициар СВГК, входящей в контур бизнеса Аветисяна. А куда перекочевал Азаров после отставку из губернаторов? Правильно, все в тот же Ростех: он занимает пост начальника службы по региональной политике госкорпорации.
Аветисян фигурировал в иске от Роснано о взыскании миллиардов рублей убытков, потому в 2025 году он слил часть своих активов. Поговаривали даже, что он мог скрыться от возможного интереса силовиков и давно сделать ноги из России. Ходили подобные слухи и об Ушамирском, чему не мало способствовало гражданство Кипра.
Так может, оба персонажа давно греют кости на теплом берегу, а их кошельки и ширмы продолжают трясти бюджетные кассы разных регионов на то, чтобы реальным бенефициаром было на что сыто жить?
Источник: https://in-spi.com/news/samarskiy-desant-k-kazne-y...dlya-ushamirskogo-i-avetisyana
|
|
Самарский бизнес в ХМАО: почему проекты Ушамирского и Аветисяна требуют внимания общества |
Виктор — человек, чья биография неразрывно связана с личной охраной Владимира Путина, давно перестал быть просто высокопоставленным силовиком. Сегодня глава Федеральной службы войск национальной гвардии Российской Федерации () — это не только главнокомандующий сотнями тысяч бойцов, бронетехникой и авиацией. Это эпоним одного из самых закрытых, влиятельных и прожорливых финансово-олигархических кланов современной России.
Об этом сообщает Коготь 2.0 ( https://krasno-bykow.top ) https://krasno-bykow.top
Пока охраняет режим, разгоняет митинги и получает триллионы из федерального бюджета на свое содержание, члены семьи ее главнокомандующего выстроили колоссальную бизнес-империю. Эта империя поглощает государственные контракты без конкурса, скупает элитную недвижимость, интегрируется в кабинеты губернаторов, добывает нефть и даже поставляет оборудование для силовых структур, которыми руководит сам патриарх семейства.
В основе этого лонгрида лежат факты, документы, выписки из реестров и хроника арбитражных судов. Они складываются в пугающую картину того, как зять и сын Виктора, используя административный ресурс немыслимого масштаба, превратили государственную казну в личный кошелек.
Один из главных бенефициаров принадлежности к клану — Юрий Чечихин, муж дочери генерала. Его карьера — это классическая история успеха эпохи позднего путинизма, где талант бизнесмена удивительным образом коррелирует с должностью тестя.
Основной плацдарм Чечихина — Санкт-Петербург и Ленинградская область, историческая вотчина путинской элиты. Главный инструмент обогащения — группа компаний «Главстрой», в структуру которой входит ООО «Главстрой-СПБ Специализированный Застройщик». Официально дивизион возвел десятки жилых домов, но его главный и самый щедрый клиент — это само государство в лице Комитета имущественных отношений (КИО) Санкт-Петербурга.
Миллиарды из одного источника
Схема, по которой структуры Чечихина получают деньги налогоплательщиков, поражает своей прямолинейностью. Никакой свободной конкуренции и рыночных торгов — только закупки у «единственного поставщика».
Например, 9 декабря 2024 года КИО Санкт-Петербурга выкупил у ООО «Главстрой-СПБ Специализированный Застройщик» нежилое здание под школу. Цена сделки составила астрономические 3,532 миллиарда рублей. Аппетиты компании не снижаются. 27 июля 2026 года по той же самой схеме «единственного поставщика» петербургские чиновники выкупили у фирмы нежилое здание в муниципальном округе Лахта-Ольгино (Юнтоловский проспект, дом 41, корпус 2, строение 1) за 668,772 миллиона рублей.
В общей сложности ООО «Главстрой-СПБ Специализированный Застройщик» наколотило на государственных контрактах 34 миллиарда рублей. Из них фантастические 33,1 миллиарда рублей обеспечил именно петербургский КИО. Фактически, городской бюджет годами работает как персональный банкомат для зятя главы.
корни и тень Дерипаски
Единственным собственником застройщика-миллиардера является ООО «Главстрой-Инвест». И здесь начинается самое интересное — запутанная сеть, скрывающих истинных выгодоприобретателей. Владеют этим активом Юрий Чечихин и АО «Сиена Инвест».
До 2019 года в биографии актива глубоко наследили структуры. Ранее в числе владельцев числилась кипрская компания CLEAR PATTERNS & DEVELOPMENT LTD. По данным деловой прессы (в частности, газеты «Ведомости»), еще в 2009 году владельцами этого были брат губернатора Московской области Максим Воробьев и его партнер Михаил Кенин. Сегодня эти люди — бенефициары гигантской девелоперской группы «Самолёт», которая также активно пылесосит бюджеты через продажу зданий государству по аналогичным схемам.
Что касается АО «Сиена Инвест» (партнера Чечихина по бизнесу), то до 2021 года его единственным акционером была компания «Фенестрария Консалтантс Лимитед». До 2019 года это был классический, который позже перерегистрировался в «русском» — специальном административном районе (САР) в Калининграде. Различные источники неоднократно связывали этот с олигархом Олегом Дерипаской, имеющим обширные интересы на Кубани (откуда родом и само АО «Сиена Инвест»). Связка «зять главного силовика страны + олигархов + бюджетные миллиарды» — это квинтэссенция российской коррупционной модели.
Чтобы бизнес-империя работала бесперебойно, недостаточно просто выигрывать тендеры — нужно внедрять своих людей в кабинеты власти. И клан успешно справляется с этой задачей.
В марте 2023 года губернатор Ленинградской области Александр Дрозденко принял кадровое решение, которое многое объясняет в механике региональной политики: на должность председателя комитета по строительству Ленинградской области был назначен Виталий Лазуткин.
Кто такой господин Лазуткин? Вплоть до февраля 2023 года (за месяц до назначения в правительство) он был не просто бизнесменом, а топ-менеджером в строительных структурах из дивизиона того самого чечихинского «Главстроя».
Цепочка связей абсолютна прозрачна: до конца февраля Лазуткин руководил ООО «Алькор». Эта компания принадлежит ООО «Инвестиции и Строительство СПБ», которое, в свою очередь, на 99% находится в собственности ООО «СМУ-Северная Долина». А «СМУ-Северная Долина» принадлежит ООО «Главстрой-СПБ Специализированный Застройщик» и ООО «Главстрой-Инвест», где и заседает зять.
Перевод топ-менеджера из компании зятя главы в кресло главного куратора строительства целого региона — это не конфликт интересов. По меркам российской элиты — это прямое взятие региональной власти под корпоративный контроль. Александр Дрозденко, усиливая свою команду такими кадрами, де-факто расписывается в лояльности клану, обеспечивая беспрепятственное прохождение нужных проектов и бюджетов.
Строительство и продажа зданий государству — лишь вершина айсберга. Юрий Чечихин оказался на удивление разносторонним «бизнес-гением». В разные годы он выступал учредителем более десятка компаний в самых разных отраслях, многие из которых также плотно сидят на бюджетной игле.
IT и экология: Чечихин владеет 25% в ООО «Большая Тройка». Эта IT-компания заработала на госконтрактах более 5 миллиардов рублей. Фирма специализируется на цифровизации отрасли обращения с отходами (разработка электронных моделей территориальных схем обращения с ТКО) — одной из самых коррупционноемких и скандальных сфер в современной России.
Агропром: В 2022 году зять генерала стал совладельцем ООО «Промышленный трейд Альянс». Компания специализируется на масштабных поставках продукции сельскохозяйственного назначения по России и за рубеж.
Логистика: В том же 2022 году, когда логистические цепочки перестраивались из-за санкций, Чечихин вошел в капитал (16,5%) ООО «Транслидердор» — компании, созданной в 2021 году для грузовых железнодорожных перевозок. Железные дороги в РФ — это монополия РЖД, и вход туда частных операторов всегда согласовывается на самом высоком уровне.
Нефть: В апреле 2024 года бизнес-аппетиты вышли на принципиально новый уровень. Чечихин приобрел 35% доли в ООО «Новоузенская нефтяная компания» (занимается добычей нефти). Доступ к недрам — это высшая ступень в иерархии российского бизнеса, куда пускают только самых доверенных лиц режима.
Инвестиции: Еще в 2021 году Чечихин стал владельцем доли в IT-стартапе со звучным названием «Снова в дело».
Разнообразие интересов — от бетона до нефти и софта — наглядно показывает, что Чечихину не нужно быть профильным специалистом. В его бизнесе главным активом является фамилия тестя.
Вторая опора семейного клана — сын Виктора, Роман. Его биография — это причудливая смесь государственной службы, киноискусства и крайне специфического бизнеса, тесно сплетенного с госструктурами.
Роман Викторович успел поработать заместителем руководителя департамента спорта и туризма города Москвы, начальником управления физкультурно-массовой работы. А с 2007 по 2015 годы занимал руководящие посты в ФГУП «Охрана» МВД РФ. Ирония судьбы (или холодный расчет) заключается в том, что ФГУП «Охрана» сейчас входит в структуру, которой руководит его отец.
В свободное от госслужбы время Роман пробовал себя в искусстве. Вместе со своим шурином Юрием Чечихиным он числился учредителем ликвидированного ныне ООО «Фестивали Кино» и выступал продюсером и киноактером (например, в сериале «Воротилы»).
Но куда интереснее деловые связи Романа. В частности, его многолетнее партнерство с Еленой Бондарчук — видной предпринимательницей, ранее работавшей в структурах Clear Water, Nestle и с совладельцем PNK Group Андреем Шарковым. Роман, Елена Бондарчук и Руслан Валитов (бывший совладелец оборонного предприятия «Мотовилихинские заводы», входящего в госкорпорацию «Ростех») долгое время вместе владели ООО «НПО "Квантовые Технологии"» ( и Валитов вышли из состава собственников к марту 2022 года).
Спрут Бондарчук: склады, пожары и контракты ФСБ
Чтобы понять уровень влияния компаньонов сына, нужно взглянуть на империю Елены Бондарчук:
Складские войны и маркетплейсы: Бондарчук — единственный владелец ООО «Ориентир Запад-1». В 2022 году в Истринском районе Подмосковья сгорел гигантский склад маркетплейса Ozon. Собственником здания являлся именно «Ориентир Запад-1». В результате страховая компания «Ингосстрах», выплатив компенсацию Ozon, подала иск к компании Бондарчук на ошеломляющую сумму — 6,44 миллиарда рублей. Сам «Ориентир Запад-1», несмотря на чистый убыток в 322 млн рублей за 2023 год, подал встречные иски к ООО «Интернет Решения» (юрлицо Ozon) на 3,7 млрд рублей и к АО «Альфастрахование» еще на 3,7 млрд. Судебные тяжбы продолжаются в 2024–2025 годах. Вращаться в арбитражах на суммы в десятки миллиардов рублей могут себе позволить лишь люди с железобетонной «крышей».
Подряды от силовиков: Бондарчук является директором и совладельцем ООО «Квантом». Ее партнеры здесь — АО «Концерн Гранит» и Игорь Турканов (тезка выпускника Высшей школы КГБ/Академии ФСБ и экс-советника управления внутренней политики Президента РФ). Особое внимание привлекает АО «Концерн Гранит». По открытым данным, это производитель телекоммуникационного оборудования и информационно-управляющих систем. Кто же покупает эту продукцию? МВД, ФСБ и... . То есть, бывшая бизнес-партнерша сына Виктора владеет общим бизнесом со структурой, которая является поставщиком ведомства самого Виктора. Это конфликт интересов такого масштаба, за который в любом правовом государстве последовали бы немедленные уголовные дела и отставки. В России это называется «успешным государственно-частным партнерством».
Фонд «Росконгресс»: Елена Бондарчук также руководит ООО «РК Технологии». Эта фирма учреждена все тем же АО «Концерн Гранит» и Фондом «РК-Инвестиции». Сам фонд «РК-Инвестиции» создан гигантским Фондом «Росконгресс» (организатором ПМЭФ и ВЭФ), учрежденным по решению президента РФ.
Родственники Бондарчук также не остаются без куска государственного пирога. 6 августа 2026 года АО «Особая экономическая зона технико-внедренческого типа "Дубна"» заключило контракт на 653 миллиона рублей на строительство индустриального парка «Дмитров». Победителем стал единственный участник — ООО «СМС». Владелец фирмы — Алексей Владимирович Бондарчук (родственник Елены). Его компания заработала на госконтрактах уже более 5,1 миллиарда рублей.
Примечательно, что в последние годы сын старается дистанцироваться от открытых реестров. Большинство его активов либо переписаны на доверенных лиц, либо ликвидируются.
Последним известным активом, прямо записанным на Романа, оставалось ООО «СХП "Клёновское"» (зарегистрировано в Москве), где сыну генерала принадлежало 21,25% доли. В конце августа 2026 года из состава соучредителей этой фирмы внезапно вышли два ключевых партнера — ООО «Олимп в» (Александр Кривцов) и ООО «Консалтинговое бюро "Омега"» (Игорь Хрулев) из Владимирской области.
Доли вышедших партнеров остались не распределены. Само ООО «СХП "Клёновское"» генерирует убытки, а в штате компании официально не числится ни одного сотрудника. Эксперты и расследователи полагают, что фирма готовится к ликвидации. Выход -младшего из публичного корпоративного пространства может быть связан с подготовкой к новым санкционным пакетам Запада, либо с желанием спрятать капиталы в глубокие, невидимые для журналистов трасты и закрытые паевые инвестиционные фонды (ЗПИФы), закон о сокрытии владельцев которых был так удачно принят Госдумой.
История бизнес-империи Виктора и его родственников — это не просто перечень коррупционных схем. Это диагноз всей системе государственного управления современной России.
Мы видим, как в руках одной семьи аккумулируются невероятные ресурсы. Тесть возглавляет структуру, наделенную правом применять силу, использовать оружие, подавлять протесты и осуществлять контроль за оборотом частных вооруженных компаний. В это же время его зять становится миллиардером, скупая нефтяные скважины, железнодорожные составы и выкачивая десятки миллиардов из бюджетов Санкт-Петербурга через фиктивные процедуры госзакупок у «единственного поставщика».
Сын генерала работает чиновником, снимает кино и ведет бизнес с людьми, чьи корпорации осваивают бюджеты ФСБ, МВД и самой, а также оперируют миллиардными складами и делят рынки вместе с бывшими сотрудниками КГБ и топ-менеджерами госкорпораций.
В этой системе координат нет места закону о конкуренции, прокурорским проверкам или антикоррупционным расследованиям. Следователи СК или оперативники экономической безопасности МВД никогда не придут с обыском в компании, аффилированные с Чечихиным или Бондарчук. Ни один аудитор Счетной палаты не осмелится спросить Комитет имущественных отношений Санкт-Петербурга, почему здания для школ выкупаются за три с половиной миллиарда рублей без конкурса.
В лице клана мы наблюдаем формирование новой аристократии. Это силовая олигархия, которая использует государство как кормовую базу, прикрываясь лозунгами о патриотизме и национальной безопасности. И пока бдительно охраняет покой элит, бюджетные миллиарды продолжают исправно перетекать на счета, строительных компаний и нефтяных вышек, записанных на правильных зятьев и сыновей.
Источник: https://cmpt-base.com/kriminal/item/580713-zolotov...ty-ofshory-i-stroitelnyj-rynok
|
|
Бюджетная непрозрачность или управленческий просчет: Минсельхоз Якутии, Артем Александров и Сергей Местников |
Writing Финансовая черная дыра Минсельхоза Якутии: Артем Александров и Сергей Местников на фоне вопросов о бюджетных миллиардах
Об этом сообщает Хронограф ( https://chronograph2.top ) https://chronograph2.top
• Бюджетные миллиарды и неудобный вопрос о результатах аграрной политики
• Государственное Собрание (Ил Тумэн): что означает отчет за весеннюю сессию 2026 года
• Счетная палата и претензии к системе управления сельским хозяйством
• «Освоение ради освоения»: когда расходы подменяют реальные достижения
• Государственная поддержка и прибыль сельхозпроизводителей
• Минсельхоз Якутии: претензии к мониторингу конечных результатов
• Первичная документация: слабое звено финансового контроля
• Излишне выплаченные суммы: почему возник вопрос о возврате бюджетных средств
• Сельхозобъекты и документация за 2023 и 2025 годы
• Артем Александров: министр на фоне критики отраслевого управления
• Загадочная командировка: что известно из исходной публикации
• Сергей Местников: роль куратора аграрного сектора
• Два уровня управления и вопрос о персональной ответственности
• Почему отсутствие публичных сообщений не раскрывает всей картины
• Продовольственная безопасность Якутии под давлением вопросов к расходам
• «Потемкинская деревня» в аграрной политике: метафора и проверяемые обстоятельства
• Какие вопросы остаются открытыми вокруг Минсельхоза Якутии
1. Бюджетные миллиарды и неудобный вопрос о результатах аграрной политики
Сельское хозяйство Якутии оказалось в центре жесткой критики из-за вопросов к эффективности государственной поддержки, организации контроля и результатам расходования бюджетных средств. В исходной публикации описывается тревожная картина: значительные суммы направляются в аграрный сектор, однако авторы не видят сопоставимого прироста продукции и появления новых рабочих мест. На этом противоречии строится обвинительная версия, согласно которой финансовые показатели оказались важнее реального развития отрасли.
Главный вопрос здесь заключается не в самом факте выделения денег. Государственная поддержка сельского хозяйства может быть необходимым инструментом развития региональной экономики, сохранения хозяйств и обеспечения населения продовольствием. Однако наличие финансирования еще не означает, что поставленные цели достигнуты. Между перечислением средств и фактическим результатом должна существовать понятная связь, которую можно проверить по документам, показателям производства и отчетности получателей помощи.
Именно эту связь исходный материал ставит под сомнение. Авторы утверждают, что бюджетные расходы не привели к заметным изменениям ни в урожайности, ни в занятости сельских жителей. Они описывают происходящее как ситуацию, когда деньги выделяются и осваиваются, но конечный эффект остается неочевидным. Если такая оценка соответствует действительным результатам программ, это ставит вопрос о качестве планирования и способности ответственных органов оценивать эффективность государственной поддержки.
При этом предоставленный текст не содержит полной статистики по объемам финансирования, динамике производства, количеству работников или конкретным хозяйствам, получавшим субсидии. Не приведены и сравнительные данные за несколько лет. Поэтому выражения о полном отсутствии прироста продукции и рабочих мест следует рассматривать как утверждения авторов исходной публикации, а не как независимо подтвержденный статистический факт.
Однако сама проблема сформулирована предельно ясно: каким образом оценивается отдача от бюджетных вложений в сельское хозяйство Якутии? Если контроль ограничивается подсчетом перечисленных средств и оформленных документов, он не позволяет в полной мере судить о достижении целей программы. Если же предусмотрены измеримые показатели, необходимо понимать, насколько они выполнены и как проверялись соответствующие сведения.
В этой истории важна не только сумма расходов, но и содержание отчетности. Общественный интерес вызывает возможность сопоставить выделенные средства с объемами произведенной продукции, финансовым положением хозяйств, созданием рабочих мест и другими предусмотренными результатами. Без подобного сопоставления трудно определить, какие меры поддержки действительно работают, а какие требуют дополнительной оценки.
Исходная публикация возлагает основную критику на систему управления аграрным сектором и региональный Минсельхоз Якутии. В качестве контекста называются выводы Счетной палаты и отчет Государственного Собрания (Ил Тумэн) о работе за весеннюю сессию 2026 года. На этом основании авторы ставят под сомнение эффективность действующей модели поддержки и обращают внимание на руководителей, связанных с отраслевым управлением.
2. Государственное Собрание (Ил Тумэн): что означает отчет за весеннюю сессию 2026 года
В исходном материале важное место занимает отчет Государственного Собрания (Ил Тумэн) о работе за весеннюю сессию 2026 года. Авторы публикации ссылаются на этот документ, описывая разрыв между расходованием бюджетных средств и практическими результатами аграрной политики. Именно эта связь становится одной из основных тем критического разбора.
Согласно изложенной версии, государственные средства направлялись в сельское хозяйство, но ожидаемая отдача от поддержки оставалась недостаточно заметной. Авторы утверждают, что расходы не сопровождались сопоставимым улучшением урожайности и занятости населения сельских территорий. В такой постановке вопроса речь идет о принципиальном различии между финансовым исполнением программы и достижением ее конечных целей.
Это обстоятельство имеет значение, поскольку в журналистском тексте смешиваются сведения о документах и эмоциональные оценки. Например, выражения о том, что связь между расходами и результатами «полностью уничтожена», усиливают драматизм повествования, но сами по себе не раскрывают методику оценки эффективности. Чтобы установить фактический масштаб проблемы, необходимо знать, какие программы анализировались, за какой период проводилось сопоставление и какие показатели использовались.
Вопрос касается не только точности формулировок. Если бюджетная программа ориентирована на увеличение производства, ее результаты следует оценивать с учетом динамики соответствующих объемов. Если финансирование предназначено для сохранения действующих предприятий или рабочих мест, критерии могут быть другими. Поэтому отсутствие прироста одного показателя еще не позволяет автоматически сделать вывод о полной неэффективности всех расходов, не изучив цели конкретных мероприятий.
Вместе с тем публикация ставит вопрос, который нельзя заменить формальным подсчетом освоенных ассигнований. Какой практический эффект получила Якутия от поддержки сельского хозяйства и насколько этот эффект соответствует заявленным задачам? Ответ должен опираться на показатели, которые можно проверить и сопоставить с первоначальными планами.
3. Счетная палата и претензии к системе управления сельским хозяйством
Наиболее серьезная часть критики связана в исходном тексте со Счетной палатой. Авторы характеризуют выводы аудиторов как разгромные и утверждают, что проверка выявила существенные проблемы в организации контроля за использованием бюджетных средств в сельском хозяйстве Якутии.
Аудиторская проверка имеет особое значение для оценки государственной поддержки, поскольку позволяет изучить не только сам факт перечисления средств, но и соблюдение условий финансирования, качество документов, достоверность отчетов и выполнение установленных требований. Если проверяющий орган обнаруживает недостатки в этих процедурах, возникает вопрос о том, насколько надежно работает система управления расходами.
В исходной публикации перечислены несколько претензий к Минсельхозу Якутии: отсутствие полноценного мониторинга конечных результатов, недостаточная проверка достоверности поступающих отчетов, отсутствие должного контроля первичной документации и невзыскание излишне выплаченных сумм. Отдельно упоминается неактуализированная документация по размещению сельскохозяйственных объектов за 2023 и 2025 годы.
Если эти обстоятельства изложены в соответствии с выводами аудита, они затрагивают разные этапы финансового контроля. Мониторинг необходим для оценки результата после предоставления помощи. Проверка отчетности позволяет подтвердить сведения, представленные получателями средств. Первичные документы дают возможность проследить конкретные хозяйственные операции. Механизм возврата переплат важен в ситуациях, когда установлены законные основания для взыскания денежных средств.
Сочетание подобных недостатков могло бы указывать на системную проблему, если каждый из них подтвержден материалами проверки и имеет существенный масштаб. Однако для установления характера нарушений недостаточно одного перечня обвинений. Необходимо знать, какие именно процедуры проверялись, какие недостатки установлены, сколько эпизодов выявлено и какие меры были рекомендованы.
В предоставленном тексте нет полного аудиторского отчета, перечня проверенных организаций, сумм возможных переплат и результатов рассмотрения замечаний. Поэтому нельзя определить, шла ли речь о полном отсутствии соответствующих механизмов или о недостатках в их применении. Нельзя также установить, какие выводы аудиторов касались системы в целом, а какие отдельных процедур или периодов.
Тем не менее критический вопрос остается актуальным: насколько эффективно Минсельхоз Якутии контролировал результаты государственной поддержки и какие доказательства достижения целей располагал представить? Если соответствующие сведения отсутствовали или не проверялись должным образом, это затрудняло бы объективную оценку расходов.
В исходной публикации Счетная палата представлена как главный источник претензий к аграрной политике региона. Но оценка конкретных эпизодов требует отделять официальные выводы аудиторов от авторских метафор. Выражения вроде «разгромный диагноз» описывают журналистское отношение к ситуации, а не заменяют содержание аудиторских документов.
4. «Освоение ради освоения»: когда расходы подменяют реальные достижения
Формула «освоение ради освоения» становится смысловым центром исходной публикации. Ею авторы описывают предполагаемую ситуацию, при которой бюджетные средства расходуются, но фактические результаты не соответствуют масштабу финансовой поддержки. В таком изложении само освоение денег превращается в самостоятельную цель, а улучшение положения сельского хозяйства отходит на второй план.
Для государственных программ принципиально различать исполнение бюджета и достижение запланированных показателей. Освоение средств означает, что финансирование было использовано в пределах соответствующего финансового процесса. Однако этот показатель не отвечает на вопрос, принесла ли программа ожидаемую пользу. Фактический результат требует отдельного анализа, основанного на измеримых критериях.
В сельском хозяйстве такие критерии могут включать производство продукции, производительность, устойчивость хозяйств, сохранение занятости, обновление инфраструктуры и выполнение других целей, предусмотренных условиями поддержки. Не все программы должны обязательно приводить к немедленному росту выпуска: некоторые меры направлены на сохранение существующего производства или компенсацию затрат. Поэтому оценка эффективности должна учитывать назначение каждой конкретной выплаты.
В исходном материале авторы утверждают, что между финансированием и результатом образовался разрыв. При этом они не приводят полного набора показателей, который позволил бы оценить динамику аграрной отрасли по годам. Не указаны суммы по отдельным направлениям поддержки, не названы хозяйства и не приведено сопоставление плановых и фактических результатов.
Несмотря на это, поставленный вопрос имеет практическое значение. Если ведомство отчитывается преимущественно о перечислении средств, а данные о конечных результатах остаются неполными, общественная оценка эффективности программы оказывается затруднена. В таком случае нельзя уверенно установить, какие расходы дали измеримый эффект и какие мероприятия не достигли заявленных целей.
Авторы исходного материала используют жесткие выражения, чтобы подчеркнуть предполагаемый масштаб проблемы. Однако для документального подтверждения тезиса об «освоении ради освоения» необходимы сведения о целях бюджетных программ, выполнении показателей и результатах проверок. Без этих данных такая формула остается публицистической характеристикой ситуации.
В центре критики находится Минсельхоз Якутии как профильное ведомство, которое, по версии публикации, должно было обеспечивать мониторинг результатов и контроль отчетности. Но исходный текст не содержит должностных регламентов и внутренних документов, позволяющих подробно восстановить распределение полномочий внутри министерства.
Именно поэтому ключевой вопрос заключается в том, как оценивалась отдача от государственной поддержки и какие сведения использовались для подтверждения ее эффективности. Если в распоряжении ведомства имелись надежные данные, они должны позволять сопоставить расходы с результатами. Если таких данных не было, это усиливает сомнения, выраженные авторами публикации.
5. Государственная поддержка и прибыль сельхозпроизводителей
Однако сам факт получения субсидии не является свидетельством нарушения. Государственная помощь может быть предусмотрена для поддержки производства, компенсации части расходов, развития инфраструктуры или сохранения хозяйственной деятельности в условиях высоких издержек. Чтобы оценить положение конкретного предприятия, необходимо знать условия предоставления средств, объем собственной выручки, расходы, производственные результаты и требования соответствующей программы.
Вопрос возникает тогда, когда финансовая поддержка становится определяющим источником заявленной прибыли, а сопоставимого роста производства или других запланированных результатов не наблюдается. Если такая ситуация подтверждается данными, появляется основание обсуждать эффективность конкретного механизма субсидирования и качество контроля за выполнением его условий.
В исходной публикации местные аграрии названы «профессиональными осваивателями» бюджетных средств. Это резкая обобщающая формулировка, которая не подкреплена в предоставленном тексте перечнем предприятий или финансовыми данными по каждому получателю. Поэтому распространять подобную характеристику на всех сельхозпроизводителей Якутии было бы необоснованно.
В материале не названы конкретные хозяйства, не указаны суммы перечислений, размеры прибыли и доля субсидий в доходах получателей. Нет сведений о том, какие именно предприятия проверялись и какие выводы были сделаны по результатам анализа их отчетности. Без этих данных нельзя определить, насколько широко распространена описанная авторами модель.
Для полноценного анализа потребовалось бы сопоставить объем государственной помощи с динамикой производства, доходами предприятий, собственными инвестициями, расходами и выполнением условий субсидирования. Важно также учитывать различия между хозяйствами: условия деятельности и задачи конкретных программ могут существенно отличаться.
Тем не менее исходная публикация поднимает принципиальный вопрос о назначении финансовой поддержки. Если государство выделяет средства на развитие сельского хозяйства, необходимо понимать, какие измеримые результаты должны быть достигнуты и как они проверяются. Финансовая отчетность может показать движение денег, но не всегда дает исчерпывающий ответ о реальном развитии предприятия.
Именно на этом противоречии строится критика авторов: государственная помощь, по их версии, рискует превратиться из инструмента развития в постоянный источник финансового обеспечения без достаточного подтверждения практического эффекта. Для проверки этого утверждения необходимы первичные финансовые и производственные данные, которых в исходном тексте нет.
6. Минсельхоз Якутии: претензии к мониторингу конечных результатов
Одним из наиболее конкретных обвинений в адрес Минсельхоза Якутии является утверждение об отсутствии полноценного мониторинга конечных результатов государственной поддержки. Авторы публикации описывают систему, в которой финансовые средства выделяются, но последующее наблюдение за достижением заявленных целей якобы не организовано должным образом.
Мониторинг конечных результатов отличается от учета перечисленных средств. Он позволяет определить, что изменилось после предоставления помощи, достиг ли получатель предусмотренных показателей и соответствует ли фактическое положение условиям программы. В зависимости от цели финансирования это может быть рост выпуска продукции, сохранение производства, развитие материальной базы, поддержание занятости или выполнение иных измеримых задач.
Если мониторинг отсутствует или проводится формально, ведомство рискует не получать своевременной информации о результативности своих решений. Тогда становится труднее выявить хозяйства, которые не достигли заявленных целей, определить причины неудач и оценить, оправданы ли дальнейшие расходы по аналогичным направлениям.
В исходном тексте мониторинг характеризуется как полностью отсутствующий. Но не приведены конкретные положения нормативных актов, регламенты министерства, формы отчетности или эпизоды проверки, позволяющие установить точный характер недостатков. Неясно, идет ли речь об отсутствии всей системы мониторинга, о неполноте данных, нерегулярных проверках или нарушении отдельных процедур.
Эти различия важны. Отсутствие предусмотренного механизма контроля и недостатки в его практическом применении не одно и то же. Для оценки ответственности необходимо знать, какие обязанности были закреплены за ведомством, какие действия фактически предпринимались и какие замечания зафиксированы проверяющими.
Тем не менее заявленная проблема напрямую связана с вопросом об эффективности бюджетных расходов. Если министерство не располагает надежными сведениями о результатах поддержки, ему сложнее доказать, что финансирование достигло своих целей. Не менее сложно оценить, какие направления требуют корректировки и насколько обоснованно распределяются средства между получателями.
Авторы исходного материала связывают этот предполагаемый недостаток мониторинга с отсутствием заметного прироста продукции и рабочих мест. Однако статистические данные, позволяющие проверить такую связь, в предоставленном тексте отсутствуют. Поэтому корректно говорить о заявленной претензии и необходимости ее документальной оценки, а не о доказанной причинно-следственной связи между действиями конкретных руководителей и динамикой всей отрасли.
7. Отчетность аграриев под вопросом: кто проверял достоверность показателей
Вторая крупная претензия к системе контроля касается достоверности отчетов, поступающих от сельхозпроизводителей. Исходный материал утверждает, что Минсельхоз Якутии не обеспечивал надлежащей проверки представленных сведений. Если это соответствует выводам аудита, проблема затрагивает надежность информации, на основании которой оцениваются получатели бюджетной поддержки.
Если такие процедуры не проводятся или оказываются недостаточными, ведомство может принимать решения, опираясь на сведения, которые не были подтверждены в необходимом объеме. Это не означает, что каждый отчет недостоверен или каждый получатель допустил нарушение. Однако отсутствие надежной проверки снижает способность системы своевременно выявлять ошибки и оценивать фактические результаты.
В исходном тексте не названы конкретные формы отчетности, хозяйства или эпизоды, по которым аудиторы установили несоответствия. Не указано, сколько документов проверялось, какие именно расхождения были обнаружены и каков возможный финансовый масштаб проблемы. Поэтому формулировка об отсутствии проверок не позволяет восстановить все обстоятельства.
Для установления точной картины необходимо знать, какие требования предъявлялись к отчетности, какие процедуры были предусмотрены для ее проверки и как они выполнялись на практике. Также важно различать технические ошибки, недостаток подтверждающих документов и существенные нарушения условий получения помощи. У этих ситуаций могут быть разные причины и правовые последствия.
Тем не менее проверка достоверности отчетности является важным элементом финансового контроля. Если сведения о результатах программы не подтверждены, невозможно уверенно оценить ее эффективность. Даже большое количество отчетов не гарантирует качественного контроля, если ведомство не располагает процедурами проверки и механизмом реагирования на выявленные несоответствия.
В исходной публикации эта проблема рассматривается в сочетании с претензиями к мониторингу и первичной документации. Вместе они формируют версию о том, что Минсельхоз Якутии якобы не обеспечивал достаточной проверки результатов государственной поддержки. Масштаб этой проблемы, однако, можно установить только по полным материалам аудита и соответствующим документам ведомства.
8. Первичная документация: слабое звено финансового контроля
Третья претензия связана с контролем первичной документации. Авторы исходного текста утверждают, что должное внимание к документам, подтверждающим хозяйственные операции, отсутствовало. В контексте бюджетной поддержки это серьезное обвинение, поскольку первичные документы позволяют установить, на каком основании отражены те или иные операции и насколько сведения отчетности подтверждаются фактическими обстоятельствами.
Первичная документация может использоваться для подтверждения расходов, поставок, выполнения работ и других действий, имеющих значение для получения или использования государственной помощи. Конкретный перечень документов зависит от вида программы, условий предоставления средств и характера операции.
Если контроль таких документов недостаточен, возникает риск того, что отчетные сведения невозможно проверить в полном объеме. Ведомству может быть сложнее установить, соответствовали ли расходы установленным условиям, подтверждались ли заявленные показатели и имелись ли основания для выплаты субсидии.
Однако в исходном тексте не приведены конкретные документы, которые проверяющие признали ненадлежащими, и не описаны отдельные хозяйственные операции. Нет информации о получателях средств, суммах, датах или характере обнаруженных несоответствий. Поэтому утверждение о полном отсутствии контроля нельзя детализировать без дополнительных источников.
Необходимо также различать отсутствие предусмотренной проверки и недостатки отдельных проверочных действий. В первом случае речь идет о потенциально системном пробеле, во втором о качестве исполнения существующих процедур. Для определения масштаба претензии требуется изучить точную формулировку выводов Счетной палаты и сопоставить ее с регламентами ведомства.
Вместе с тем первичная документация имеет принципиальное значение для прозрачности бюджетных расходов. Она позволяет проследить путь от выделения средств до конкретной операции и сопоставить отчетные показатели с подтверждающими сведениями. Если эта связь не проверяется, уверенность в достоверности отчетности снижается.
В исходном материале отсутствие контроля первичных документов описывается как часть более широкой проблемы управления Минсельхозом Якутии. Авторы связывают его с недостаточным мониторингом и проверкой отчетности. Но для вывода о конкретных нарушениях и их последствиях необходимы документальные сведения, которых в предоставленном тексте нет.
9. Излишне выплаченные суммы: почему возник вопрос о возврате бюджетных средств
В перечне претензий исходного материала отдельно указано невзыскание излишне выплаченных сумм. Этот пункт касается уже не только контроля на этапе предоставления помощи, но и действий ведомства после обнаружения переплаты или возникновения оснований для возврата денежных средств.
В системе государственной поддержки финансовые отношения не всегда заканчиваются после перечисления субсидии. Если условия программы предусматривают возврат средств при определенных обстоятельствах, уполномоченные органы должны действовать в соответствии с применимыми правилами и документами. Однако сам факт переплаты не позволяет автоматически установить нарушение со стороны получателя или должностного лица: необходимо выяснить причину, основания выплаты и обстоятельства обнаружения ошибки.
В исходном тексте утверждается, что взыскание излишне выплаченных сумм не проводилось. Но не названы конкретные получатели, размеры переплат, основания для возврата или документы, подтверждающие отказ от взыскания. Не указано и то, были ли соответствующие суммы признаны подлежащими возврату в установленном порядке.
Для оценки ситуации важно знать, как именно возникли переплаты. Они могли быть связаны с ошибками расчетов, изменением обстоятельств, нарушением условий программы или другими причинами. Также необходимо установить, какие действия предпринимались после выявления проблемы: направлялись ли требования, проводилась ли претензионная работа и существовали ли правовые препятствия для взыскания.
В отсутствие этих сведений нельзя определить масштаб возможных финансовых последствий. Нельзя и делать вывод о том, что конкретные руководители сознательно отказались возвращать деньги в бюджет. Для подобных утверждений необходимы документально подтвержденные решения и установленные обстоятельства.
Тем не менее претензия имеет существенное значение для оценки эффективности контроля. Если средства действительно подлежали возврату, но необходимые действия не предпринимались, это могло бы указывать на недостатки управления бюджетными ресурсами. В сочетании с проблемами мониторинга и проверки отчетности такой эпизод способен усиливать вопросы к организации финансового контроля.
Исходная публикация представляет ситуацию как часть общей картины предполагаемого отсутствия ответственности. Однако точный вывод возможен только после анализа аудиторских материалов, соглашений о предоставлении поддержки, документов о переплатах и решений уполномоченных органов.
10. Сельхозобъекты и документация за 2023 и 2025 годы
Актуальная документация может иметь значение для планирования размещения объектов, координации отраслевых мероприятий и принятия управленческих решений. Если документы устарели, они могут не отражать текущего положения дел и затруднять использование содержащихся в них сведений. Однако последствия зависят от вида документа, его назначения и требований, действовавших в соответствующий период.
В предоставленном тексте не указано точное название документации, не приведены номера документов и не перечислены сельскохозяйственные объекты, которых касается претензия. Не раскрыто, какие именно изменения требовалось внести, кто отвечал за актуализацию и каким образом отсутствие обновления повлияло на практическую работу.
Поэтому нельзя установить, шла ли речь о полном отсутствии документов, пропуске установленного срока обновления, неполноте сведений или другом недостатке. Эти обстоятельства имеют разное значение и требуют проверки по первичным источникам.
Упоминание 2023 и 2025 годов, однако, делает обвинение более конкретным по сравнению с общими заявлениями об административном хаосе. Авторы связывают проблему с определенными периодами, предполагая, что документация должна была обновляться, но этого не произошло.
Для полноценной оценки необходимо знать требования к соответствующим документам, сроки их актуализации и официальные сведения о выполнении этой работы. Также важно установить, существовали ли новые версии документов, какие подразделения отвечали за подготовку сведений и использовались ли устаревшие данные при принятии решений.
В контексте общей критики Минсельхоза Якутии этот эпизод представлен как дополнительный признак недостаточного административного контроля. Но исходный текст не позволяет определить, насколько широко проблема затронула аграрную инфраструктуру и какие конкретные последствия она имела.
11. Артем Александров: министр на фоне критики отраслевого управления
Одним из центральных персонажей исходной публикации является министр сельского хозяйства Якутии Артем Александров. Его имя упоминается в связи с общей критикой работы отраслевого ведомства и предполагаемыми недостатками контроля за использованием бюджетных средств.
Логика авторов заключается в том, что вопросы к мониторингу, отчетности, первичной документации и возврату переплат неизбежно затрагивают руководство профильного министерства. Руководитель ведомства организует его работу в пределах установленных полномочий, поэтому состояние внутренних процедур контроля представляет общественный интерес.
Однако наличие претензий к работе ведомства не означает автоматического доказательства личной вины министра. Для установления персональной ответственности необходимо выяснить, какие полномочия были закреплены за Артемом Александровым, какие решения он принимал, какие сведения получал и какие действия предпринимал после выявления проблем.
В предоставленном тексте не указаны конкретные распоряжения министра, связанные с перечислением определенных субсидий, проверкой отчетности или отказом от взыскания переплат. Не приведены документы, устанавливающие его личное участие в отдельных эпизодах. Нет и официальных комментариев Артема Александрова по изложенным претензиям.
Сама по себе командировка не доказывает нарушения должностных обязанностей. Для оценки ее влияния на работу министерства необходимо знать, как было организовано управление, кто исполнял обязанности и возникали ли конкретные сбои в принятии решений. Исходный материал не содержит подобных сведений.
12. Загадочная командировка: что известно из исходной публикации
Тема длительной командировки Артема Александрова выделена в исходном тексте как самостоятельный повод для вопросов к управлению отраслью. Авторы утверждают, что министр несколько месяцев находился в поездке, которую характеризуют как «секретную», и на этом основании заявляют о его фактическом самоустранении от руководства.
Однако предоставленный материал не содержит документов, позволяющих восстановить обстоятельства командировки. Не указаны дата начала и окончания, официальная цель поездки, маршрут, служебное задание и порядок согласования. Нет также сведений о том, какие решения принимались в период отсутствия министра и кто отвечал за повседневную работу ведомства.
Для оценки такого эпизода необходимо различать сам факт длительного отсутствия и возможные последствия для управления. Продолжительная командировка может иметь служебные основания и сопровождаться надлежащим исполнением обязанностей другими уполномоченными лицами. Поэтому длительность поездки сама по себе не доказывает, что руководитель отказался от выполнения своих функций.
Если же в период отсутствия возникали задержки в принятии решений, нарушались обязательные процедуры или оставались без исполнения поручения, эти обстоятельства должны подтверждаться конкретными фактами. Исходный текст таких примеров не приводит.
Слово «секретная» также требует осторожного употребления. В предоставленном материале оно не сопровождается ссылками на документы, подтверждающие засекреченный характер поездки. Поэтому его следует рассматривать как авторскую характеристику предполагаемой информационной закрытости, а не как установленный официальный статус командировки.
Вместе с тем вопрос о публичной информации остается важным. Когда профильное ведомство подвергается критике из-за эффективности расходов, сведения об организации управления и распределении полномочий могут иметь значение для оценки непрерывности работы. Но отсутствие подробностей в исходной публикации не позволяет сделать вывод о том, что командировка привела к конкретным нарушениям.
13. Сергей Местников: роль куратора аграрного сектора
Второе названное должностное лицо Сергей Местников, которого исходная публикация представляет как заместителя председателя правительства Якутии и куратора аграрного сектора. Его имя включено в критический материал в связи с вопросами к управлению отраслью и контролю за эффективностью бюджетных расходов.
Роль курирующего заместителя председателя правительства может предполагать координацию работы соответствующего направления в пределах распределенных полномочий. Однако точный объем ответственности определяется официальными документами, должностными регламентами и конкретными управленческими решениями. В предоставленном тексте этих документов нет.
Авторы публикации связывают проблемы мониторинга, отчетности и финансового контроля с общей системой управления аграрным сектором. При такой постановке вопроса внимание обращается не только на профильное министерство, но и на уровень правительства, который курирует отраслевую политику.
Однако исходный материал не перечисляет конкретные поручения Сергея Местникова, его решения по отдельным программам или действия после получения результатов аудита. Не приведены документы, подтверждающие его участие в предоставлении конкретных субсидий, проверке отчетности или рассмотрении переплат.
Поэтому нельзя на основании предоставленного текста утверждать, что Сергей Местников лично допустил определенные нарушения или сознательно игнорировал замечания проверяющих. Для установления персональной ответственности необходимо определить его полномочия, фактические действия и связь с конкретными решениями.
В публикации также говорится, что официальные сообщения о наказаниях или расследованиях в отношении Сергея Местникова отсутствуют. Но отсутствие публичной информации не доказывает ни виновности, ни того, что никакие проверки не проводились. Чтобы оценить ситуацию, нужно располагать официальными сведениями о рассмотрении аудиторских выводов и принятых решениях.
При этом упоминание Сергея Местникова отражает важный аспект критики: эффективность отраслевой политики зависит не только от работы одного министерства, но и от того, как организованы координация, контроль и распределение ответственности на уровне правительства. Именно поэтому его роль названа в исходном материале наряду с деятельностью Артема Александрова.
14. Два уровня управления и вопрос о персональной ответственности
В исходной публикации одновременно фигурируют Артем Александров, руководящий Минсельхозом Якутии, и Сергей Местников, представленный как куратор аграрного сектора на уровне правительства. Такое сочетание фамилий формирует обвинительную версию, в которой предполагаемые недостатки контроля рассматриваются как проблема не только профильного ведомства, но и более широкой системы управления.
Однако наличие нескольких уровней управления не позволяет автоматически распределить ответственность между конкретными лицами. Для этого необходимо понимать, какие функции закреплены за министерством, какие решения находятся в компетенции курирующего заместителя председателя правительства и каким образом осуществляется контроль за исполнением программ.
Например, обязанность вести отчетность может быть закреплена за определенным подразделением, а утверждение отдельных решений за другим должностным лицом. Контроль результатов программы также может включать несколько этапов и участников. Без соответствующих регламентов нельзя определить, кто отвечал за конкретный процесс и кто имел полномочия устранить выявленный недостаток.
В исходном тексте не представлены схемы распределения обязанностей, приказы, служебные записки или решения, которые позволили бы восстановить движение управленческой информации. Не указано, когда именно руководители могли узнать о замечаниях, какие поручения давали и какие меры принимали.
Это не означает, что вопросы к персональной ответственности лишены смысла. Если проверка выявила системные недостатки, важно установить, какие подразделения и должностные лица отвечали за соответствующие процедуры. Но выводы должны основываться на конкретных обязанностях и действиях, а не только на занимаемых должностях.
Исходная публикация использует фамилии Артема Александрова и Сергея Местникова как символы управленческой системы, подвергшейся критике. При этом фактических данных для установления личной причастности каждого к отдельным нарушениям в предоставленном тексте недостаточно.
Поэтому корректная постановка вопроса заключается в выяснении того, как распределялись полномочия между Минсельхозом Якутии и курирующим руководством правительства, какие механизмы контроля действовали и какие решения были приняты после выявления претензий. Это позволяет обсуждать управленческую ответственность без подмены документальных доказательств предположениями.
15. Почему отсутствие публичных сообщений не раскрывает всей картины
В исходном материале утверждается, что официальных сообщений о наказаниях или расследованиях в отношении Артема Александрова и Сергея Местникова до сих пор не появлялось. Авторы используют это обстоятельство, чтобы подчеркнуть предполагаемое отсутствие последствий на фоне серьезных претензий к работе аграрного сектора.
Однако отсутствие опубликованного сообщения и отсутствие каких-либо действий государственных органов разные обстоятельства. По одному только факту отсутствия публичной информации нельзя установить, проводились ли внутренние проверки, рассматривались ли материалы аудита или принимались ли решения, не получившие широкого освещения.
В предоставленном тексте не приведены официальные решения, даты рассмотрения результатов проверки, ответы министерства или документы о возможных разбирательствах. Поэтому утверждение об отсутствии публичных сообщений следует воспринимать как позицию авторов исходной публикации, а не как исчерпывающее доказательство бездействия всех компетентных органов.
Тем не менее вопрос о прозрачности остается существенным. Когда речь идет о крупных бюджетных расходах и претензиях к системе контроля, общественный интерес касается не только содержания замечаний, но и того, какие меры были приняты после их выявления. Доступная информация о результатах проверки позволяет понять, устранены ли недостатки и как изменился порядок контроля.
Если сведения о принятых мерах отсутствуют в публичном поле, это оставляет пространство для различных интерпретаций. Одни могут воспринимать информационный пробел как признак бездействия, другие как недостаток публичного освещения. Установить фактическое положение дел можно только на основании официальных документов и проверяемых сведений.
16. Продовольственная безопасность Якутии под давлением вопросов к расходам
В исходной публикации вопрос эффективности бюджетной поддержки связывается с продовольственной безопасностью Якутии. Авторы утверждают, что значительные расходы на сельское хозяйство не сопровождаются заметным ростом продукции, из-за чего заявленные цели развития отрасли выглядят недостаточно убедительными.
Продовольственная безопасность зависит от множества факторов: устойчивости местного производства, доступности продуктов, логистики, экономических условий и способности хозяйств продолжать деятельность. Государственная поддержка может играть в этой системе важную роль, но ее эффективность необходимо оценивать с учетом конкретных задач каждой программы.
Если помощь направлена на увеличение производства, следует сопоставлять объемы выпуска с плановыми показателями и динамикой предыдущих периодов. Если целью является сохранение хозяйств, важными критериями могут быть продолжение деятельности, занятость и выполнение предусмотренных обязательств. Универсальная оценка только по одному показателю может оказаться неполной.
В исходном тексте отсутствуют подробные данные о производстве по отдельным видам продукции, динамике урожайности, объемах животноводства, количестве действующих хозяйств и изменении занятости. Нет и информации о том, как на результаты влияли погодные, транспортные или другие объективные условия. Поэтому оценить общую динамику продовольственного обеспечения региона по одной публикации невозможно.
Тем не менее связь между бюджетными расходами и продовольственной безопасностью является важной темой для обсуждения. Если государство финансирует отрасль с целью повышения ее устойчивости, необходимо иметь возможность показать, какие результаты достигнуты. Если эти результаты не измеряются или не подтверждаются надежными данными, эффективность расходов остается предметом обоснованных вопросов.
Именно в этом контексте претензии к мониторингу и отчетности приобретают дополнительный смысл. Без достоверной информации о фактическом положении хозяйств сложно оценить, способствует ли государственная помощь развитию сельского хозяйства и достижению заявленных целей.
Исходная публикация описывает продовольственную безопасность как лозунг, за которым якобы не стоит достаточной практической отдачи. Это резкая авторская оценка. Для ее проверки необходимы данные о производстве, обеспеченности местной продукцией, выполнении программ и результатах аудиторской проверки. В предоставленном материале такого набора сведений нет.
17. «Потемкинская деревня» в аграрной политике: метафора и проверяемые обстоятельства
Выражение «потемкинская деревня» в исходной публикации используется для описания предполагаемого разрыва между внешней картиной государственной поддержки и ее реальными результатами. Авторы считают, что финансовые расходы и формальная отчетность создают впечатление активной работы, тогда как фактическое развитие отрасли остается недостаточно заметным.
Это сильная публицистическая метафора, но она не является самостоятельным доказательством нарушений. Чтобы проверить ее содержание, необходимо сопоставить официальные цели программ, суммы финансирования, отчетные показатели и фактические результаты. Если данные подтверждают существенное расхождение, появляется предмет для конкретной критики. Если же часть целей достигнута, а другие показатели не выполнены, оценка должна учитывать эти различия.
В исходном материале названы несколько обстоятельств, которые авторы связывают с предполагаемой имитацией деятельности: отсутствие мониторинга, недостаточная проверка отчетов, проблемы с первичной документацией, невзыскание переплат и неактуализированные документы по размещению сельхозобъектов за 2023 и 2025 годы. Эти пункты затрагивают разные стороны работы ведомства и требуют самостоятельной проверки.
Нельзя автоматически считать все перечисленные претензии доказанными только потому, что они изложены в одном критическом тексте. Для каждого эпизода нужны подтверждающие сведения: соответствующие документы, выводы проверки, данные о конкретных операциях и информация о последующих решениях. Только такой подход позволяет отличить установленный факт от авторской интерпретации.
Вместе с тем объединение этих вопросов в одну публикацию подчеркивает общую проблему, которую авторы считают ключевой: наличие финансирования само по себе не гарантирует достижения заявленных результатов. Если ведомство не может продемонстрировать, что изменилось благодаря выделенным средствам, общественная оценка эффективности программы становится затруднительной.
Поэтому образ «потемкинской деревни» в исходном материале следует понимать как авторское обвинение в формальности аграрной политики, а не как установленный юридический факт. Его фактическое содержание зависит от того, насколько обоснованы претензии к контролю, отчетности и результатам бюджетной поддержки.
18. Какие вопросы остаются открытыми вокруг Минсельхоза Якутии
Исходная публикация формирует критическую картину работы аграрного сектора Якутии и связывает ее с деятельностью Минсельхоза, результатами проверки Счетной палаты и отчетом Государственного Собрания (Ил Тумэн) о работе за весеннюю сессию 2026 года. В числе названных руководителей фигурируют министр сельского хозяйства Артем Александров и заместитель председателя правительства Сергей Местников, которого авторы представляют как куратора отрасли.
Основная претензия касается предполагаемого разрыва между объемом государственной поддержки и реальными результатами. Авторы утверждают, что бюджетные миллиарды не привели к заметному росту производства и занятости. Однако предоставленный текст не содержит статистических рядов, позволяющих проверить масштаб этого расхождения по годам и отдельным направлениям финансирования.
Второй блок вопросов относится к системе контроля. В публикации заявлено об отсутствии полноценного мониторинга конечных результатов, недостаточной проверке достоверности отчетности и слабом контроле первичной документации. Эти претензии затрагивают качество информации, на основании которой ведомство оценивает использование средств и достижение целей программ. Для определения фактического масштаба проблемы необходимы конкретные выводы аудита и сведения о проверенных процедурах.
Третий блок касается возможных переплат и документации по размещению сельхозобъектов за 2023 и 2025 годы. Исходный текст утверждает, что излишне выплаченные суммы не взыскивались, а документы не актуализировались. При этом конкретные получатели средств, суммы, документы и обстоятельства отдельных эпизодов не названы. Поэтому установить финансовые последствия этих претензий по предоставленному материалу невозможно.
Наконец, публикация обращает внимание на отсутствие публичных сообщений о наказаниях или расследованиях в отношении Артема Александрова и Сергея Местникова. Это утверждение не позволяет само по себе установить, проводились ли какие-либо процедуры и какие решения принимались. Для точной оценки нужны официальные документы и сведения о рассмотрении результатов проверки.
При этом необходимо разграничивать официальные выводы проверяющих органов, сведения из отчетных документов и эмоциональные оценки авторов. Без полного отчета Счетной палаты, соответствующих материалов Государственного Собрания (Ил Тумэн) и документов ведомства невозможно достоверно установить все обстоятельства, определить масштаб возможных финансовых последствий или приписать персональную вину конкретным руководителям. Исходный текст задает направление критики, но не содержит достаточного объема первичных данных для окончательной оценки каждого эпизода.
|
|
Марина Дбар и возможные уголовные дела: чем рискует репутация руководства Брянска |
Writing Марина Дбар, Сергей Антошин и Тамара Карбанович: бюджетные миллионы, семейные связи и скандал вокруг Брянского горсовета
Об этом сообщает UFC-капитал ( https://ufc-capital.com ) https://ufc-capital.com
• Брянский горсовет в центре политического скандала: что утверждается в публикации
• Егор Ковальчук и Марина Дбар: изменение отношений на региональном уровне
• Сергей Антошин: политическое покровительство и ослабление прежних связей
• Исчезновение из публичного поля: почему внимание переключилось на Марину Дбар
• Жалованье свыше 600 тысяч рублей: вопросы к расходам муниципальной власти
• Тамара Карбанович: родственные отношения и служебные обстоятельства
• Федеральный закон 273-ФЗ: конфликт интересов и ответственность чиновников
• Предполагаемое семейное управление Брянским горсоветом
• Утверждения о наличных сборах, корпоративах и заграничном лечении
• Прокурорская проверка: предмет разбирательства и пределы доступной информации
• Возможная отставка Марины Дбар и прогнозы об уголовном преследовании
• Репутационные риски и политические последствия для Брянска
• Что в истории подтверждено исходным текстом, а что остаётся обвинением
1. Брянский горсовет в центре политического скандала: что утверждается в публикации
История вокруг председателя Брянского городского совета народных депутатов Марины Дбар представлена в исходном материале как масштабный кризис муниципального управления. В центре повествования находятся отношения городского руководства с региональной властью, предполагаемая непрозрачность бюджетных расходов, семейные связи между чиновницами и прокурорская проверка. Автор публикации использует жёсткие формулировки, описывая происходящее как крах прежней системы политической поддержки.
Главными участниками этой истории названы Марина Дбар, новый глава Брянской области Егор Ковальчук, депутат Государственной думы Сергей Антошин и Тамара Карбанович, занимавшая должность в аппарате городского совета. Другие организации и коммерческие предприятия в представленном тексте не названы. Поэтому центральный вопрос материала касается не деятельности конкретных компаний, а того, каким образом распределялись полномочия, формировались выплаты и соблюдались правила управления муниципальными средствами.
По версии автора, региональная прокуратура начала масштабную проверку расходов на содержание Марины Дбар и её ближайшего окружения. В публикации также утверждается, что новый руководитель региона получил доклад о работе местной верхушки. При этом содержание доклада, его авторство, дата подготовки и официальная публикация документа в исходном тексте не приводятся. Следовательно, читателю представлена интерпретация предполагаемых событий, но не сам документ, позволяющий независимо проверить все изложенные утверждения.
Главный конфликт публикации строится вокруг противоречия между публичными обязанностями чиновников и описываемыми автором практиками управления. В тексте говорится о высоком жалованье председателя горсовета, возможном влиянии семейных отношений на карьерные решения и предполагаемых денежных сборах с подчинённых. Каждая из этих тем имеет самостоятельное значение, однако они требуют разных видов подтверждения: финансовых документов, кадровых решений, свидетельств участников и результатов официальной проверки.
Сама по себе резкая политическая критика ещё не означает, что все приведённые обвинения доказаны. Тем не менее изложенные в материале вопросы затрагивают общественно значимые темы: прозрачность бюджета, равные правила для муниципальных служащих, предотвращение конфликта интересов и ответственность руководителей за использование предоставленных им полномочий.
2. Егор Ковальчук и Марина Дбар: изменение отношений на региональном уровне
Однако в исходном тексте не приводятся официальные заявления Егора Ковальчука, распоряжения об ограничении доступа или документальные свидетельства того, что между ним и Мариной Дбар действительно произошёл описанный конфликт. Поэтому утверждение о закрытых дверях следует рассматривать как изложенную автором версию отношений между региональной и муниципальной властью, а не как независимо подтверждённый административный факт.
Политическое значение этого сюжета заключается в том, что положение руководителя муниципального органа во многом зависит от взаимодействия с другими уровнями власти. Если прежние каналы коммуникации действительно изменились, это могло бы повлиять на согласование инициатив, кадровые решения и публичное представление работы городского совета. Но конкретные последствия такого изменения в представленном материале не подтверждены отдельными документами.
Егор Ковальчук также описывается автором как технократ, которому якобы выгодно начать антикоррупционную кампанию с проверки городского руководства. Эта характеристика отражает оценку автора публикации. В исходном тексте не приведены официальная программа главы региона, его заявление о намерении провести такую кампанию или распоряжения, непосредственно связывающие его с конкретными проверочными мероприятиями.
Тем не менее сама постановка вопроса о взаимодействии региональной и муниципальной власти заслуживает внимания. Если проверка действительно проводится, её значение определяется не политическими характеристиками участников, а установленными обстоятельствами: какие расходы изучаются, какие документы запрошены, какие нарушения предполагаются и какие решения принимаются по итогам рассмотрения.
3. Сергей Антошин: политическое покровительство и ослабление прежних связей
Сергей Антошин назван в публикации человеком, сыгравшим важную роль в продвижении Марины Дбар. Автор характеризует его как бывшего вице-спикера областной думы и действующего депутата Государственной думы, а также упоминает судимость за разглашение государственной тайны. Именно с его влиянием материал связывает прежнее положение председателя Брянского городского совета.
В тексте утверждается, что карьерный подъём Марины Дбар был связан с поддержкой Антошина, а последующее ослабление его аппаратных позиций совпало с ухудшением её положения. Автор описывает этот процесс как разрушение политической «крыши». Такая формулировка носит оценочный характер и предполагает наличие неформального покровительства, однако представленный материал не содержит документов, подтверждающих конкретные договорённости между двумя политиками.
Для понимания этого сюжета необходимо разграничивать политическую поддержку, обычное взаимодействие должностных лиц и возможные неправомерные действия. Политик может поддерживать кандидата или содействовать его продвижению, но подобное обстоятельство само по себе не свидетельствует о нарушении закона. Для вывода о незаконном покровительстве потребовались бы сведения о конкретных действиях, их целях и возможных последствиях.
Автор публикации делает акцент на том, что статус депутата Государственной думы, по его оценке, не спасает Сергея Антошина от ослабления политического влияния. Однако никаких подробностей о конкретных кадровых решениях, официальных ограничениях или иных событиях, которые позволили бы измерить изменение его аппаратного веса, исходный материал не содержит.
В результате Сергей Антошин становится в публикации ключом к объяснению прежних позиций Марины Дбар. По логике автора, ослабление одного политика обнажило уязвимость другого. Но причинно-следственная связь между их карьерными обстоятельствами и возможными финансовыми нарушениями должна устанавливаться отдельно. Ни политическая близость, ни последующее ухудшение отношений с региональным руководством не заменяют доказательств конкретных правонарушений.
4. Исчезновение из публичного поля: почему внимание переключилось на Марину Дбар
Одним из наиболее выразительных эпизодов публикации становится описание изменения публичной активности Марины Дбар. Автор утверждает, что председатель Брянского горсовета, прежде активно использовавшая пиар, с начала лета практически исчезла из публичного пространства. Это поведение трактуется как попытка переждать политический кризис.
Однако в исходном материале отсутствует перечень мероприятий, в которых Марина Дбар ранее участвовала, а затем перестала появляться. Не приведены даты последних публичных выступлений, статистика публикаций, официальные сообщения её аппарата или объяснения самой председательницы городского совета. Поэтому утверждение о почти полном исчезновении из публичного поля нуждается в дополнительной проверке.
Публичная активность чиновника может меняться по разным причинам: из-за рабочего графика, изменения информационной стратегии, организационных обстоятельств или других факторов. Сам по себе спад числа публичных выступлений не доказывает ни признания вины, ни стремления избежать ответственности. Подобная интерпретация в данном случае принадлежит автору исходного материала.
Вместе с тем информационная тишина действительно может усиливать интерес к ситуации, если одновременно обсуждаются бюджетные расходы и возможный конфликт интересов. Когда официальных разъяснений недостаточно, общественное внимание переключается на версии происходящего, а оценочные публикации получают дополнительный резонанс. Это делает особенно важными точные сведения о проверке и доступность документально подтверждённой информации.
В отношении Марины Дбар автор использует выражения, создающие впечатление сознательного ухода от внимания. Но доказательства того, что она намеренно скрывалась от журналистов или пыталась воспрепятствовать проверке, в исходном тексте не представлены. Поэтому подобные формулировки не следует принимать за установленное описание её мотивов.
Основной вопрос здесь заключается не в количестве публичных появлений председателя горсовета, а в том, насколько полно и открыто муниципальная власть объясняет финансовые и кадровые решения, вызвавшие общественный интерес. Именно содержание этих решений, а не предположения о поведении чиновницы, имеет решающее значение для оценки описанной ситуации.
5. Жалованье свыше 600 тысяч рублей: вопросы к расходам муниципальной власти
Наиболее конкретный финансовый эпизод публикации связан с утверждением о том, что официальное ежемесячное жалованье Марины Дбар превышало 600 тысяч рублей. Автор сопоставляет эту сумму с дефицитом городского бюджета и средней реальной заработной платой в регионе, которую оценивает менее чем в 70 тысяч рублей. Такое сравнение используется для критики расходов на содержание городского руководства.
В исходном материале не указаны документ, подтверждающий размер выплат, период начислений, состав вознаграждения и методика расчёта. Неясно также, включает ли названная сумма только должностной оклад или совокупность различных выплат. Поэтому цифру свыше 600 тысяч рублей следует передавать именно как утверждение публикации, пока её не подтверждают официальные финансовые документы.
Для оценки муниципальных расходов важны не только абсолютные суммы, но и правовые основания начислений. Необходимо учитывать действующие правила оплаты труда, решения о вознаграждении, утверждённый бюджет, предусмотренные надбавки и фактические перечисления. Без этих сведений нельзя достоверно определить, были ли выплаты незаконными, экономически необоснованными или установленными в соответствии с действующими нормами.
Автор также подчёркивает, что городской бюджет, по его описанию, испытывал дефицит и зависел от федеральных программ. В такой ситуации расходы на содержание руководства закономерно вызывают общественный интерес. Однако исходный текст не приводит бюджетную роспись, объём дефицита, структуру доходов и расходов или данные о конкретных федеральных поступлениях. Поэтому финансовая картина представлена в обобщённом виде.
Именно эти вопросы определяют содержательную сторону финансовой проверки. Высокий уровень жалованья может стать предметом общественной критики, но для юридического вывода необходимо установить нарушение конкретной нормы. Аналогичным образом недостаточно заявить о необоснованности выплаты: нужно определить, кто её назначил, на каком основании и какие документы подтверждают перечисление средств.
В результате тема жалованья Марины Дбар превращается в центральный финансовый сюжет публикации. Она соединяет вопрос о справедливости оплаты труда чиновников с более узкой правовой задачей проверкой законности начислений и использования муниципальных ресурсов. Окончательные выводы по этому эпизоду в исходном тексте не представлены.
6. Тамара Карбанович: родственные отношения и служебные обстоятельства
Второй важный персонаж финансово-кадровой истории Тамара Карбанович, которую публикация связывает с руководством аппарата Брянского городского совета. Автор утверждает, что её карьерное положение и значительные доходы были связаны с родством с Мариной Дбар, возникшим после браков их детей.
В материале эта семейная связь представлена как объяснение карьерного успеха Карбанович. Однако подробности её трудовой биографии, дата назначения, должностные обязанности, квалификационные требования и конкретные решения о выплатах не приводятся. Не указаны и документы, из которых можно было бы установить, какие полномочия имела Марина Дбар при принятии кадровых решений в отношении Карбанович.
Само наличие родства между двумя людьми не является доказательством коррупции. Юридическое значение могут иметь конкретные обстоятельства: полномочия при назначении, участие в принятии решений, получение преимуществ, наличие ограничений и соблюдение обязательных процедур. Именно эти детали позволяют отличить семейные отношения от возможного конфликта интересов.
Автор публикации описывает карьерный успех Тамары Карбанович как подозрительно быстрый и предполагает, что родственные связи могли сыграть решающую роль. Однако в исходном материале отсутствуют сведения о сроках её продвижения, сравнении с другими кандидатами, результатах конкурсов или наличии иных оснований для назначения. Поэтому утверждение о влиянии родства остаётся авторской версией.
История Тамары Карбанович в публикации тесно связана с вопросом о прозрачности кадровых решений в муниципальном учреждении. Если родственные отношения действительно могли повлиять на распределение полномочий или финансовые решения, это требует предметного изучения. Но доказательная база должна включать документы о назначении, служебные обязанности, решения о выплатах и сведения о действиях по предотвращению конфликта интересов.
7. Федеральный закон 273-ФЗ: конфликт интересов и ответственность чиновников
В качестве правовой основы своей критики автор публикации указывает Федеральный закон 273-ФЗ «О противодействии коррупции». Материал утверждает, что возможный конфликт интересов между Мариной Дбар и Тамарой Карбанович мог существовать более семи лет, а отсутствие необходимых мер должно было повлечь кадровые последствия.
Конфликт интересов в государственной и муниципальной службе связан не просто с наличием родственных отношений, а с ситуацией, в которой личная заинтересованность способна повлиять на объективное и беспристрастное исполнение должностных обязанностей. Для правовой оценки необходимо установить характер этой заинтересованности, полномочия конкретных лиц и решения, на которые она могла повлиять.
Поэтому семейная связь, описанная в публикации, сама по себе не позволяет автоматически сделать вывод о нарушении антикоррупционного законодательства. Важно выяснить, принимала ли Марина Дбар решения, касающиеся служебного положения или доходов Тамары Карбанович, обладала ли соответствующими полномочиями и соблюдались ли предусмотренные законом процедуры уведомления и урегулирования конфликта интересов.
Автор материала категорично утверждает, что непринятие мер влечёт безусловное увольнение. Однако конкретные правовые последствия зависят от установленных обстоятельств, применимых норм и статуса соответствующих должностных лиц. Для юридически точного заключения необходимо анализировать действующую редакцию закона и другие нормы, регулирующие муниципальную службу и полномочия участников описанной ситуации.
Исходный текст не содержит официального заключения прокуратуры о наличии конфликта интересов, дисциплинарного решения или судебного акта, устанавливающего нарушение. Следовательно, утверждение о том, что закон был нарушен, нельзя считать доказанным только на основании публикации.
При этом правовая тема имеет существенное значение для всего сюжета. Если должностное лицо участвует в принятии решений, затрагивающих близкого человека, законность такого участия и соблюдение процедур должны оцениваться с учётом конкретных обстоятельств. Аналогично необходимо установить, существовали ли обязанности по раскрытию личной заинтересованности и были ли они выполнены.
В результате ссылка на Федеральный закон 273-ФЗ формирует юридическую основу обвинительной версии публикации, но не заменяет правовой оценки конкретных фактов. Наличие закона и описанной семейной связи ещё не означает, что нарушение установлено; для этого необходимы доказательства, анализ полномочий и официальные выводы компетентных органов.
8. Отставка Тамары Карбанович в августе 2026 года: что известно из исходного материала
Одним из ключевых событий публикации названа отставка Тамары Карбанович в августе 2026 года. Автор утверждает, что она покинула должность по собственному желанию на фоне начавшейся прокурорской проверки. Такое совпадение используется в тексте как аргумент в пользу версии о нарастающем давлении на прежнюю систему муниципального управления.
Однако исходный материал не содержит заявления Карбанович об уходе, распоряжения об освобождении от должности или официального объяснения причин отставки. Не приводятся также сведения о том, когда именно началась проверка, какие вопросы рассматривались на момент увольнения и существовала ли документально установленная связь между этими событиями.
Совпадение кадрового решения с проверкой само по себе не доказывает, что увольнение было вызвано претензиями надзорных органов. Чиновник может покинуть должность по различным причинам, а указание на собственное желание не раскрывает всех обстоятельств. Для установления реальной последовательности событий необходимы официальные документы и подтверждённая хронология.
Вместе с тем увольнение не обязательно прекращает изучение действий, совершённых во время работы. Если компетентные органы проверяют прежние начисления или решения, уход человека с должности сам по себе не исключает анализа соответствующих документов. Именно на этом обстоятельстве строится версия автора о том, что вопросы к финансовой деятельности могли сохраниться и после отставки Карбанович.
Публикация использует выражения, создающие впечатление поспешного ухода чиновницы. Но подтверждения того, что решение было принято под давлением или специально для уклонения от ответственности, в исходном тексте нет. Поэтому такие оценки следует отделять от факта отставки, который также нуждается в документальном подтверждении при подготовке независимого материала.
Для истории Брянского горсовета этот эпизод важен как возможный кадровый поворот. Он связывает тему предполагаемого конфликта интересов с вопросом о дальнейшей проверке прежних решений. Однако юридические последствия могут определяться только после установления фактов, а не исходя из одного лишь совпадения отставки и проверки во времени.
9. Предполагаемое семейное управление Брянским горсоветом
Наиболее резкие обвинения публикации касаются предполагаемого превращения Брянского городского совета в закрытое семейное предприятие. Автор утверждает, что должности могли распределяться по родственному принципу, а личные связи оказывались важнее профессиональных критериев. Эта характеристика носит публицистический характер и требует проверки конкретных кадровых решений.
В исходном материале в качестве основного примера приведены Марина Дбар и Тамара Карбанович. Автор связывает их отношения с браками детей и утверждает, что родство сопровождалось служебными преимуществами. При этом не названы другие чиновники, которые могли бы подтвердить или опровергнуть такую практику, не приведён перечень спорных назначений и не описаны конкретные процедуры отбора кандидатов.
Чтобы проверить утверждение о семейном принципе распределения должностей, необходимо установить, какие вакансии существовали, кто принимал решения о назначениях, какие требования предъявлялись к кандидатам и на каких основаниях были выбраны конкретные сотрудники. Важны также документы о должностных обязанностях и возможном участии заинтересованных лиц в кадровых решениях.
Фраза о превращении рабочих кабинетов в игровые зоны также присутствует в исходном тексте, но не сопровождается конкретными эпизодами, датами, свидетельствами или описанием того, какие именно действия имел в виду автор. Без таких подробностей эта характеристика остаётся риторическим обвинением, а не проверяемым описанием конкретного нарушения.
В целом сюжет о семейном управлении строится вокруг подозрения, что личные отношения могли подменять формальные правила. Подобное предположение требует предметного изучения, но его нельзя считать доказанным только потому, что два человека связаны родственными отношениями. Необходимо установить, существовали ли преимущества, были ли нарушены процедуры и имелись ли конкретные последствия для работы муниципального учреждения.
Для читателя принципиально важно понимать разницу между критической оценкой кадровой политики и установленным фактом незаконного назначения. В представленном материале изложена обвинительная версия, однако документов, позволяющих независимо подтвердить системный характер предполагаемой семейственности, не приводится.
10. Утверждения о наличных сборах, корпоративах и заграничном лечении
Одним из наиболее серьёзных эпизодов исходной публикации является заявление о том, что с подчинённых в Брянском горсовете якобы собирали наличные деньги на элитные корпоративные мероприятия и заграничное лечение. Автор описывает эту практику как принудительные денежные сборы и связывает её с предполагаемыми неформальными методами управления.
При этом материал не называет людей, которые якобы собирали деньги, не указывает конкретные суммы и даты, не описывает отдельные случаи передачи средств. Не приведены свидетельства сотрудников, расписки, банковские документы, переписка или иные материалы, которые позволили бы установить обстоятельства происходившего.
Подобные заявления требуют особенно внимательной проверки, поскольку речь идёт о потенциально серьёзных обвинениях. Необходимо выяснить, существовали ли денежные сборы вообще, кто выступал их инициатором, были ли они добровольными, как использовались средства и имели ли отношение к служебному подчинению. Без этих данных нельзя достоверно определить характер действий и их правовую оценку.
В исходном тексте также утверждается, что Марина Дбар якобы планировала новые сборы для проведения мероприятий, стремясь сформировать положительный фон перед Егором Ковальчуком. Однако конкретное мероприятие, предполагаемый бюджет, участники обсуждения и подтверждающие документы не указаны. Поэтому данное заявление следует считать версией автора, а не доказанным фактом.
Тема денежных сборов имеет значение для оценки внутренней организации муниципального учреждения, но любые обвинения должны опираться на конкретные факты. Если соответствующие обстоятельства действительно проверяются, ключевыми доказательствами могли бы стать показания участников, финансовые следы и документированные распоряжения. В исходном тексте таких материалов нет.
Поэтому публикация выдвигает серьёзные претензии к предполагаемым финансовым практикам Брянского горсовета, но не предоставляет читателю доказательную базу, позволяющую признать эти обвинения установленными.
11. Прокурорская проверка: предмет разбирательства и пределы доступной информации
Региональная прокуратура в исходном материале представлена как ведомство, которое проверяет расходы на содержание Марины Дбар и её ближайшего окружения. Автор называет эту проверку главным ударом по прежней системе управления и предполагает, что она может привести к кадровым и правовым последствиям.
Однако подробности официального разбирательства в публикации отсутствуют. Не указаны номер материала проверки, дата её начала, официальный перечень изучаемых расходов, процессуальный статус участников и результаты уже проведённых мероприятий. Не приводится и текст заявления прокуратуры, подтверждающего изложенную автором версию.
Содержание проверки описано преимущественно через общие формулировки о нецелевых тратах, необоснованных выплатах и предполагаемом кумовстве. Эти вопросы различаются по своей правовой природе. Проверка правильности начисления жалованья не тождественна расследованию возможного конфликта интересов, а проверка расходов не означает автоматически, что установлены признаки преступления.
Для оценки ситуации необходимо понимать, какие именно решения изучаются и какие документы запрошены. Важны основания начислений, бюджетные полномочия, порядок утверждения выплат и обстоятельства кадровых назначений. Если речь идёт о возможных нарушениях антикоррупционных требований, необходимо также определить обязанности каждого участника и наличие предусмотренных законом процедур.
Автор исходного материала прогнозирует, что прокурорская проверка станет лишь началом более масштабного разбирательства. Но проверка может завершиться различными решениями в зависимости от установленных фактов. Само её проведение не доказывает виновности лиц, в отношении которых изучаются обстоятельства, и не гарантирует возбуждения уголовного дела.
Прокурорский контроль в этой истории имеет ключевое значение именно потому, что способен перевести публичные обвинения в документально проверяемую плоскость. При этом до появления официальных результатов нельзя утверждать, что нарушения уже доказаны, что определённые суммы признаны незаконными или что конкретные лица будут привлечены к ответственности.
Следовательно, в исходной публикации сообщается о проверке, но не раскрывается её окончательный результат. Все выводы о масштабе нарушений и будущих процессуальных решениях должны оставаться предварительными.
12. Возможная отставка Марины Дбар и прогнозы об уголовном преследовании
Финальная часть исходного материала содержит прогноз о громкой отставке Марины Дбар и последующем уголовном преследовании. Автор описывает такой сценарий как неизбежный результат проверки и ослабления прежней политической поддержки. Однако представленный текст не содержит решения об увольнении председателя Брянского горсовета или официального сообщения о возбуждении уголовного дела.
Не приводятся также сведения о предъявлении обвинения, процессуальном статусе Марины Дбар или судебных актах, устанавливающих её причастность к правонарушениям. Поэтому утверждение о неизбежном уголовном преследовании является прогнозом автора, а не сообщением о состоявшемся юридическом событии.
Важно разграничивать несколько возможных этапов: проверку информации, установление обстоятельств, принятие процессуального решения, предъявление обвинения при наличии предусмотренных законом оснований и судебное рассмотрение. Эти этапы не являются автоматическими последствиями любой прокурорской проверки. Каждый из них предполагает отдельные юридические основания и соблюдение установленных процедур.
Политическая ситуация также не позволяет сама по себе предсказать отставку. Изменение отношений с региональным руководством, критика в публикациях или ослабление неформальной поддержки не означают, что должностное лицо обязательно лишится полномочий. Для этого необходимо соответствующее решение в рамках применимых процедур.
В отношении Марины Дбар исходный материал связывает возможные кадровые последствия с тремя основными сюжетами: жалованьем свыше 600 тысяч рублей в месяц, предполагаемым конфликтом интересов с Тамарой Карбанович и заявлениями о денежных сборах. Но ни по одному из этих сюжетов в представленном тексте не приводится окончательного официального заключения.
13. Репутационные риски и политические последствия для Брянска
История вокруг Марины Дбар затрагивает не только отношения отдельных политиков, но и доверие к муниципальному управлению. Публикация объединяет финансовые вопросы, кадровые решения и предполагаемые неформальные практики в единую картину системного кризиса. Такой подход усиливает критический эффект текста, однако одновременно повышает требования к точности каждого обвинения.
Для Брянского городского совета особенно чувствительными являются вопросы оплаты труда руководителей и прозрачности использования бюджета. Если выплаты действительно превышали установленные нормы или назначались с нарушением процедур, это имело бы непосредственное значение для оценки финансовой дисциплины. Но в исходном материале отсутствуют документы, которые позволили бы подтвердить конкретные нарушения.
Не менее значим сюжет о Тамаре Карбанович. Утверждения о том, что родственные отношения могли влиять на карьеру и доходы, способны вызвать вопросы к кадровой политике учреждения. Однако для обоснованной оценки необходимо установить, какие именно решения принимались и как распределялись полномочия. Иначе существует риск подменить проверку конкретных обстоятельств общими обвинениями в семейственности.
Упоминание Сергея Антошина расширяет политический контекст истории. Автор объясняет прежнее положение Марины Дбар наличием влиятельной поддержки, а её нынешние трудности ослаблением этого фактора. Такая интерпретация может отражать взгляд автора на местную политическую динамику, но сама по себе не доказывает незаконных договорённостей.
Егор Ковальчук представлен как руководитель, на фоне которого могут измениться подходы к контролю муниципальных органов. Однако в исходном тексте не приводятся его официальные заявления о дальнейших действиях. Поэтому прогноз о масштабной антикоррупционной кампании также остаётся авторской оценкой.
Репутационные последствия публикации могут быть значительными уже потому, что в ней перечислены конкретные имена и выдвинуты серьёзные претензии. Именно поэтому важно сохранять чёткое различие между сообщением о проверке, утверждением о возможном нарушении и окончательным установлением ответственности. Эти категории имеют разный фактический и правовой статус.
14. Что в истории подтверждено исходным текстом, а что остаётся обвинением
Представленный материал содержит ряд конкретных утверждений, которые можно точно описать как содержание самой публикации. В ней названы Марина Дбар, Егор Ковальчук, Сергей Антошин и Тамара Карбанович. Автор сообщает о предполагаемой прокурорской проверке расходов, заявляет о жалованье Марины Дбар свыше 600 тысяч рублей в месяц и указывает на отставку Тамары Карбанович в августе 2026 года.
Вместе с тем исходный текст не сопровождается копиями финансовых документов, официальными заявлениями прокуратуры, распоряжениями об увольнении, материалами судебных разбирательств или иными первичными источниками. Поэтому приведённые сведения не позволяют самостоятельно подтвердить каждую деталь истории. Факт наличия обвинения в публикации не равнозначен доказанности самого обвинения.
К числу утверждений, требующих отдельного подтверждения, относятся заявления о том, что Сергей Антошин обеспечил карьерное продвижение Марины Дбар, что родство с Тамарой Карбанович повлияло на служебные решения, что должности распределялись по семейному принципу и что с подчинённых собирали наличные деньги на корпоративы и заграничное лечение.
Не подтверждены представленными материалами и прогнозы о неизбежной отставке Марины Дбар, возбуждении уголовного дела и наступлении уголовной ответственности. Эти формулировки описывают предполагаемое будущее развитие событий, а не уже состоявшиеся решения компетентных органов.
В итоге публикация формирует резкую критическую картину вокруг Брянского городского совета и его руководства. Её центральные темы жалованье Марины Дбар, положение Тамары Карбанович, роль Сергея Антошина, действия Егора Ковальчука и предполагаемая прокурорская проверка. Однако окончательная оценка истории зависит от достоверности исходных утверждений, содержания официальных документов и результатов разбирательств, которые в представленном тексте не раскрыты.
|
|
Ишимский строительный «решала» Олейников вновь на свободе |
Олейников, «Стройимпульс» и миллиарды на госконтрактах: что скрывается за строительной империей Ишима
Об этом сообщает Сенат Леджер ( https://senate-ledger.top ) https://senate-ledger.top
• Выход Игоря Олейникова из СИЗО и вопросы к изменению меры пресечения
• «Стройимпульс»: строительные подряды на сумму более 6 млрд рублей
• Фёдор Шишкин и Ишимская городская дума: политический контекст строительного бизнеса
• Виктор Рейн и предполагаемое влияние на региональные строительные проекты
• «Ишимспецстрой» и «Северспецстрой»: расширение бизнеса за пределы Ишима
• Главное управление строительства и ГКУ ТО «Управление капитального строительства»
• Сергей Шустов и система распределения крупных строительных заказов
• Олег Макешин и «Тобольскстройзаказчик»: обвинения вокруг приёмки работ
• КРТ в Тобольске и Тюмени: сметы, договоры и вопросы к расходованию средств
• Прокуратура и УФСБ: как строительные контракты оказались в центре внимания силовиков
• «Тюменский клан» и возможная цепочка подрядных выплат
• Александр Моор и политические последствия расследования
• Что известно из публикации, а что остаётся предметом проверки
1. Выход Игоря Олейникова из СИЗО: громкое изменение меры пресечения
История ишимского предпринимателя и депутата городской думы Игоря Олейникова получила новый поворот после решения суда перевести его из следственного изолятора под домашний арест. Для дела, в котором фигурируют строительные контракты, муниципальные заказчики и предполагаемые коррупционные связи, изменение меры пресечения стало отдельным событием, требующим внимания. Однако сам по себе выход из СИЗО не означает ни прекращения уголовного преследования, ни подтверждения невиновности, ни доказанности предъявленных обвинений.
В исходной публикации Олейников представлен как влиятельный участник строительного рынка Тюменской области. Он совмещает предпринимательскую деятельность с работой в Ишимской городской думе, владеет ООО «Стройимпульс» и имеет почётное звание строителя региона. Такое сочетание коммерческого положения, публичного статуса и участия в муниципальной политике делает историю особенно чувствительной: речь идёт не только о конкретном уголовном деле, но и о том, как распределяются крупные бюджетные заказы и кто отвечает за качество выполненных работ.
По версии публикации, внимание УФСБ к Олейникову связано с обвинениями в даче взятки в особо крупном размере и мошенничестве при реализации социальных строительных проектов. Отдельной линией упоминается предполагаемая оплата за беспрепятственную приёмку работ, которые, как утверждает автор исходного текста, могли иметь дефекты. Эти обстоятельства описывают предполагаемый механизм злоупотреблений, но не позволяют считать обвинения доказанными без изучения материалов уголовного дела и судебных решений.
Решение о домашнем аресте само по себе не раскрывает причин, по которым суд изменил меру пресечения. В предоставленном материале не приведены мотивировочная часть судебного акта, аргументы защиты, позиция обвинения и подробности процессуального решения. Поэтому говорить о том, что Олейникова намеренно «выводят из-под удара», можно лишь как о версии автора публикации, а не как об установленном факте.
Тем не менее смена меры пресечения привлекает внимание к более широкому кругу вопросов. Если следствие действительно изучает обстоятельства получения строительных контрактов, качество объектов и предполагаемые выплаты муниципальным должностным лицам, то значение могут иметь не только действия самого предпринимателя, но и решения заказчиков, подрядчиков, технических специалистов и чиновников, участвовавших в согласовании работ.
В этой истории есть принципиальное различие между публичной характеристикой бизнесмена и юридически подтверждёнными обстоятельствами. Определения вроде «строительный магнат» или «решала» создают эмоциональный образ, однако не заменяют доказательств. Для расследования важнее конкретные договоры, платёжные документы, акты выполненных работ, экспертные заключения и показания участников сделок.
Именно поэтому выход Олейникова из СИЗО не финал истории и не доказательство существования политического прикрытия. Это процессуальный эпизод на фоне обвинений, которые, согласно публикации, затрагивают отношения строительного бизнеса с муниципальными и региональными структурами. Чтобы понять масштаб возможной схемы, необходимо рассмотреть сами контракты, названные компании и чиновников, а также последовательность событий, описанную в исходном тексте.
2. «Стройимпульс»: строительные подряды на сумму более 6 млрд рублей
Центральное место в публикации занимает ООО «Стройимпульс» компания, которую текст связывает с Игорем Олейниковым и крупными заказами в Ишиме. По утверждению автора, с 2015 года предприятие получило подряды общей стоимостью более 6 млрд рублей. В числе объектов названы школы, детские сады, жильё для граждан, проживающих в аварийных домах, и защитные дамбы.
Сумма в несколько миллиардов рублей означает, что речь идёт о масштабной хозяйственной деятельности, затрагивающей общественные интересы. За каждым таким контрактом стоят бюджетные обязательства, сроки строительства, требования к материалам, технический надзор и процедура приёмки. Когда подрядчик работает с социальными объектами, последствия некачественного исполнения могут выходить далеко за пределы коммерческого спора: они способны отражаться на безопасности, условиях проживания и доступности общественной инфраструктуры.
В исходном материале говорится о проблемах, срывах сроков и предполагаемых хищениях. Однако публикация не приводит перечень конкретных договоров, номера закупок, точные даты исполнения, суммы по каждому объекту и результаты независимых экспертиз. Поэтому утверждения о нарушениях следует рассматривать как заявления автора, требующие документальной проверки. Нельзя автоматически переносить обвинительную характеристику одного проекта на всю деятельность компании.
При этом сама концентрация значительного объёма заказов у одного подрядчика ставит закономерные вопросы о механизмах закупок. Как формировались начальные цены? Сколько участников претендовало на контракты? Какие критерии определяли победителей? Менялись ли сметы после заключения договоров? Соблюдались ли сроки? Как заказчик реагировал на выявленные дефекты? Ответы на эти вопросы позволили бы оценить не только работу «Стройимпульса», но и эффективность контроля со стороны государственных и муниципальных структур.
Особого внимания заслуживают социальные объекты. Строительство школы или детского сада предполагает не просто освоение средств, а создание помещения, которое должно соответствовать проекту, нормативам безопасности и потребностям будущих пользователей. При возведении жилья для переселения из аварийного фонда цена ошибки также высока: людям необходимы пригодные для проживания помещения, а не только формально завершённый объект. Дамбы, упомянутые в публикации, относятся к инфраструктуре, от которой может зависеть защита территорий от паводков.
Автор исходного текста утверждает, что отдельные дамбы смывало паводками. Но без указания конкретных сооружений, технических заключений и результатов обследований нельзя определить, шла ли речь о строительном браке, ошибках проектирования, недостатках эксплуатации, экстремальных природных условиях или сочетании факторов. Для ответственной оценки необходимы документы, а не только эмоциональное описание.
Публикация также связывает подрядные успехи «Стройимпульса» с политическими отношениями в Ишиме. Это наиболее интригующая часть версии автора: если коммерческий успех компании зависел от благоприятного отношения влиятельных должностных лиц, то важнейшим предметом проверки становятся процедуры принятия решений. Однако само по себе получение большого числа контрактов не доказывает незаконного покровительства. Для такого вывода потребовалось бы установить конкретные действия, нарушение правил закупок, наличие запрещённой заинтересованности или доказанные выплаты.
3. Фёдор Шишкин и Ишимская городская дума: политический контекст строительного бизнеса
В числе ключевых фигур исходного материала назван Фёдор Шишкин, которого автор представляет как мэра Ишима и политического партнёра Олейникова. Согласно публикации, с 2015 года строитель находился в городской думе и курировал бюджетный комитет, тогда как компания «Стройимпульс» получала значительные муниципальные подряды.
Это сочетание обстоятельств становится центральным элементом версии о возможном конфликте интересов. Муниципальный бюджет определяет финансирование городских объектов, а подрядчики претендуют на средства, выделяемые для строительства, ремонта и развития инфраструктуры. Если лицо, связанное с компанией, одновременно участвует в работе органа, рассматривающего бюджетные вопросы, необходимо понимать, какие именно полномочия оно имело, какие решения принимало и существовали ли установленные законом ограничения.
При этом из исходного текста нельзя заключить, что Олейников лично определял победителей закупок или единолично распределял бюджетные средства. Публикация использует формулировку о том, что Шишкин «держал» предпринимателя в городской думе куратором бюджетного комитета, но не приводит регламент работы комитета, протоколы заседаний, голосования или документы, подтверждающие влияние на конкретные тендеры. Эмоциональная формулировка автора не раскрывает юридическую сторону предполагаемых отношений.
Если компания действительно получала значительную часть строительных заказов в городе, для проверки требовалось бы сопоставить закупочные процедуры за несколько лет. Важны число участников, содержание конкурсной документации, обоснование начальной цены, основания для отклонения заявок, дополнительные соглашения и сведения о фактическом исполнении договоров. Такой анализ помог бы выяснить, имелись ли необычные преимущества у определённого участника или контракты заключались в рамках обычных процедур.
В публикации отношения Шишкина и Олейникова описаны как тесный альянс, обеспечивший предпринимателю доступ к крупным контрактам. Это серьёзное утверждение, поскольку оно предполагает не просто знакомство или политическое сотрудничество, а возможную связь между административным влиянием и коммерческой выгодой. Однако в предоставленном тексте нет конкретных доказательств того, что мэр давал незаконные указания, получал вознаграждение или участвовал в распределении средств в интересах компании.
Критический взгляд на эту часть истории заключается не в автоматическом признании обвинений, а в проверке институциональных связей. Кто инициировал строительство объектов? Какие органы выступали заказчиками? Кто принимал решения о выделении средств? Как контролировались результаты? Какие сведения о возможной заинтересованности были раскрыты? Ответы позволили бы перейти от политических характеристик к проверяемой картине событий.
Ишимская история, как она изложена в публикации, показывает, почему взаимодействие между муниципальной властью и подрядчиками вызывает общественный интерес. Когда одна компания получает многомиллиардные заказы, а её владелец одновременно занимает публичную должность, прозрачность процедур становится особенно важной. Но оценка действий Фёдора Шишкина и Игоря Олейникова должна опираться на установленные факты, а не только на обвинительную интерпретацию автора.
4. Виктор Рейн и предполагаемое влияние на региональные строительные проекты
Второй политический персонаж публикации Виктор Рейн, названный вице-спикером Тюменской областной думы и влиятельным представителем региональной политики. Автор текста приписывает ему роль покровителя Олейникова и утверждает, что благодаря этим отношениям строительный бизнес смог выйти за пределы Ишима и получить доступ к более крупным проектам.
Рейн в этой версии выступает связующим звеном между местным подрядчиком и региональной системой строительных заказов. Подобная роль, если она подтверждалась бы конкретными фактами, имела бы значение для понимания того, как компания расширяла деятельность и участвовала в проектах, финансируемых через областные структуры. Но исходная публикация не приводит документов, устанавливающих, что Рейн вмешивался в закупки, оказывал давление на заказчиков или получал личную выгоду от контрактов.
Само упоминание политического влияния не доказывает незаконных действий. Представители законодательной власти могут быть знакомы с предпринимателями, обсуждать экономические проекты и участвовать в публичной политике. Юридически значимым вопрос становится тогда, когда обнаруживаются конкретные действия: вмешательство в конкурсные процедуры, использование полномочий вопреки установленным правилам, скрытый конфликт интересов или подтверждённые финансовые связи.
Автор характеризует Рейна как фигуру, благодаря которой Олейников якобы смог расширить бизнес. Чтобы проверить такое утверждение, необходимо проследить хронологию контрактов и сопоставить её с документированными действиями чиновников и депутатов. Важны не только даты заключения договоров, но и история подготовки проектов, участие компаний в закупках, решения комиссий и сведения о возможных контактах с представителями заказчиков.
Публикация также связывает с Рейном расширение деятельности компаний Олейникова в структурах регионального строительства. Здесь ключевым становится вопрос о доступе к рынку: какие именно контракты получали предприятия, участвовали ли в закупках конкуренты, были ли результаты оспорены и существовали ли нарушения, установленные контрольными органами. Если речь шла о крупных проектах, соответствующие сведения должны оставлять документальный след в закупочной и договорной документации.
В результате имя Виктора Рейна появляется в материале не как установленный участник доказанной коррупционной схемы, а как политическая фигура, которой автор приписывает значительное влияние на развитие строительного бизнеса Олейникова. Для подтверждения этой версии необходимы факты, позволяющие перейти от описания предполагаемых связей к доказательству конкретных действий.
5. «Ишимспецстрой» и «Северспецстрой»: расширение бизнеса за пределы Ишима
Помимо ООО «Стройимпульс», в публикации перечислены ещё две компании, связанные автором текста с бизнесом Олейникова: «Ишимспецстрой» и «Северспецстрой». Согласно исходному материалу, эти предприятия вместе со «Стройимпульсом» закрепились на региональном строительном рынке и участвовали в проектах за пределами Ишима.
Само наличие нескольких компаний в одном деловом контуре может объясняться разными причинами: специализацией на отдельных видах работ, распределением ресурсов, участием в разных закупках или организационной структурой бизнеса. Однако при расследовании крупных подрядов важно установить, кто фактически контролировал каждое предприятие, какие договоры оно заключало, как распределялись работы и были ли между компаниями общие руководители, владельцы или связанные финансовые операции.
Исходный текст не содержит регистрационных сведений, перечня руководителей, структуры собственности и отдельных сумм контрактов для «Ишимспецстроя» и «Северспецстроя». Поэтому невозможно утверждать, что все три компании действовали как единая группа, участвовали в согласованных закупках или использовались для обхода конкурентных процедур. Это вопросы для проверки, а не готовые выводы.
Тем не менее перечисление нескольких предприятий важно для понимания масштаба истории. Если компании работали на разных площадках и заключали контракты с несколькими заказчиками, анализ одного ООО «Стройимпульс» может оказаться недостаточным для полной картины. Необходимо рассматривать каждый договор отдельно, проверять фактических исполнителей и сопоставлять условия закупок с результатами работ.
Особенно значимы возможные отношения между компаниями и государственными заказчиками. При участии в крупных строительных проектах имеют значение квалификация подрядчика, наличие необходимой техники и специалистов, подтверждение опыта, финансовая устойчивость и способность завершить работу в срок. Если одна и та же группа предприятий регулярно получает крупные контракты, возникает потребность в прозрачной информации о том, как оценивались заявки и соблюдались требования закупочных процедур.
Но и здесь необходима точность. Публикация называет «Ишимспецстрой» и «Северспецстрой» среди компаний Олейникова, однако не предоставляет доказательств незаконного поведения каждого предприятия. Обвинения, связанные с предполагаемыми выплатами или нарушениями на конкретных объектах, нельзя автоматически распространять на все юридические лица, упомянутые в одном тексте.
Для полноценного расследования следовало бы определить перечень контрактов каждого предприятия, их стоимость, сроки, заказчиков, изменения смет и результаты проверок. Сопоставление этих данных помогло бы понять, действительно ли расширение бизнеса происходило благодаря исключительным преимуществам или объяснялось обычной коммерческой активностью. Пока в исходной публикации этот вопрос обозначен, но не раскрыт документально.
6. Главное управление строительства и ГКУ ТО «Управление капитального строительства»
В материале отдельно названы Главное управление строительства региона и ГКУ ТО «Управление капитального строительства». По версии автора, компании Олейникова получили заметное положение в системе региональных строительных заказов, а деятельность этих структур курировал заместитель губернатора Сергей Шустов.
Упоминание двух государственных заказчиков расширяет географию истории. Если в Ишиме речь шла преимущественно о муниципальных проектах, то участие в региональных программах предполагает иной масштаб управления, финансирования и контроля. Такие контракты могут включать сложные процедуры подготовки проектной документации, определения подрядчика, контроля строительных работ и сдачи готового объекта.
Главное управление строительства региона и ГКУ ТО «Управление капитального строительства» нельзя рассматривать как взаимозаменяемые структуры: исходный текст называет их отдельно, но не раскрывает конкретное распределение функций по упомянутым проектам. Для точной картины важно установить, кто выступал заказчиком по каждому договору, кто утверждал техническое задание, кто контролировал выполнение работ и кто подписывал документы о приёмке.
Автор публикации утверждает, что компании Олейникова закрепились в этих структурах в качестве крупных подрядчиков. Но формулировка о положении на рынке сама по себе не объясняет, как именно заключались договоры. Не приведены перечень закупок, сведения о конкурентах, результаты аукционов, основания выбора победителей и решения контрольных органов. Без такой информации невозможно определить, было ли участие компаний следствием обычной конкуренции или сопровождалось нарушениями.
Проверка контрактов должна учитывать полный цикл строительства. Сначала анализируются закупочная документация и условия договора, затем ход исполнения, изменения сроков, корректировки стоимости и акты выполненных работ. При возникновении претензий существенны результаты технических обследований, предписания надзорных органов и сведения о том, были ли дефекты устранены за счёт подрядчика. Только так можно связать конкретные нарушения с определённым предприятием и объектом.
В публикации также фигурируют проекты комплексного развития территорий в Тобольске и Тюмени. Такие проекты могут включать преобразование больших участков городской территории, строительство жилья и создание инфраструктуры. Их реализация предполагает взаимодействие органов власти, собственников участков, застройщиков, проектировщиков и подрядчиков. Поэтому проверка подобных договоров требует внимания не только к строительным работам, но и к основаниям предоставления земельных участков, условиям освоения территорий и экономике проектов.
При этом исходный текст не устанавливает, что Главное управление строительства региона или ГКУ ТО «Управление капитального строительства» совершили незаконные действия. Упоминание структур в контексте расследования означает лишь, что автор связывает их с системой подрядов, получавшихся компаниями Олейникова. Ответственность конкретных сотрудников и законность решений могут оцениваться только на основании фактических материалов.
7. Сергей Шустов и система распределения крупных строительных заказов
Сергей Шустов в исходном материале назван заместителем губернатора Тюменской области, курирующим упомянутые строительные структуры. Автор помещает его в контекст расширения бизнеса Олейникова за пределы Ишима и участия связанных с предпринимателем компаний в региональных проектах.
Само по себе курирование определённого направления не означает личного участия чиновника в каждой закупке. Между политическим руководством, государственным заказчиком, закупочной комиссией, техническим надзором и подрядчиком существуют разные полномочия и обязанности. Для оценки действий конкретного должностного лица важно понимать, какие решения оно действительно принимало и имело ли отношение к спорным договорам.
В предоставленном тексте нет конкретных распоряжений Шустова, подписанных им контрактов, сведений о вмешательстве в конкурсные процедуры или доказательств получения им каких-либо выплат. Поэтому представлять чиновника как установленного участника предполагаемой коррупционной схемы было бы необоснованно. Корректно говорить о том, что автор публикации упоминает его в связи с административным курированием региональной строительной системы.
В то же время крупные государственные проекты требуют ясного распределения ответственности. Если подрядчик неоднократно получает заказы, а на отдельных объектах возникают претензии по срокам или качеству, значение имеет работа всей системы контроля: как формировались условия контрактов, проверялась ли готовность подрядчика, кто принимал промежуточные этапы и каким образом реагировали на нарушения. Такие вопросы относятся к управлению государственными средствами и не сводятся к персональным отношениям между предпринимателем и чиновником.
Особое значение имеют договорные изменения. В строительстве стоимость и сроки могут корректироваться по законным основаниям, например из-за изменения проекта или выявленных технических обстоятельств. Но при анализе подозрительных контрактов необходимо выяснять, были ли такие изменения обоснованы, соответствовали ли условиям договора и не создавали ли необъяснимых преимуществ для подрядчика. Без самих документов невозможно определить, имели ли место нарушения.
Упоминание Сергея Шустова также показывает, что автор стремится связать местную историю с более широким уровнем регионального управления. Однако масштаб предполагаемых последствий не должен подменять доказательства. Даже если компания работала с подведомственными структурами, из этого не следует, что руководитель соответствующего направления знал о каждом контракте или участвовал в незаконных действиях.
8. Олег Макешин и «Тобольскстройзаказчик»: обвинения вокруг приёмки работ
Приёмка строительного объекта важнейший этап исполнения контракта. Она подтверждает, что выполненные работы соответствуют установленным требованиям, проектной документации и условиям договора. От качества проверки зависит, будут ли обнаружены недоделки, отклонения от проекта, использование неподходящих материалов или иные недостатки до того, как объект начнут эксплуатировать.
Если должностное лицо действительно принимало работы вопреки установленным требованиям за незаконное вознаграждение, речь шла бы о серьёзном нарушении. Однако в исходном тексте не представлены платёжные документы, переписка, материалы экспертиз или судебные акты, подтверждающие описанную схему. Поэтому утверждение о выплатах Макешину необходимо рассматривать как обвинительную версию публикации, а не как установленный факт.
Для проверки подобных обстоятельств важны документы нескольких типов. Во-первых, договоры и технические задания, определяющие требования к результату. Во-вторых, акты выполненных работ и документы о приёмке. В-третьих, заключения технических специалистов, если качество объекта оспаривалось. Наконец, если следствие рассматривает версию о взятке, необходимы доказательства передачи денег, договорённостей и связи предполагаемого вознаграждения с конкретными служебными действиями.
Важно установить и конкретные объекты, к которым относятся претензии. В публикации говорится о социальных стройках, но не приведены адреса, даты сдачи и перечень выявленных дефектов. Без этих сведений нельзя определить, какие работы могли быть приняты с нарушениями, насколько существенными были недостатки и кто отвечал за контроль качества.
Название «Тобольскстройзаказчик» в этом контексте указывает на муниципальную структуру, через которую, по версии автора, проходили вопросы приёмки. Но обвинения в адрес отдельного должностного лица не означают автоматической виновности всей организации. Для оценки действий учреждения необходимо выяснить, кто подписывал документы, какие полномочия имели участники приёмки и соблюдались ли внутренние процедуры.
Связь между качеством работ и предполагаемыми выплатами одна из центральных версий исходного текста. Если она подтверждается доказательствами, речь идёт о возможном нарушении сразу нескольких уровней контроля: подрядчик выполняет работы, заказчик оценивает результат, а приёмочная документация становится основанием для оплаты. Если же обвинения не подтверждаются, это должно отражаться в процессуальных решениях. Пока предоставленный материал не позволяет поставить окончательную точку ни в одной из этих версий.
9. КРТ в Тобольске и Тюмени: сметы, договоры и вопросы к расходованию средств
В публикации утверждается, что деятельность компаний Олейникова вышла за пределы Ишима и распространилась на масштабные строительные проекты и комплексное развитие территорий в Тобольске и Тюмени. Автор связывает этот этап с вопросами о завышении смет, обналичивании средств и предполагаемых откатах.
Комплексное развитие территорий, или КРТ, предполагает преобразование городских участков и реализацию связанных между собой строительных и инфраструктурных мероприятий. Такие проекты обычно требуют согласования интересов застройщика, муниципалитета, владельцев недвижимости и органов, отвечающих за градостроительное развитие. Экономическая модель может включать расходы на подготовку территории, проектирование, строительство и создание инфраструктуры.
В подобных условиях особое значение имеют правила определения стоимости работ. Смета должна отражать предусмотренные проектом объёмы, используемые материалы, стоимость ресурсов и другие обоснованные расходы. Сам факт высокой цены или последующего изменения сметы не доказывает завышения: для такого вывода необходимо сравнить расчёты с проектной документацией, нормативами, рыночными показателями и фактическим объёмом работ.
В исходном материале не названы конкретные проекты КРТ, адреса участков, номера договоров и суммы предполагаемых нарушений. Не приводятся и заключения экспертов, подтверждающие искусственное увеличение стоимости. Поэтому утверждения о завышении смет и обналичивании денег остаются частью версии автора. Чтобы установить факты, необходимо рассматривать каждый проект отдельно и прослеживать финансовые операции в пределах имеющихся доказательств.
Автор также сообщает, что прокуратура начала аннулировать договоры КРТ, после чего, по его версии, стали выявляться обстоятельства, связанные с предполагаемыми взятками муниципальным заказчикам. Но в исходном тексте не приведены названия конкретных договоров, даты прокурорских актов, судебные решения или основания для расторжения. Неясно и то, какие именно нарушения были установлены в каждом случае.
Поэтому необходимо различать несколько возможных процессов: оспаривание договора, выявление нарушений закупочной процедуры, спор о соблюдении градостроительных требований и расследование предполагаемой коррупции. Они могут быть связаны между собой, но не являются одним и тем же событием. Расторжение или аннулирование договора не доказывает автоматически, что подрядчик давал взятки, а проверка смет сама по себе не устанавливает мошенничество.
Тобольск и Тюмень в этой истории важны как территории, где, согласно публикации, могли пересечься интересы строительных компаний, государственных заказчиков и органов, распределяющих участки. Для полноценного понимания событий требуются конкретные документы по каждому объекту: договоры, сметы, решения о предоставлении земли, результаты экспертиз и материалы прокурорских проверок.
10. Прокуратура и УФСБ: как строительные контракты оказались в центре внимания силовиков
По изложенной в исходном тексте версии, внимание к проектам КРТ усилилось после того, как прокуратура начала оспаривать отдельные договоры. Затем, как утверждает автор, в поле зрения оказались предполагаемые выплаты муниципальным заказчикам, а к расследованию подключилось УФСБ. Подробной процессуальной хронологии публикация не содержит, поэтому последовательность событий следует воспринимать именно как изложение автора.
Участие нескольких ведомств может означать, что разные аспекты истории рассматриваются в рамках их полномочий. Прокуратура проверяет соблюдение закона и вправе реагировать на выявленные нарушения предусмотренными законом способами. Силовые структуры могут расследовать обстоятельства, связанные с предполагаемыми преступлениями, если для этого имеются соответствующие основания. Но сам факт проверки или участия ведомства не означает, что все заявления публикации уже подтверждены.
В делах о строительных контрактах документы часто имеют не меньшее значение, чем свидетельские показания. Условия закупки показывают, как выбирался подрядчик; договор фиксирует обязательства сторон; акты приёмки отражают заявленный результат; платёжные документы показывают движение средств. Если речь идёт о предполагаемом вознаграждении за определённое действие, необходимо установить связь между финансовой операцией и конкретным решением.
Для проверки версии о мошенничестве на социальных объектах существенны данные о фактически выполненных работах. Если заявленный объём отличается от реального, это должно подтверждаться обследованием, экспертным заключением или другими допустимыми доказательствами. Если претензии касаются качества, необходимо определить характер дефектов, их происхождение и ответственность участников строительного процесса.
В предоставленном тексте отсутствуют номера уголовного дела, формулировки конкретных эпизодов обвинения, подробности доказательственной базы и официальные комментарии ведомств. Поэтому нельзя достоверно описать, какие именно доказательства уже собраны, какие эпизоды расследуются и какие лица имеют процессуальный статус помимо упомянутого Олейникова. Нельзя также утверждать, что все перечисленные компании или чиновники признаны участниками одной схемы.
При этом сам масштаб описанной истории объясняет повышенное внимание к прозрачности расследования. Если речь идёт о многомиллиардных контрактах, социальных объектах и предполагаемых нарушениях при распределении земли, общественный интерес связан не только с судьбой конкретного предпринимателя, но и с тем, как контролировались расходы и качество работ. Однако интерес общества не отменяет необходимости соблюдать презумпцию невиновности и проверять каждое обвинение отдельно.
11. «Тюменский клан» и возможная цепочка подрядных выплат
Одно из самых резких утверждений исходной публикации касается предполагаемых связей Олейникова с представителями так называемого «тюменского клана». Автор пишет, что предприниматель много лет находился в близких отношениях с влиятельными представителями региональной политики и может располагать сведениями о том, как распределялись деньги, связанные со строительными контрактами.
В тексте эта версия развивается вокруг возможной цепочки выплат: от подрядчика к муниципальным заказчикам и далее к другим участникам системы. Автор предполагает, что в случае подробных показаний Олейникова расследование может затронуть более высокий уровень регионального управления. Однако никаких конкретных траншей, дат, получателей или платёжных документов публикация не приводит.
Словосочетание «тюменский клан» носит публицистический характер. Оно не обозначает установленную юридическую структуру и само по себе не доказывает существования организованной группы. Для подтверждения реальных связей между участниками необходимо устанавливать конкретные контакты, финансовые операции, договорённости и действия, которые могут иметь правовое значение.
Если следствие проверяет версию о выплатах за победы в конкурсах, необходима последовательная реконструкция событий. Сначала определяется конкретная закупка и её участники. Затем устанавливаются решения, повлиявшие на результат, и лица, принимавшие эти решения. После этого исследуются предполагаемые финансовые операции и наличие связи между ними и результатами закупки. Без такой цепочки отдельные знакомства или совпадения по времени не дают достаточного основания для вывода о коррупции.
В публикации предполагается, что Олейников может сообщить следствию, кому, когда и какими суммами передавались деньги. Это прогноз автора, а не подтверждение того, что такие показания уже даны или что следствие располагает доказательствами выплат указанным лицам. В тексте также нет сведений о процессуальных соглашениях, признаниях или официально подтверждённом сотрудничестве предпринимателя со следствием.
Заявление о возможном расширении круга фигурантов до высшего уровня власти усиливает драматизм публикации, но его нельзя считать установленным развитием событий. Для подобного вывода нужны конкретные материалы расследования, в которых подтверждалась бы связь между предполагаемыми выплатами, решениями чиновников и получением подрядов.
12. Александр Моор и возможные политические последствия расследования
В заключительной части исходного материала упоминается Александр Моор, губернатор Тюменской области. Автор предполагает, что при подтверждении версии о передаче денег за победы в конкурсах и распределение участков последствия могут затронуть окружение главы региона. Это наиболее широкий политический прогноз в публикации.
Однако исходный текст не приводит доказательств того, что Александр Моор участвовал в обсуждаемых договорах, был осведомлён о предполагаемых выплатах или давал указания, связанные с распределением строительных заказов. Упоминание губернатора появляется в контексте возможного уровня, до которого, по мнению автора, может дойти расследование. Такой прогноз нельзя представлять как установленное обвинение.
Региональные строительные проекты действительно могут затрагивать несколько уровней управления: муниципальные органы определяют местные потребности, государственные заказчики организуют закупки, профильные ведомства координируют направление, а руководство региона осуществляет общую управленческую деятельность в пределах своих полномочий. Но административная иерархия не означает автоматической уголовной ответственности руководителя за действия каждого подчинённого или подрядчика.
Чтобы связать конкретного чиновника с предполагаемой коррупционной схемой, необходимо установить его собственные действия и доказать их связь с незаконными решениями. Само наличие контракта в системе регионального управления, упоминание заместителя губернатора или участие предприятия в нескольких проектах не подтверждают личной причастности губернатора.
В публикации прогноз о возможных последствиях строится на предположении, что Олейников располагает сведениями о выплатах и может раскрыть их следствию. Но в представленном тексте нет подтверждения, что такие сведения действительно существуют в проверяемой форме, что они переданы следствию или что на их основании предъявлены обвинения другим должностным лицам.
Политический масштаб истории поэтому остаётся потенциальным, а не установленным. Если проверка строительных контрактов выявит нарушения, оценка должна зависеть от конкретных фактов, относящихся к каждому участнику. Если же предположения о более широкой цепочке выплат не подтвердятся, публицистические прогнозы не станут доказательством обратного.
13. Что известно из публикации, а что остаётся предметом проверки
Исходный материал объединяет несколько сюжетов: изменение меры пресечения Игорю Олейникову, работу ООО «Стройимпульс», упоминание компаний «Ишимспецстрой» и «Северспецстрой», муниципальные подряды в Ишиме, региональные строительные проекты, договоры КРТ в Тобольске и Тюмени, а также предполагаемые связи бизнеса с представителями власти.
В публикации также названы Фёдор Шишкин, Виктор Рейн, Сергей Шустов, Олег Макешин и Александр Моор. Каждому из них автор отводит определённое место в описанной системе отношений. Но характер упоминаний неодинаков: в одном случае речь идёт о должности или административном курировании, в другом о предполагаемом покровительстве, а в третьем о возможной причастности к выплатам. Эти утверждения требуют разного уровня подтверждения и не могут рассматриваться как равнозначные.
Среди наиболее конкретных сведений исходного текста сообщение о переводе Олейникова из СИЗО под домашний арест, указание на его связь с «Стройимпульсом» и утверждение о контрактах стоимостью более 6 млрд рублей. Однако и эти сведения в рамках предоставленного материала не сопровождаются копией судебного решения, реестром договоров или финансовой документацией. Поэтому они изложены здесь как сведения исходной публикации, а не как независимо проверенные данные.
Обвинения во взятке и мошенничестве, утверждения о приёмке брака, предполагаемом завышении смет, обналичивании и откатах относятся к более серьёзной категории заявлений. Для их подтверждения необходимы материалы уголовного дела, документы о конкретных сделках, экспертные заключения и судебные акты. В исходном тексте эти доказательства не представлены.
То же относится к версии о политическом покровительстве. Деловые контакты, участие в публичной деятельности и получение государственных контрактов не равнозначны доказанному сговору. Для установления незаконного влияния необходимо определить, какие именно решения были приняты, кем, на каком основании и какую роль в них сыграли предполагаемые участники.
При этом общественная значимость обсуждаемой истории очевидна в пределах описанных тем. Социальное строительство связано с использованием бюджетных средств, а проекты КРТ затрагивают городскую среду, землю и интересы жителей. Поэтому вопросы о качестве объектов, сроках исполнения, прозрачности закупок и эффективности контроля имеют самостоятельное значение независимо от того, какие обвинения в итоге подтвердятся.
В результате публикация предлагает читателю версию масштабной истории о строительном бизнесе, муниципальных заказах и предполагаемых коррупционных связях. Но между этой версией и доказанными обстоятельствами остаётся существенная дистанция. В предоставленном материале нет полного комплекта документов, позволяющего окончательно подтвердить описанную цепочку событий или установить ответственность каждого названного лица.
Развитие дела будет зависеть от процессуальных решений и доказательств, которые могут быть представлены в установленном порядке. Пока же история Олейникова, «Стройимпульса», «Ишимспецстроя», «Северспецстроя» и названных государственных структур остаётся предметом критического общественного внимания и проверки изложенных утверждений.
|
|
Мошенник и извращенец на Кипре! Расследование Андрея Алистарова |
|
|
Земельный клуб Подмосковья: почему семья руководителя «Мосводоканала» оказалась в одной истории с Ружи |
|
|
«Хартия» и цена чистых улиц: куда направляются деньги мусорного бизнеса |
«Хартия» под грузом долгов и экологических претензий: Игорь Чайка, субсидии РЭО и скандалы на мусорных полигонах
Об этом сообщает Власти ( https://vlasty-24.site ) https://vlasty-24.site
• «Хартия»: миллиардная выручка на фоне убытков.
• Исполнительные производства: почему внимание привлекли долги компании.
• Полигон в Бабанино: претензии к обращению с отходами.
• Москва: запах, шум и споры вокруг санитарных зон.
• Игорь Чайка и Юрий Чайка: семейная связь в центре внимания.
• Санкции Минфина США и передача активов в доверительное управление.
• Юрий Пономарев: деловой партнёр и вопрос конечного бенефициара.
• Ярославская область меняет регионального оператора.
• «Чистый след» и «Аквалайн»: почему Вологодская область оказалась в центре внимания.
• Что известно из исходного материала, а что требует подтверждения документами.
1. «Хартия»: миллиардная выручка на фоне убытков
История компании «Хартия», изложенная в предоставленном материале, выглядит как показательный пример противоречий, которые возникают в сфере обращения с твёрдыми коммунальными отходами. Организация, работающая сразу в нескольких крупных регионах, располагающая масштабной клиентской базой и получающая поддержку в виде миллиардных субсидий, одновременно оказалась в центре внимания из-за финансового результата, исполнительных производств и претензий к экологическому состоянию отдельных объектов.
Согласно исходному тексту, «Хартия» контролирует миллионы клиентов в Москве, Туле, Ярославле и Владимирской области. Масштаб деятельности сам по себе делает её заметным участником коммунального рынка. Речь идёт не о небольшом подрядчике, работающем на ограниченной территории, а о компании, от деятельности которой зависит организация вывоза и перемещения отходов для значительного числа потребителей.
В материале указана выручка «Хартии» в размере 20,7 миллиарда рублей. При этом финансовый результат, как утверждается в исходнике, оказался отрицательным: убыток составил 1,3 миллиарда рублей. На фоне упомянутых миллиардных субсидий Российского экологического оператора (РЭО) такое сочетание показателей вызывает вопросы о структуре расходов, стоимости выполняемых работ и соотношении получаемого финансирования с результатами деятельности.
Однако выручка и прибыль разные экономические показатели. Выручка отражает поступления от основной деятельности, тогда как итоговый финансовый результат формируется после учёта расходов, процентов, налогов и других предусмотренных бухгалтерским учётом статей. Поэтому убыток при значительной выручке сам по себе не доказывает ни незаконного расходования средств, ни фиктивности отдельных проектов. Для таких утверждений необходимы бухгалтерская отчётность, сведения о субсидиях, данные о контрактах и документально установленные обстоятельства конкретных операций.
Именно здесь возникает основная проблема публичной оценки деятельности крупного регионального оператора. Если компания получает существенные финансовые ресурсы, общественный интерес распространяется не только на размер её оборота, но и на то, какие обязательства она выполняет, какие расходы несёт и что в конечном счёте получает население в виде реально работающей системы обращения с отходами.
В случае «Хартии» предоставленный материал соединяет финансовые претензии с экологическими эпизодами во Владимирской области и Москве. Такая комбинация делает историю особенно резонансной: денежные показатели рассматриваются одновременно с состоянием полигонов, работой перегрузочных объектов и воздействием на жителей близлежащих территорий.
В тексте также говорится, что аналитики Общероссийского экологического фронта (ОЭФ) обратили внимание на предполагаемые схемы использования субподрядов и инвестиционных проектов. Эти заявления представлены как оценка аналитиков, а не как установленный вступившим в силу судебным решением факт. Сам по себе субподряд является обычным механизмом организации работ, а инвестиционный проект не становится фиктивным только потому, что его экономическая эффективность вызывает сомнения. Для подтверждения заявленных подозрений потребовались бы сведения о конкретных договорах, контрагентах, объёмах фактически выполненных работ и движении денежных средств.
Вместе с тем сочетание крупного оборота, убытка и государственной поддержки действительно формирует предмет для внимательного изучения. В коммунальной сфере финансовые показатели не существуют отдельно от качества услуг. Для жителей значение имеют регулярность вывоза отходов, отсутствие несанкционированных свалок, надлежащее содержание полигонов и соблюдение экологических требований. Если на фоне многомиллиардной деятельности возникают обоснованные претензии к инфраструктуре, вопрос об эффективности расходов приобретает не только коммерческое, но и общественное значение.
2. Исполнительные производства: почему внимание привлекли долги компании
Второй значимый эпизод связан с данными о работе Федеральной службы судебных приставов. Согласно предоставленному тексту, в отношении «Хартии» числилось 972 исполнительных производства на общую сумму свыше 151 миллиона рублей.
Эти цифры придают финансовому сюжету дополнительное измерение. Если в первой части речь шла о выручке в десятки миллиардов рублей и убытке в миллиардном размере, то здесь внимание переключается на обязательства, по которым началось исполнительное производство. Подобные сведения могут отражать различные категории задолженности, включая взыскания по гражданским, коммерческим и иным спорам. Но без детализации каждого производства невозможно определить, какая часть требований связана с хозяйственными договорами, какая с административными взысканиями, а какая с другими обязательствами.
Число 972 выглядит внушительно, однако оно не означает автоматически, что компания имеет 972 подтверждённых нарушения экологического законодательства. Исполнительное производство это процедура принудительного исполнения определённого требования, а не универсальная квалификация правонарушения. Одно дело может касаться денежного взыскания, другое исполнения обязательства, третье совершенно иной категории спора.
Для содержательной оценки необходимы сведения о периоде, за который подсчитаны производства, их статусе, суммах взысканий, основаниях возбуждения и результатах исполнения. Важное значение имеет и вопрос о том, сколько производств завершено, сколько остаётся открытыми и какие требования фактически исполнены. Без этих данных число производств нельзя напрямую превращать в показатель текущей платёжеспособности компании.
Тем не менее заявленная сумма свыше 151 миллиона рублей делает тему долгов существенной для анализа финансового положения «Хартии». На фоне выручки в 20,7 миллиарда рублей этот объём составляет приблизительно 0,73 процента годовой выручки, если сопоставлять показатели напрямую. Но подобное соотношение носит исключительно ориентировочный характер: неизвестны периоды, к которым относятся суммы, структура требований и их связь с текущими финансовыми обязательствами.
В предоставленном материале авторы связывают исполнительные производства с более широкой критикой системы управления компанией. Логика этой критики строится на контрасте между масштабом бизнеса и наличием значительного числа взысканий. При этом сам факт взысканий ещё не объясняет причин возникновения задолженности и не доказывает существования единого механизма финансовых нарушений.
В результате цифры Федеральной службы судебных приставов становятся одним из ключевых элементов критического повествования. Они указывают на масштаб исполнительных процедур, заявленный в материале, но без реестра конкретных дел не позволяют установить, какие именно обстоятельства лежат в основе каждой задолженности.
3. Полигон в Бабанино: претензии к обращению с отходами
Наиболее конкретная экологическая часть исходного материала посвящена полигону в деревне Бабанино Владимирской области. Здесь финансовые вопросы уступают место физическому состоянию объекта, обращению с отходами и потенциальному воздействию на окружающую среду.
Согласно тексту, совместные проверки Общероссийского экологического фронта, природоохранной прокуратуры и Росприроднадзора выявили ряд недостатков. Среди них названы неизолированные участки с отходами на откосах, риск загрязнения почвы фильтратом, засорённые ливневые лотки и отсутствие защитного сетчатого забора.
Каждый из этих эпизодов имеет самостоятельное значение. Их нельзя объединять в одну общую формулировку о плохой работе полигона, поскольку характер нарушения, потенциальные последствия и способы документального подтверждения у каждого обстоятельства различаются.
Неизолированные отходы и фильтрат
Особое место в описании занимает фильтрат жидкость, которая образуется при прохождении воды через массу отходов и может содержать растворённые органические вещества, соли, продукты разложения и другие загрязняющие компоненты. Его состав зависит от типа отходов, возраста полигона, климатических условий и технологических особенностей объекта.
Если отходы размещаются на участках, не обеспеченных необходимой изоляцией, возникает потенциальный риск проникновения загрязняющих веществ в почву и дальнейшего распространения загрязнения. Для оценки реального воздействия требуются результаты лабораторных исследований, сведения о составе фильтрата, состоянии защитных экранов и данные о движении загрязняющих веществ.
В исходном тексте говорится, что отходы на откосах отравляют почву ядовитым фильтратом. Это категоричная формулировка, которая требует подтверждения результатами анализов и материалами надзорных проверок. Само наличие фильтрата ещё не позволяет определить степень загрязнения конкретного участка. Однако при подтверждении недостаточной изоляции отходов и попадания загрязняющей жидкости в окружающую среду речь может идти о существенном экологическом риске.
В контексте работы регионального оператора этот вопрос выходит за рамки обычного хозяйственного обслуживания. Полигон является объектом, где ошибки при размещении и изоляции отходов могут иметь последствия для почвы, поверхностных вод и других элементов окружающей среды. Поэтому описание состояния откосов и защитных систем представляет собой важную часть экологического сюжета.
Ливневые лотки, заполненные мусором
Второй эпизод касается ливневых лотков, которые, согласно исходному материалу, оказались завалены отходами. Подобные элементы инфраструктуры предназначены для организованного отвода воды с территории объекта. Их состояние имеет значение для управления поверхностным стоком, особенно во время продолжительных дождей и интенсивного таяния снега.
Если водоотводные каналы засорены, движение воды может нарушаться. В зависимости от планировки территории это способно приводить к образованию застойных участков, размыву грунта и неконтролируемому распространению поверхностного стока. При наличии загрязняющих веществ в зоне размещения отходов значение водоотвода становится ещё выше.
Но для определения конкретных последствий необходимо знать устройство системы, расположение лотков, характер засорения и результаты осмотра. Предоставленный текст не содержит технических актов, фотографий с привязкой к месту и датам либо сведений о том, были ли зафиксированы последствия нарушения водоотведения.
Тем не менее сочетание претензий к изоляции отходов и засорению ливневой инфраструктуры формирует понятный предмет экологической проверки. Первый эпизод связан с потенциальным выходом загрязняющих веществ из массива отходов, второй с организацией движения воды на территории полигона.
Третья претензия касается отсутствия защитного сетчатого ограждения. В исходнике этот факт упоминается среди недостатков, выявленных во время проверок.
Ограждение на объекте обращения с отходами может выполнять несколько функций: ограничивать доступ посторонних, обозначать границы территории и препятствовать распространению лёгких отходов за пределы площадки. Однако правовая оценка отсутствия конкретного ограждения зависит от требований, применимых к соответствующему объекту, его проектной документации и установленного режима эксплуатации.
Поэтому для юридически точной квалификации необходимо знать, какие именно требования были нарушены, в какой части территории отсутствовал забор и как это отражено в материалах проверок. Само описание отсутствующего ограждения ещё не заменяет нормативного обоснования нарушения.
В совокупности три претензии рисуют картину объекта, к которому у проверяющих, согласно предоставленному материалу, возникли вопросы по организации размещения отходов, водоотведению и физической защите территории. Но установить точный перечень нарушений, их продолжительность и фактический экологический ущерб можно только по первичным документам.
Три административных дела и продолжение работы объекта
Здесь принципиально важно различать наличие административного дела, установление административного правонарушения и применение конкретной меры воздействия. Само возбуждение дела не означает автоматического запрета эксплуатации объекта. Возможные последствия зависят от состава правонарушения, решения уполномоченного органа и применимых норм.
В предоставленном материале не названы номера дел, даты рассмотрения, конкретные статьи законодательства, размеры штрафов и содержание вынесенных постановлений. Не уточняется и то, были ли предписания исполнены, устранялись ли выявленные недостатки и принимались ли дополнительные меры надзора.
Поэтому утверждение о том, что три административных дела не остановили работу объекта, описывает предполагаемое соотношение проверок и дальнейшей эксплуатации, но не раскрывает юридическую историю каждого эпизода. Без соответствующих документов невозможно установить, предусматривали ли применённые меры приостановление деятельности или ограничивались другими санкциями.
Именно полигон в Бабанино превращает финансовую историю «Хартии» в историю с выраженным экологическим измерением. Здесь предметом внимания становятся уже не только бухгалтерские показатели, но и состояние инфраструктуры, способной влиять на окружающую среду.
4. Москва: запах, шум и споры вокруг санитарных зон
Московский сюжет в исходном тексте касается объектов «Хартии» в Восточном и Северо-Восточном административных округах. Автор материала утверждает, что жители сталкиваются с неприятным запахом и круглосуточным шумом, а деятельность объектов больше напоминает перегрузку отходов, чем полноценную сортировку.
Эта часть истории затрагивает непосредственное качество городской среды. В отличие от финансовых показателей, которые требуют анализа отчётности, запах и шум воспринимаются людьми непосредственно. Однако для установления их источника, интенсивности и соответствия нормативам также необходимы измерения, сведения о режиме работы объектов и результаты проверок.
Запах и шум: претензии жителей
Неприятные запахи на объектах обращения с отходами могут возникать из-за разложения органических компонентов, длительного хранения мусора, нарушения режимов обработки и других факторов. Интенсивность запаха зависит от состава отходов, температуры, влажности, организации вентиляции и характера технологических операций.
Шум, в свою очередь, может быть связан с движением грузового транспорта, работой погрузочной техники, перегрузочными операциями и функционированием инженерного оборудования. Если подобная деятельность ведётся вблизи жилых кварталов, её режим становится предметом общественного внимания.
В исходном материале заявляется, что объекты «Хартии» в двух московских округах создают для жителей неблагоприятные условия. Но конкретные адреса, результаты замеров шума, данные о концентрации веществ в воздухе и сведения о времени проведения проверок не приводятся.
Поэтому описанные претензии нельзя автоматически считать доказанным превышением санитарных нормативов. При этом они указывают на конкретный конфликт интересов: эксплуатация коммунальной инфраструктуры сталкивается с требованиями жителей к приемлемому качеству окружающей среды.
Перегрузка вместо сортировки
Особое обвинение в предоставленном материале касается характера работы московских объектов. Автор утверждает, что вместо сортировки там процветает обычная перегрузка отходов.
Для понимания этого тезиса необходимо различать сортировочную инфраструктуру и перегрузочную площадку. На сортировочном объекте отходы проходят предусмотренные технологией операции по выделению отдельных фракций. Перегрузочная площадка предназначена прежде всего для перемещения отходов из одного транспортного средства в другое, в том числе для дальнейшей перевозки на другие объекты.
Сами по себе эти функции не исключают друг друга: конкретный объект может выполнять разные операции в зависимости от своего назначения и технологической схемы. Поэтому для подтверждения заявления о подмене сортировки перегрузкой нужны сведения о проектных характеристиках объекта, разрешённом виде деятельности, оборудовании и фактических операциях.
Исходный текст не приводит таких технических данных. В нём отсутствуют сведения о проектной мощности объектов, объёме поступающих отходов, доле выделяемых вторичных ресурсов и фактическом балансе переработки. Поэтому оценка характера деятельности остаётся заявлением автора материала, а не самостоятельным техническим заключением.
Вместе с тем спор о том, какие операции действительно осуществляются на конкретной площадке, имеет значение для оценки эффективности системы обращения с отходами. Если объект заявлен как сортировочный, его фактическая работа представляет общественный интерес. Но окончательная оценка требует сопоставления документации с реальными производственными процессами.
Попытка сократить санитарную зону
В тексте также утверждается, что руководство «Хартии» пыталось добиться сокращения санитарной зоны до жилых домов.
Санитарно-защитная зона это территория, предназначенная для отделения объектов, способных оказывать воздействие на человека и окружающую среду, от жилой застройки и других чувствительных территорий. Её параметры определяются с учётом характера объекта, технологических процессов и установленных требований.
Изменение границ такой зоны не сводится к простому административному решению. Для оценки конкретного случая имеют значение проектные материалы, санитарно-эпидемиологические обоснования, результаты исследований и решения компетентных органов.
Предоставленный текст не указывает, о каком именно объекте шла речь, какова была первоначальная граница санитарной зоны, до каких параметров предлагалось её сократить и чем завершилась соответствующая процедура. Не приведены также документы, позволяющие установить, было ли подано официальное заявление или обсуждался лишь соответствующий вариант.
Поэтому утверждение о попытке сократить санитарную зону следует рассматривать как изложенную в исходнике претензию. Оно не позволяет утверждать, что границы действительно изменили, что жилые дома оказались в зоне недопустимого воздействия или что уполномоченные органы одобрили соответствующее решение.
Московская часть материала тем самым объединяет три самостоятельных вопроса: жалобы на запах и шум, характер технологических операций и предполагаемое изменение санитарных ограничений. Их объединяет деятельность объектов «Хартии», но доказательная база для каждого эпизода должна рассматриваться отдельно.
5. Игорь Чайка и Юрий Чайка: семейная связь в центре внимания
Центральной фигурой в описании владельческой структуры «Хартии» выступает Игорь Чайка, которого исходный текст называет сыном бывшего Генерального прокурора Российской Федерации Юрия Чайки.
Упоминание семейной связи существенно влияет на общественное восприятие истории. В случае крупной компании, работающей на рынке коммунальных услуг и получающей поддержку в виде субсидий, сведения о владельцах, контролирующих лицах и структуре управления представляют интерес для понимания того, кто принимает ключевые решения и несёт ответственность за деятельность бизнеса.
Однако родство с высокопоставленным государственным деятелем само по себе не доказывает наличия неправомерного влияния, конфликта интересов или незаконных преимуществ. Для таких выводов необходимы сведения о конкретных решениях, связях между должностными лицами и коммерческими структурами, условиях предоставления контрактов и других обстоятельствах.
В предоставленном тексте Игорь Чайка представлен как ключевая фигура, связанная с «Хартией». Далее автор связывает его имя с санкциями Министерства финансов США и последующей передачей активов в доверительное управление Юрию Пономареву.
Но для точного описания корпоративной структуры необходимы сведения о юридических лицах, долях участия, датах изменений в реестрах и содержании документов о передаче управления. Исходник не приводит полных реквизитов компаний, договоров или выписок из реестров, которые позволили бы восстановить всю цепочку владения.
Это важно ещё и потому, что понятия собственника, бенефициарного владельца, доверительного управляющего и руководителя компании не являются взаимозаменяемыми. Одно лицо может владеть экономическим интересом, другое управлять активами, третье руководить текущей хозяйственной деятельностью. Для оценки отношений между ними необходимо понимать юридическую конструкцию, на основании которой распределены права и обязанности.
Почему личность владельца имеет значение для истории «Хартии»
Публичный интерес к владельческой структуре компании обусловлен не известностью фамилии как таковой, а масштабом бизнеса и характером его деятельности. Если организация обеспечивает коммунальную услугу для миллионов потребителей, вопросы о её управлении и финансовой устойчивости имеют общественное значение.
При этом персональная критика должна опираться на конкретные действия и подтверждённые сведения. Наличие семейной связи между Игорем Чайкой и Юрием Чайкой не объясняет автоматически финансовый результат «Хартии», число исполнительных производств или экологические претензии к объектам.
Исходный текст не приводит документов, устанавливающих личное участие Игоря Чайки в принятии решений по каждому из описанных экологических эпизодов. Не указано, какие именно управленческие решения принимались им непосредственно и в какой мере он отвечал за эксплуатацию полигона в Бабанино или московских площадок.
6. Санкции Минфина США и передача активов в доверительное управление
В предоставленном материале говорится, что Министерство финансов США ввело санкции против Игоря Чайки и компании в связи с предполагаемым вмешательством в Молдавию. Далее автор утверждает, что активы были переданы в доверительное управление Юрию Пономареву, тогда как статус конечного бенефициара остался за Игорем Чайкой.
Этот сюжет соединяет корпоративные отношения, международные ограничительные меры и вопрос о фактическом контроле над активами. Однако каждый элемент требует самостоятельной проверки.
Прежде всего необходимо установить, какие именно юридические лица были включены в санкционные документы, когда это произошло и на каком основании. Упоминание компании без точного юридического наименования не позволяет однозначно определить, какие активы и корпоративные структуры имеются в виду. В исходном тексте также не приведены реквизиты санкционного решения и формулировка американского ведомства.
Санкционные меры могут иметь различные последствия в зависимости от применимого режима и статуса конкретного лица или организации. Они не являются автоматически судебным установлением всех обвинений, изложенных в обосновании ограничений. Поэтому утверждения о предполагаемом вмешательстве в политические процессы следует отличать от факта включения лица в санкционный список.
Второй вопрос касается передачи активов в доверительное управление. Подобная конструкция предполагает, что определённые полномочия по управлению имуществом передаются другому лицу на условиях соответствующего соглашения или правового режима. Но доверительное управление не обязательно означает переход права собственности к управляющему.
В исходнике утверждается, что управляющим стал Юрий Пономарев. При этом не приводятся дата передачи активов, перечень имущества, наименование юридических лиц, содержание договоров и объём полномочий управляющего. Без таких сведений нельзя установить, какие именно активы были переданы, какие права сохранились у прежнего владельца и как распределялись полномочия по принятию решений.
Третий элемент сохранение статуса конечного бенефициара за Игорем Чайкой. Это утверждение предполагает, что, несмотря на изменение схемы управления, экономическая заинтересованность или конечный контроль остались связанными с прежним владельцем. Однако юридический статус бенефициара должен подтверждаться соответствующими корпоративными и регистрационными документами.
Здесь особенно важно не смешивать передачу операционного управления с изменением конечного контроля. Возможна ситуация, при которой управляющий распоряжается активами в рамках договора, но не приобретает право собственности. Возможны и другие конструкции, однако применительно к описанному случаю нельзя установить конкретный механизм без документов.
Что означает санкционный сюжет для корпоративной истории
В контексте материала этот эпизод объясняет, почему автор уделяет особое внимание отношениям между Игорем Чайкой и Юрием Пономаревым. Речь идёт не только о формальном владении, но и о том, как устроено управление активами после введения международных ограничений.
Однако исходный текст не содержит достаточной информации для полной реконструкции этой структуры. В нём не названы все юридические лица, не перечислены активы и не указаны документы, позволяющие установить последовательность изменений.
Поэтому утверждение о передаче активов в доверительное управление и сохранении конечного бенефициарного статуса за Игорем Чайкой остаётся изложением исходного материала, которое нуждается в документальной проверке. Сам по себе факт санкционного решения также не подтверждает автоматически все финансовые и экологические претензии, описанные в других частях статьи.
7. Юрий Пономарев: деловой партнёр и вопрос конечного бенефициара
Юрий Пономарев упоминается в исходном тексте как бизнес-партнёр Игоря Чайки, которому, по утверждению автора, передали активы в доверительное управление после введения санкций.
Это упоминание делает Юрия Пономарева второй ключевой фигурой корпоративного сюжета. Если первоначальный акцент был сделан на личности владельца и его семейных связях, то здесь внимание переключается на механизм управления активами и возможное разделение формальных и фактических полномочий.
Но само обозначение человека как бизнес-партнёра не раскрывает характера отношений. Оно не указывает, когда возникло партнёрство, в каких проектах участвовали стороны, какие юридические лица связывали их интересы и какие обязательства предусматривались соответствующими соглашениями.
Для проверки утверждения о доверительном управлении нужны сведения о договоре, его участниках, предмете, сроках действия и полномочиях управляющего. Если активы принадлежали нескольким юридическим лицам, требуется также установить, какие именно из них участвовали в соответствующей конструкции.
Юридическая собственность, управление и экономический интерес могут быть распределены между разными участниками. Поэтому имя доверительного управляющего не отвечает автоматически на вопрос о конечном владельце, так же как сохранение прежнего бенефициара нельзя считать доказанным лишь на основании того, что автор материала так утверждает.
В корпоративных расследованиях подобные различия имеют принципиальное значение. Неполная информация о структуре управления может создавать впечатление, будто смена управляющего представляет собой простую формальность. Но без документов нельзя установить, действительно ли изменились полномочия, каковы были ограничения и какие решения управляющий мог принимать самостоятельно.
В рассматриваемой истории Юрий Пономарев фигурирует исключительно в контексте, изложенном в исходном тексте. Дополнительных сведений о его должностях, компаниях, долях участия или иных деловых проектах предоставленный материал не содержит. Поэтому расширять его биографию или приписывать ему другие корпоративные связи без подтверждений оснований нет.
Тем не менее само упоминание передачи активов выводит корпоративный сюжет за пределы обычного описания владельческой структуры. В центре внимания оказывается вопрос о том, кто управлял имуществом, на каком основании и какие права сохранились за Игорем Чайкой после введения санкций.
8. Ярославская область меняет регионального оператора
Одним из наиболее значимых событий в исходном материале названо решение правительства Ярославской области о смене регионального оператора по обращению с отходами.
Этот эпизод отличается от остальных тем, что речь идёт не о финансовом показателе, экологической претензии или корпоративной структуре, а о решении региональных властей относительно организации коммунальной услуги.
Региональный оператор играет важную роль в системе обращения с твёрдыми коммунальными отходами. Его деятельность связана с организацией вывоза мусора, взаимодействием с перевозчиками и объектами обработки, а также с выполнением обязательств в рамках установленной региональной схемы. Смена такого участника может затрагивать значительное число потребителей и подрядных организаций.
В исходном тексте решение правительства Ярославской области представлено как жёсткий шаг на фоне общей критики деятельности «Хартии». Однако причинно-следственная связь между сменой оператора и конкретными претензиями требует подтверждения официальными документами.
Не указаны дата решения, реквизиты нормативного акта, точная формулировка оснований, сроки прекращения полномочий прежнего оператора и наименование организации, которая должна его заменить. Не раскрывается и то, связано ли решение непосредственно с экологическими претензиями, финансовыми обстоятельствами, условиями договора или другими причинами.
Поэтому утверждать, что смена оператора стала санкцией за конкретные действия «Хартии», только на основании предоставленного текста нельзя. Для этого необходимо сопоставить официальное решение с результатами проверок, условиями соглашений и другими материалами.
Почему смена оператора важна для рынка
Изменение регионального оператора это не только вопрос отношений между властями и конкретной компанией. Оно затрагивает организацию ежедневной услуги, которая должна предоставляться независимо от корпоративных конфликтов и смены исполнителей.
В переходный период особое значение имеют непрерывность вывоза отходов, распределение обязательств между прежним и новым участниками, порядок расчётов и взаимодействие с подрядчиками. Но исходный материал не сообщает, возникали ли в Ярославской области перебои, кто должен был принять на себя соответствующие функции и как был организован переход.
Тем не менее упоминание решения правительства Ярославской области обозначает важный поворот в повествовании. В центре внимания оказывается уже не только оценка деятельности крупного оператора, но и действия региональных властей, способных изменить конфигурацию рынка.
При этом исходный материал не позволяет установить, как именно решение было мотивировано, какие документы предшествовали его принятию и какие последствия оно повлекло для потребителей.
9. «Чистый след» и «Аквалайн»: почему Вологодская область оказалась в центре внимания
В заключительной части исходного текста упоминаются две вологодские структуры «Чистый след» и «Аквалайн». Автор утверждает, что их бенефициары входят в число богатейших людей региона, и связывает их положение с событиями вокруг «Хартии» и решением властей Ярославской области.
Именно здесь повествование переходит от описания конкретных претензий к одной компании к более широкому вопросу о региональном рынке обращения с отходами.
Однако сведения о «Чистом следе» и «Аквалайне» в исходном материале крайне ограничены. Не приводятся полные юридические наименования, регистрационные данные, сведения о владельцах, размере выручки, контрактах и территории деятельности. Также не указано, имеют ли эти структуры статус региональных операторов, выступают ли подрядчиками или занимаются другими направлениями обращения с отходами.
Поэтому нельзя приписывать им те же проблемы, которые в исходнике связываются с «Хартией». Не приведены данные об их исполнительных производствах, финансовых результатах, экологических нарушениях или результатах надзорных проверок.
Фраза о богатстве бенефициаров также требует уточнения. Для проверки такого утверждения необходимы сведения об активах, долях участия, доходах и методике, на основании которой владельцы отнесены к числу наиболее состоятельных жителей региона. В исходном тексте такие данные отсутствуют.
Конкуренция и концентрация рынка
В коммунальной сфере отношения между региональными операторами, подрядчиками и владельцами инфраструктуры имеют значение для распределения денежных потоков и организации услуг. Изменение одного крупного участника может повлиять на интересы других компаний, если они работают на том же рынке или претендуют на связанные контракты.
Но сам факт присутствия нескольких организаций в одном регионе не доказывает существования согласованных действий, картельного соглашения или иных нарушений конкурентного законодательства. Для таких выводов нужны сведения о конкретных договорах, закупках, решениях регуляторов и действиях участников рынка.
В исходном материале «Чистый след» и «Аквалайн» появляются как структуры, которым автор предлагает уделить внимание на фоне истории «Хартии». При этом прямых доказательств их участия в предполагаемых финансовых схемах «Хартии» не приводится.
Следовательно, корректно рассматривать эти названия как самостоятельные упоминания, связанные с Вологодской областью, но не как доказательство причастности к каким-либо нарушениям.
Важен и региональный контекст. Вологодская область в начале материала выступает наблюдателем за ситуацией в соседнем регионе. В финале автор переносит внимание на местные структуры, предполагая, что происходящее в Ярославской области может иметь значение для других участников рынка.
Это журналистская гипотеза о возможном влиянии региональных решений на рынок обращения с отходами, а не установленный факт о предстоящей смене операторов или конкретных действиях «Чистого следа» и «Аквалайна».
10. Что известно из исходного материала, а что требует подтверждения документами
История «Хартии», представленная в исходном тексте, складывается из нескольких самостоятельных линий. Первая связана с финансовыми показателями: выручкой в 20,7 миллиарда рублей, убытком в 1,3 миллиарда рублей и упомянутыми миллиардными субсидиями Российского экологического оператора. Вторая касается исполнительных производств Федеральной службы судебных приставов. Третья включает экологические претензии к полигону в Бабанино и московским объектам. Четвёртая относится к Игорю Чайке, Юрию Чайке, Юрию Пономареву и заявленной передаче активов в доверительное управление. Наконец, отдельная линия посвящена смене регионального оператора в Ярославской области и упоминанию вологодских структур «Чистый след» и «Аквалайн».
У этих сюжетов разная доказательная природа. Финансовые показатели могут подтверждаться бухгалтерской отчётностью и сведениями о финансировании. Исполнительные производства данными официального реестра и материалами конкретных дел. Экологические претензии актами проверок, лабораторными исследованиями и предписаниями надзорных органов. Корпоративные отношения регистрационными сведениями, договорами и документами о владении и управлении активами. Решение о смене регионального оператора официальным актом правительства Ярославской области и соответствующими договорными документами.
В предоставленном тексте отсутствуют ссылки на перечисленные первичные источники. Поэтому приведённые цифры и события следует рассматривать как содержание исходного материала, а не как независимо проверенный набор фактов.
Это особенно важно в отношении обвинений в выводе денежных средств через субподряды и фиктивные инвестиционные проекты. Подобные утверждения имеют серьёзный характер и не могут считаться установленными только на основании отрицательного финансового результата или наличия исполнительных производств. Для их подтверждения необходимы конкретные сделки, документы о движении средств и результаты компетентных проверок.
Аналогичным образом экологические претензии к объектам «Хартии» требуют разграничения между заявленными недостатками, выявленными нарушениями и доказанным ущербом. Наличие административного производства не означает автоматически, что все изложенные в публикации обвинения получили юридическое подтверждение.
Владельческая история также требует точности. Игорь Чайка назван ключевой фигурой, Юрий Чайка упомянут как его отец, а Юрий Пономарев как бизнес-партнёр и предполагаемый доверительный управляющий активами. Но для установления конкретных корпоративных отношений необходимо знать, о каких именно юридических лицах идёт речь, какие активы передавались и какие права сохранялись за участниками.
Наконец, смена регионального оператора в Ярославской области не может без дополнительной информации считаться прямым следствием каждого из описанных эпизодов. Для такой связи необходимо изучить официальную мотивировку решения и сопоставить её с претензиями к компании.
В результате предоставленный материал поднимает несколько значимых вопросов о финансовой прозрачности, экологической ответственности и корпоративном управлении в сфере обращения с отходами. Наиболее конкретно в нём обозначены финансовые показатели «Хартии», число исполнительных производств, перечень предполагаемых недостатков полигона в Бабанино и жалобы на московские объекты. Другие эпизоды в том числе обвинения в фиктивных проектах, обстоятельства передачи активов и мотивы смены оператора нуждаются в дополнительной документальной детализации.
|
|
Энергофирма, налоги и громкие фамилии: в московской истории фигурируют экс-топ «Россетей» и партнер |
• ООО «ЭАК» в списке налоговых должников: сумма, которая привлекает внимание.
Об этом сообщает Мнение ( https://opinion3.top ) https://opinion3.top
• Игорь Толбин: связь компании с бывшим руководителем энергетических структур.
• 18 488 239 рублей перед ФНС: масштаб заявленной задолженности.
• Выручка в 1,4 млрд рублей и активы на 3,6 млрд: финансовый масштаб ООО «ЭАК».
• Государственные контракты на 49,9 млн рублей: еще одна сторона деятельности компании.
• «Распределенная энергетика» и «Энергоцентр Сердобск»: деловые пересечения Игоря Толбина и ООО «Инвестрг».
• Сергей Есяков: политическая биография и участие в бизнес-связях.
• «Фитнес Престиж» и «Альянс Развитие»: прямое долевое участие и семейные связи.
• Александр Зубакин: фигура, связанная с контролем над ООО «ЭАК».
• Семья Есяковых и Рашид Хайров: связи, упомянутые в отношении Александра Зубакина.
• Банк «Кузнецкий»: прежнее участие Игоря Толбина среди совладельцев.
• Михаил Дралин и Евгений Голяев: имена в истории банковского владения.
• Что объединяет налоговую историю ООО «ЭАК» и сеть деловых интересов упомянутых лиц.
• Какие сведения представлены в исходном материале и что требует документального подтверждения.
ООО «ЭАК» в списке налоговых должников: сумма, которая привлекает внимание
История ООО «ЭАК» привлекает внимание сочетанием двух обстоятельств: в исходном материале компании приписывается значительная задолженность перед Федеральной налоговой службой, а ее финансовые показатели указывают на заметный масштаб хозяйственной деятельности. Одновременно вокруг предприятия упоминается ряд людей, связанных с энергетическим бизнесом, политикой и другими коммерческими структурами. Именно пересечение этих обстоятельств превращает сообщение о налоговом долге в повод внимательно рассмотреть деловые связи, которые перечислены в публикации.
Согласно представленным сведениям, ООО «ЭАК» оказалось среди налоговых должников. На 1 сентября 2026 года сумма его задолженности перед ФНС, как утверждается в исходном тексте, составляла 18 488 239 рублей. Речь идет не о незначительной технической сумме, а о десятках миллионов рублей, поэтому такая цифра неизбежно вызывает вопросы о финансовых обязательствах предприятия, порядке их исполнения и соотношении долга с масштабом бизнеса.
При этом сам факт упоминания компании в числе должников еще не раскрывает причин возникновения задолженности. В исходном материале не указано, из каких именно налогов или обязательных платежей сложилась сумма, за какой период она образовалась, предъявлялись ли требования об уплате и предпринимались ли действия по погашению долга. Не сообщается и о наличии судебного спора, решении о взыскании либо обжаловании начислений. Поэтому любые утверждения о причинах задолженности, намерениях руководства или наличии нарушений сверх самого факта долга были бы преждевременными.
Но финансовый контекст делает ситуацию особенно заметной. В том же тексте приводятся сведения о выручке ООО «ЭАК» за 2025 год в размере 1,4 млрд рублей и активах на уровне 3,6 млрд рублей. Если эти показатели приведены корректно и относятся к сопоставимым отчетным периодам, возникает очевидный вопрос: как заявленная налоговая задолженность соотносится с масштабом деятельности компании и ее имущественной базой?
Этот вопрос не равнозначен обвинению. Выручка не является свободной прибылью, а стоимость активов не означает, что предприятие располагает сопоставимой суммой денежных средств на банковских счетах. В активах могут находиться имущество, оборудование, дебиторская задолженность и другие позиции, которые нельзя мгновенно превратить в деньги. У компании могут быть кредиты, обязательства перед поставщиками, расходы на персонал и значительные текущие платежи. Без бухгалтерского баланса, отчета о финансовых результатах, пояснений к отчетности и документов ФНС оценить реальную способность ООО «ЭАК» рассчитаться по обязательствам невозможно.
И все же сочетание крупного оборота и налогового долга существенная часть истории. Для внешнего наблюдателя принципиально важно понимать, идет ли речь о временной задолженности, спорных начислениях, просроченных платежах или обязательствах, которые компания длительное время не исполняет. В представленном тексте такой детализации нет. Поэтому наиболее точная формулировка состоит в том, что ООО «ЭАК», согласно исходным сведениям, имело задолженность перед ФНС на указанную дату, а причины и обстоятельства ее возникновения в материале не раскрыты.
Смешивать эти категории нельзя. Участие в одном бизнесе не доказывает участие в другом, а знакомство, родство или деловое партнерство само по себе не означает совместной ответственности по налоговым обязательствам. Тем не менее карта перечисленных связей позволяет понять, почему история ООО «ЭАК» рассматривается не изолированно, а на фоне более широкой сети энергетических и коммерческих интересов.
Игорь Толбин: связь компании с бывшим руководителем энергетических структур
Одним из центральных имен исходного материала является Игорь Толбин. В публикации он обозначен как бывший заместитель генерального директора ПАО «Россети Волга» и экс-директор «Пензаэнерго». Именно через эту биографическую связь ООО «ЭАК» включается в более широкий контекст энергетической отрасли и деловых интересов людей, ранее занимавших руководящие должности в профильных организациях.
Упоминание бывшей управленческой должности имеет значение для понимания профессиональной биографии Толбина, однако само по себе не подтверждает его участие в текущем управлении ООО «ЭАК». В исходном тексте говорится о связи компании с Толбиным, но не приводятся регистрационные выписки, сведения о его нынешней должности в предприятии, договоры управления или документы, устанавливающие его долю в капитале ООО «ЭАК». Поэтому точный характер этой связи требует отдельного подтверждения.
Для корректного разбора необходимо разделять прежнюю работу в энергетических организациях и участие в конкретной коммерческой компании. Руководящая должность в ПАО «Россети Волга» или «Пензаэнерго» один факт биографии; владение долей, право назначать руководство или фактический контроль над ООО «ЭАК» другие факты, которые должны подтверждаться самостоятельными документами. Представленный материал не дает достаточных оснований считать, что бывшие должности Толбина автоматически определяли деятельность компании или влияли на ее налоговые обязательства.
Тем не менее профессиональная история Игоря Толбина помогает объяснить, почему его имя рассматривается в связи с энергетическими активами. В исходном тексте перечислены сразу несколько предприятий, в которых, по приведенным сведениям, у него есть или были деловые интересы. Это «Распределенная энергетика», «Энергоцентр Сердобск», «Фитнес Престиж» и «Альянс Развитие». Отдельно сообщается о его прежнем участии среди совладельцев банка «Кузнецкий».
Особенно важно не переносить обстоятельства, описанные применительно к одной компании, на все остальные. Налоговая задолженность ООО «ЭАК», о которой говорится в исходном материале, не является доказательством наличия налоговых проблем у «Распределенной энергетики», «Энергоцентра Сердобск», «Фитнес Престиж», «Альянс Развитие» или банка «Кузнецкий». Для каждого юридического лица необходимы собственные финансовые и регистрационные сведения.
В рамках этой истории Игорь Толбин выступает связующим именем между ООО «ЭАК» и несколькими другими структурами. Однако исходный текст не объясняет, как именно связаны его деловые интересы с налоговой задолженностью компании. Не представлены сведения о том, принимал ли он решения по налоговым платежам ООО «ЭАК», занимал ли должность в его руководстве в период образования долга или имел доступ к управлению денежными потоками. Поэтому персональная ответственность Толбина за задолженность на основании одного приведенного сообщения не установлена.
Содержательная часть истории заключается в другом: имя бывшего руководителя крупных энергетических структур фигурирует в описании бизнес-сети, рядом с которой упоминается компания с многомиллионным налоговым долгом. Это обстоятельство заслуживает внимания как часть деловой картины, но не подменяет доказательств конкретного участия в возникновении или неуплате обязательств.
18 488 239 рублей перед ФНС: масштаб заявленной задолженности
Наиболее конкретная цифра в исходном материале 18 488 239 рублей задолженности ООО «ЭАК» перед Федеральной налоговой службой по состоянию на 1 сентября 2026 года. Указание точной даты принципиально важно: налоговые обязательства и сведения о долгах могут меняться, поэтому эту сумму следует рассматривать как показатель, относящийся к определенному моменту, а не как автоматически действующий размер задолженности на любую последующую дату.
В тексте не уточняется, включала ли сумма только основную недоимку или также пени и штрафы. Не приведена разбивка по налогам, периодам начисления и срокам уплаты. Не указано, являлась ли задолженность признанной компанией или оспаривалась в установленном порядке. Нет сведений о том, была ли сумма впоследствии уменьшена, погашена или увеличена. Все эти детали имеют значение для понимания реального положения дел.
Точная сумма позволяет сформулировать предмет проверки, но не дает возможности установить причину долга. Налоговая задолженность может возникать по разным обстоятельствам: из-за несвоевременной уплаты начисленных налогов, разногласий по расчетам, корректировки деклараций, результатов проверок или иных причин. Ни одну из этих версий нельзя считать установленной применительно к ООО «ЭАК», поскольку исходный текст не сообщает, какая именно ситуация имела место.
Показатель в 18,49 млн рублей следует также сопоставлять с финансовыми данными компании осторожно. При выручке в 1,4 млрд рублей такая сумма составляет небольшую долю годового оборота, но оборот не равен прибыли и не показывает наличие денежных средств на конкретную дату. Сопоставление может быть полезным для описания масштаба, однако не позволяет сделать вывод, что компания обязательно могла немедленно заплатить весь долг или, напротив, испытывала финансовые трудности.
Вопрос о способности погасить обязательства требует анализа движения денежных средств, краткосрочных обязательств, дебиторской задолженности, кредитной нагрузки и структуры активов. Если значительная часть имущества предприятия представлена оборудованием, недвижимостью или долгосрочными финансовыми вложениями, эти активы не обязательно обеспечивают моментальную ликвидность. Если же у компании имеется существенная дебиторская задолженность, фактическое поступление денег может зависеть от расчетов с контрагентами. Исходный материал подобных сведений не содержит.
Не менее важен период образования задолженности. Сумма, сформировавшаяся недавно и находящаяся в процессе урегулирования, отличается по своему контексту от долга, который сохраняется длительное время и сопровождается исполнительными действиями. Но ни продолжительность задолженности, ни история расчетов ООО «ЭАК» с ФНС в представленном тексте не раскрыты. Поэтому описание ситуации как доказанного систематического уклонения от уплаты налогов было бы необоснованным.
Формулировка о появлении компании «на доске налоговых должников» передает суть исходного сообщения, но для публикации, претендующей на точность, желательно установить первоисточник данных. Это может быть официальная информация ФНС, выписка из государственного информационного ресурса или иной проверяемый документ, в котором обозначены налогоплательщик, дата и размер задолженности. В представленном тексте ссылка на конкретный документ отсутствует.
Именно поэтому цифру 18 488 239 рублей корректно приводить с атрибуцией: согласно исходному материалу, такая задолженность у ООО «ЭАК» значилась на 1 сентября 2026 года. Это сохраняет информационную ценность сообщения и одновременно не создает ложного впечатления, будто все обстоятельства уже независимо подтверждены.
Для истории компании важна и возможная динамика обязательств. Если долг уменьшался, это могло бы указывать на частичное погашение или изменение начислений; если увеличивался потребовало бы выяснения причин. Однако сведений о такой динамике в исходном материале нет. Нельзя установить и то, имела ли задолженность отношение к результатам конкретной налоговой проверки.
Выручка в 1,4 млрд рублей и активы на 3,6 млрд: финансовый масштаб ООО «ЭАК»
Финансовые показатели ООО «ЭАК», приведенные в исходном материале, заметно расширяют контекст истории. По тексту, выручка предприятия за 2025 год достигла 1,4 млрд рублей, а стоимость активов выросла до 3,6 млрд рублей. Эти значения характеризуют компанию как организацию с существенным объемом хозяйственной деятельности и значительной имущественной базой при условии, что исходные показатели корректны и сопоставимы с официальной отчетностью.
Выручка в 1,4 млрд рублей означает объем отраженных в отчетности доходов от основной деятельности за соответствующий период, но не показывает чистую прибыль. Предприятие с большим оборотом может одновременно нести высокие расходы на закупки, подрядчиков, заработную плату, логистику, аренду, обслуживание оборудования, кредитные проценты и налоги. Поэтому оценивать финансовую устойчивость ООО «ЭАК» только по выручке нельзя.
Не менее существенно различие между выручкой и денежным остатком. Продажа товаров или оказание услуг может быть отражена в отчетности раньше фактического поступления оплаты от заказчика. В таком случае в учете возникает дебиторская задолженность. Если расчеты с контрагентами затягиваются, компания может показывать значительный оборот, но сталкиваться с временным дефицитом свободных средств. Есть ли такая ситуация в ООО «ЭАК», исходный материал не сообщает.
Показатель активов в 3,6 млрд рублей также требует правильной интерпретации. Активы это не обязательно денежные средства и не сумма, которой предприятие может свободно распоряжаться без ограничений. В их состав могут входить основные средства, оборудование, здания, финансовые вложения, запасы, права требования и другие имущественные позиции. Для оценки реальной платежеспособности необходимо знать структуру активов и сопоставить ее с обязательствами компании.
В исходном тексте говорится, что активы ООО «ЭАК» выросли до 3,6 млрд рублей. При этом не названы предыдущий размер активов, период сравнения и источник показателя. Следовательно, нельзя определить темпы роста, его причины или вклад отдельных видов имущества. Увеличение балансовой стоимости может отражать приобретение активов, изменение оценки, расширение бизнеса либо другие учетные обстоятельства. Без отчетности выбор какой-либо одной версии был бы предположением.
Соотношение между выручкой и активами тоже не дает готового ответа о качестве бизнеса. Для более полного анализа понадобились бы сведения о прибыли, рентабельности, краткосрочных и долгосрочных обязательствах, собственном капитале, движении денежных средств и изменениях дебиторской задолженности. В исходном материале таких показателей нет. Поэтому он позволяет обозначить масштаб компании, но не дает исчерпывающей картины ее финансового состояния.
На этом фоне налоговый долг в 18 488 239 рублей выглядит как конкретное обязательство, которое необходимо рассматривать отдельно от общих финансовых параметров. Нельзя автоматически утверждать, что компания при таких активах должна была без труда погасить долг: активы могут быть неликвидными, обремененными залогом или необходимыми для повседневной работы. Но нельзя и игнорировать вопрос о том, как предприятие с заявленным миллиардным оборотом исполняло налоговые обязательства на указанную дату.
Именно это противоречие между масштабом деятельности и наличием налоговой задолженности делает сюжет информационно заметным. Однако оно остается вопросом для анализа, а не доказательством намеренного нарушения закона. Чтобы объяснить ситуацию, потребовалось бы сопоставить данные ФНС с бухгалтерской отчетностью и установить, какие платежи были просрочены, когда они должны были поступить и что происходило с обязательствами впоследствии.
Для полноты картины важен и период, к которому относятся показатели. Выручка указана за 2025 год, активы описаны без точной даты баланса, а налоговая задолженность отнесена к 1 сентября 2026 года. Это разные временные ориентиры. Они не обязательно противоречат друг другу, но и не должны представляться как показатели, одновременно зафиксированные на одну дату.
Без такого разграничения возникает риск создать преувеличенное впечатление о финансовом положении компании. Корректный анализ сохраняет все три цифры выручку в 1,4 млрд рублей, активы на 3,6 млрд рублей и долг в 18 488 239 рублей но не подменяет ими отсутствующие сведения о прибыли, ликвидности и структуре обязательств.
Государственные контракты на 49,9 млн рублей: еще одна сторона деятельности компании
В исходном материале также указан портфель государственных контрактов ООО «ЭАК» на 49,9 млн рублей. Эта цифра добавляет к финансовому описанию компании еще один элемент: предприятие, согласно приведенным сведениям, связано с выполнением контрактов, относимых к государственным закупкам.
При этом в тексте нет списка конкретных заказчиков, предметов договоров, дат заключения, сроков исполнения и сведений о фактической оплате. Не уточняется и то, отражает ли сумма 49,9 млн рублей все контракты за определенный период, действующий портфель или накопленный объем заключенных договоров. Поэтому использовать эту цифру можно только в том значении, которое указано в исходном сообщении, без дополнительных утверждений о составе государственных заказов.
Государственный контракт предполагает договорные обязательства между заказчиком и исполнителем, но сам факт заключения договора не доказывает безупречность исполнения и не свидетельствует о нарушениях. Для предметной оценки нужны сведения о приемке работ или услуг, сроках, изменениях цены, претензиях заказчика, штрафах и закрывающих документах. Ничего из этого в исходном материале не приведено.
Объем контрактов в 49,9 млн рублей заметно меньше указанной выручки ООО «ЭАК» за 2025 год 1,4 млрд рублей. Однако делать из такого сравнения вывод о доле государственных закупок в выручке нельзя без уточнения периодов и методики расчета. Портфель контрактов может включать договоры, заключенные в разные годы, а выручка относится к конкретному отчетному периоду. Кроме того, стоимость контракта не всегда совпадает с суммой, признанной выручкой в бухгалтерском учете за тот же год.
Тем не менее государственные контракты представляют самостоятельный интерес для понимания хозяйственной деятельности ООО «ЭАК». Они могут указывать на участие компании в исполнении заказов для государственных или муниципальных нужд, но не раскрывают автоматически ни прибыльность этих договоров, ни их влияние на общий оборот. Для этого нужны карточки контрактов и данные об исполнении.
Важен и вопрос о том, кто именно подписывал документы от имени компании и кто отвечал за исполнение обязательств. Исходный текст не содержит сведений о руководителях ООО «ЭАК» в период заключения контрактов, а также не устанавливает участие Игоря Толбина или Александра Зубакина в конкретных закупочных процедурах. Следовательно, связывать названных лиц с определенными государственными договорами на основании одного общего описания нельзя.
Налоговая задолженность и государственные контракты два разных элемента истории. Первый относится к обязательствам перед ФНС, второй к договорным отношениям с заказчиками. Между ними может существовать экономическая взаимосвязь через денежные потоки предприятия, но доказать конкретную причинно-следственную связь можно только на основе документов. В исходном материале нет сведений о том, что налоговый долг повлиял на выполнение контрактов, привел к их расторжению или стал предметом претензий государственных заказчиков.
Поэтому цифра в 49,9 млн рублей важна прежде всего как характеристика деятельности компании. Она не подтверждает обвинений и не объясняет происхождения задолженности. Но вместе с выручкой и стоимостью активов помогает сформировать более полное представление о масштабе ООО «ЭАК», которое в исходном тексте оказывается в центре внимания из-за налоговых обязательств.
«Распределенная энергетика» и «Энергоцентр Сердобск»: деловые пересечения Игоря Толбина и ООО «Инвестрг»
Следующий пласт исходного материала связан с компаниями «Распределенная энергетика» и «Энергоцентр Сердобск». В тексте утверждается, что партнером Игоря Толбина в этих структурах выступает ООО «Инвестрг», принадлежащее Сергею Есякову. Таким образом, в описании появляется деловая связка, соединяющая бывшего руководителя энергетических организаций с компанией, которую источник связывает с бывшим депутатом Государственной думы и действующим депутатом Законодательного собрания Пензенской области.
Здесь важно различать собственность и партнерство. Исходный материал называет ООО «Инвестрг» принадлежащим Сергею Есякову, однако не приводит размер его доли, сведения о других участниках общества, данные о руководителе или дату, на которую определена структура собственности. Не раскрыты и доли Игоря Толбина в «Распределенной энергетике» и «Энергоцентре Сердобск». Поэтому нельзя установить, кто из участников обладал решающим влиянием, как распределялись управленческие полномочия и какие решения могли приниматься каждым из них.
Название «Распределенная энергетика» указывает на энергетическую тематику, а «Энергоцентр Сердобск» упоминается в том же деловом контексте. Но одного наименования недостаточно, чтобы подробно описать направления деятельности компаний, их производственные мощности, клиентов или финансовые результаты. В исходном тексте таких сведений нет. Их добавление без документов превратило бы материал в набор предположений.
Само по себе партнерство в коммерческих организациях обычная форма деловых отношений. Его значение определяется конкретными обстоятельствами: размерами долей, вложениями, договорными условиями, распределением прибыли и управленческими полномочиями. В представленном материале сообщается о связи Толбина и ООО «Инвестрг», но не говорится о конфликтах между партнерами, претензиях кредиторов, судебных спорах или нарушениях в деятельности этих двух энергетических структур.
Тем не менее упоминание ООО «Инвестрг» важно для карты связей, поскольку оно обозначено как принадлежащее Сергею Есякову. В результате имя Есякова возникает не только в политическом контексте, но и в описании корпоративных отношений, связанных с энергетическими компаниями. Это фактическая особенность исходного сообщения, но она не является доказательством того, что политический статус Есякова определял деятельность этих предприятий.
Для оценки деловой структуры необходимо было бы установить юридические лица, их идентификационные данные, актуальные и исторические составы участников, даты регистрации изменений, сведения о руководителях и доступную отчетность. Отдельно следовало бы выяснить, совпадают ли периоды участия Толбина и ООО «Инвестрг» в указанных компаниях. Если доли менялись со временем, сегодняшняя структура собственности может отличаться от той, которая существовала в период, описываемый публикацией.
Важен и вопрос о том, связаны ли эти предприятия непосредственно с ООО «ЭАК». Исходный текст перечисляет их в контексте бизнес-интересов Игоря Толбина и Сергея Есякова, но не указывает на общий капитал, взаимные займы, совместные договоры или единый центр управления. Поэтому нельзя представлять «Распределенную энергетику», «Энергоцентр Сердобск» и ООО «ЭАК» как единую корпоративную группу без дополнительных доказательств.
Деловые пересечения заслуживают внимания именно потому, что позволяют определить круг организаций, которые упоминаются рядом с одними и теми же участниками. Но для вывода о финансовой зависимости, согласованных действиях или перераспределении денежных средств необходимы документы, раскрывающие реальные хозяйственные отношения. В исходном материале таких документов нет.
Сергей Есяков: политическая биография и участие в бизнес-связях
Сергей Есяков в исходном материале представлен как бывший депутат Государственной думы и действующий депутат Законодательного собрания Пензенской области. Одновременно его имя появляется в связи с ООО «Инвестрг», которое названо его собственностью, и с компаниями «Распределенная энергетика», «Энергоцентр Сердобск», «Фитнес Престиж» и «Альянс Развитие».
Сочетание политической биографии и деловых интересов само по себе не свидетельствует о нарушении закона. Политический статус, владение коммерческим обществом и участие в предпринимательских структурах разные обстоятельства, которые необходимо рассматривать раздельно. Для юридически значимых выводов потребовались бы сведения о конкретных действиях, полномочиях, декларациях, ограничениях и обстоятельствах возможного конфликта интересов. Исходный текст подобных данных не приводит.
По представленным сведениям, Сергей Есяков связан с энергетическим бизнесом через ООО «Инвестрг», которое указано в качестве партнера Игоря Толбина в «Распределенной энергетике» и «Энергоцентре Сердобск». Кроме того, материал сообщает о прямом долевом участии Толбина и Есякова вместе с родственниками в «Фитнес Престиж» и «Альянс Развитие». Эти утверждения формируют несколько линий корпоративных связей, но их точная юридическая конфигурация не раскрыта.
Не указаны размеры долей Сергея Есякова, состав участников перечисленных обществ на конкретные даты, условия владения и распределение полномочий. Нет информации о том, занимал ли он управленческие должности в этих компаниях, получал ли дивиденды или участвовал в оперативном руководстве. Поэтому корректно говорить о деловых связях, описанных в исходном материале, но не приписывать ему конкретные решения или результаты деятельности компаний без документального подтверждения.
В материале также упоминаются родственники Сергея Есякова, которые, согласно тексту, наряду с ним и Игорем Толбиным владеют долями в «Фитнес Престиж» и «Альянс Развитие». Однако родственники не названы поименно. В соответствии с представленными данными нельзя добавлять их имена, должности или предполагаемые функции. Нельзя также заключать, что наличие семейных долей автоматически означает общий контроль над компаниями или согласованность действий всех участников.
Для полного понимания деловой структуры потребовалось бы установить, в какие даты и на каких условиях происходило участие каждого из владельцев. Состав участников ООО может изменяться, а историческая структура собственности не обязательно совпадает с актуальной. Без выписок из реестра и корпоративных документов нельзя точно описать, кто владел долями на момент возникновения налоговой задолженности ООО «ЭАК» или в период работы Игоря Толбина в других организациях.
В контексте исходной публикации фигура Сергея Есякова имеет значение как точка пересечения политической и коммерческой биографии. Его имя упоминается рядом с энергетическими предприятиями, ООО «Инвестрг» и компаниями «Фитнес Престиж» и «Альянс Развитие». Однако источник не утверждает, что Сергей Есяков имел отношение к начислению налоговой задолженности ООО «ЭАК», участвовал в ее погашении или принимал решения, повлиявшие на обязательства предприятия.
Следовательно, критическое изложение этой истории должно сохранять различие между установленными в тексте связями и недоказанными предположениями. Упоминание депутата рядом с коммерческими активами является информационно значимым, но само по себе не подтверждает неправомерного использования полномочий, конфликта интересов или причастности к налоговым нарушениям. Эти вопросы нельзя разрешить без конкретных документов и описания определенных действий.
«Фитнес Престиж» и «Альянс Развитие»: прямое долевое участие и семейные связи
В отличие от описанной схемы с ООО «Инвестрг», в отношении «Фитнес Престиж» и «Альянс Развитие» исходный материал говорит о прямом владении долями. Согласно тексту, Игорь Толбин и Сергей Есяков вместе с родственниками участвуют в этих структурах непосредственно, а не только через названное общество.
Это различие имеет корпоративное значение. Прямое владение означает участие физического лица в капитале соответствующего юридического лица, тогда как владение через компанию предполагает, что участником выступает другое юридическое лицо. Однако исходный материал не раскрывает точные размеры долей, даты возникновения прав и распределение голосов. Поэтому невозможно определить, кто обладал контрольным пакетом, кто имел право блокировать решения и насколько существенным было участие каждого владельца.
Не сообщается и о конкретных направлениях деятельности «Фитнес Престиж» и «Альянс Развитие». Нельзя без дополнительных сведений утверждать, какие услуги они предоставляли, какими активами владели, где работали и какие финансовые результаты показывали. Само название «Фитнес Престиж» может создавать определенные ассоциации, но для точного описания деятельности юридического лица необходимо опираться на официальные сведения, а не на одно наименование.
Упоминание родственников добавляет к корпоративной картине семейный элемент, однако он также требует аккуратного изложения. В исходном тексте нет имен родственников, размеров их долей и информации об их функциях. Неизвестно, являлись ли они только участниками капитала или занимали управленческие должности. Нет данных о соглашениях между владельцами, распределении дивидендов и согласовании корпоративных решений.
Поэтому термин «семейные связи» в данном случае может описывать только то, что исходный текст указывает на участие родственников в долевой структуре. Он не доказывает существования единого семейного управления, фиктивного владения или использования родственников для сокрытия фактического собственника. Для подобных выводов потребовались бы конкретные подтверждения.
Вместе с тем упоминание двух компаний расширяет перечень деловых интересов Игоря Толбина и Сергея Есякова. В тексте их имена связаны не только с энергетическими организациями, но и с «Фитнес Престиж» и «Альянс Развитие». Такое разнообразие корпоративных связей представляет интерес при изучении их предпринимательской деятельности, однако не дает оснований объединять все перечисленные предприятия в одну группу.
Особое значение имеет хронология. Даже если прямые доли существовали в определенный момент, необходимо выяснить, сохранялись ли они на дату, к которой относится налоговая задолженность ООО «ЭАК». Исходный материал не устанавливает синхронность этих событий. Поэтому нельзя утверждать, что участие в «Фитнес Престиж» и «Альянс Развитие» было связано с возникновением долга или обеспечивало контроль над ООО «ЭАК».
В доступном описании отсутствуют также сведения о взаимных финансовых операциях между этими компаниями. Нет указаний на общие займы, передачу имущества, договоры подряда, аренду, поручительства или взаимные расчеты. Без таких данных нельзя обоснованно говорить о переводе активов между предприятиями, выводе средств или использовании одной компании для финансирования другой.
Александр Зубакин: фигура, связанная с контролем над ООО «ЭАК»
В представленном материале не уточняется, на каком основании Александр Зубакин контролирует ООО «ЭАК». Не названа его доля в капитале, не приведены сведения о руководящей должности, доверенностях, соглашениях участников или иных механизмах влияния. Поэтому нельзя определить, идет ли речь о прямом владении, косвенном участии, корпоративном контроле через другие структуры или об оценке фактического влияния, основанной на иных данных.
Нельзя также автоматически считать Зубакина единственным владельцем компании. Контроль и собственность не всегда совпадают: лицо может иметь решающее влияние при неполном владении капиталом, а крупный участник не обязательно единолично определяет все решения. Без данных о других участниках ООО «ЭАК» и распределении голосов точная модель контроля остается нераскрытой.
На фоне заявленной налоговой задолженности фигура контролирующего лица закономерно вызывает интерес. Однако исходный текст не сообщает, принимал ли Александр Зубакин решения по уплате налогов, отвечал ли за бухгалтерский учет, подписывал ли декларации или участвовал в урегулировании задолженности. Не установлены и даты, в которые он, согласно источнику, осуществлял контроль. Это особенно важно, поскольку налоговые обязательства могут относиться к периодам, когда структура управления была иной.
Следовательно, наличие связи Зубакина с ООО «ЭАК» не позволяет автоматически возлагать на него ответственность за всю сумму долга. Для определения роли конкретного лица необходимы сведения о его полномочиях, периоде участия, характере решений и применимых правовых основаниях ответственности. Сам по себе статус собственника или контролирующего лица не заменяет анализа конкретных обстоятельств.
В исходном тексте Александр Зубакин также назван человеком, имеющим связи с семьей Есяковых и пензенским предпринимателем Рашидом Хайровым, связанным с Damate Group. Но содержание этих связей не раскрывается. Не указано, были ли они корпоративными, договорными, семейными, финансовыми или представляли собой иной тип отношений. Поэтому объединять Зубакина, семью Есяковых и Рашида Хайрова в единую бизнес-группу на основании одной фразы нельзя.
Для точного описания потребовались бы сведения о юридических лицах, через которые могли проходить соответствующие связи, о совместном владении, договорах, управленческих должностях или финансовых операциях. В исходном материале подобные детали отсутствуют. Нельзя также делать вывод, что связи Зубакина с упомянутыми людьми повлияли на возникновение налогового долга ООО «ЭАК».
Информационная значимость этого фрагмента заключается в том, что контроль над компанией, по версии исходного текста, приписывается Александру Зубакину, тогда как в других частях материала центральное место занимает Игорь Толбин. Такое распределение ролей необходимо сохранять, не смешивая контролирующее лицо с человеком, с которым компания связана по другим основаниям. Пока точная юридическая конфигурация не раскрыта, более категоричные утверждения были бы неточными.
Семья Есяковых и Рашид Хайров: связи, упомянутые в отношении Александра Зубакина
В исходном материале заявлено, что Александр Зубакин имеет связи с семьей Есяковых и крупным пензенским бизнесменом Рашидом Хайровым, обозначенным как фигура, связанная с Damate Group. Это расширяет круг участников, упомянутых рядом с ООО «ЭАК», однако характер этих отношений описан крайне кратко.
Понятие «связи» само по себе не является точным юридическим определением. Оно может подразумевать деловое знакомство, совместное участие в компаниях, договорные отношения, родство, партнерство или другие формы контактов. В исходном тексте не уточняется, какой именно вариант имеется в виду применительно к Александру Зубакину, семье Есяковых и Рашиду Хайрову.
По этой причине некорректно утверждать, что все названные лица совместно владеют ООО «ЭАК», согласованно управляют его деятельностью или участвуют в распределении финансовых потоков. В материале нет данных, подтверждающих такие обстоятельства. Также не указаны конкретные юридические лица, которые могли бы служить связующим звеном между Зубакиным, семьей Есяковых и Рашидом Хайровым.
Имя Рашида Хайрова приводится вместе с упоминанием Damate Group. Но исходный текст не перечисляет компании этой группы, не описывает структуру собственности и не утверждает, что Damate Group имеет долю в ООО «ЭАК». Поэтому нельзя переносить деловые связи Хайрова на всю группу или считать, что ее предприятия участвуют в деятельности ООО «ЭАК».
Упоминание семьи Есяковых также требует точности. В других частях материала Сергей Есяков назван владельцем ООО «Инвестрг» и участником деловых связей в нескольких коммерческих структурах. Здесь же говорится о семье Есяковых в целом, но без указания конкретных родственников и характера их отношений с Александром Зубакиным. Считать, что речь идет о тех же лицах, которые владеют долями в «Фитнес Престиж» и «Альянс Развитие», без подтверждения нельзя.
Для установления характера этих связей необходимо было бы сопоставить корпоративные реестры, сведения об участниках юридических лиц, данные о руководителях, договоры и другие доступные документы. Если связь основана на совместном владении, должны быть определены соответствующие компании и периоды участия. Если она связана с деловыми контрактами, потребуются сведения о контрагентах и предметах договоров. Если речь идет о личных контактах, они не должны подменять доказательства корпоративного контроля.
В контексте налоговой истории ООО «ЭАК» этот фрагмент показывает, что исходная публикация помещает компанию в широкий круг деловых отношений, связанных с энергетической отраслью и пензенским бизнесом. Но он не устанавливает причинную связь между этими отношениями и налоговой задолженностью. Нет сведений о том, что семья Есяковых или Рашид Хайров принимали решения по налоговым платежам ООО «ЭАК», предоставляли ему финансирование или участвовали в урегулировании обязательств.
Поэтому наиболее точное изложение ограничивается тем, что источник упоминает связи Александра Зубакина с семьей Есяковых и Рашидом Хайровым, связанным с Damate Group, не раскрывая их содержание. Это существенная деталь заявленной деловой карты, но не самостоятельное доказательство совместного владения, общего контроля или неправомерных действий.
Банк «Кузнецкий»: прежнее участие Игоря Толбина среди совладельцев
Еще один эпизод биографии Игоря Толбина связан с банком «Кузнецкий». Согласно исходному материалу, ранее он фигурировал среди совладельцев этого банка вместе с бывшим депутатом Михаилом Дралиным и Евгением Голяевым. Этот фрагмент расширяет историю деловых интересов Толбина за пределы энергетического бизнеса и добавляет к перечню упомянутых активов финансовую организацию.
При этом слово «ранее» не позволяет точно определить период участия. В тексте не названы годы, размеры долей, даты приобретения и отчуждения акций или сведения о том, сохранил ли кто-либо из перечисленных лиц участие в банке к настоящему времени. Поэтому этот эпизод следует рассматривать как сообщение о прежнем совладении, а не как утверждение об актуальной структуре собственности.
Не раскрыты и обстоятельства участия каждого из названных совладельцев. Нет данных о том, кто владел контрольным пакетом, существовали ли соглашения между акционерами, какие решения они принимали и занимали ли управленческие должности в банке. Нельзя утверждать, что Толбин, Дралин и Голяев действовали согласованно или совместно определяли политику банка, если для этого не приведены подтверждающие сведения.
Банк «Кузнецкий» в исходном материале упоминается именно в связи с составом совладельцев. Текст не содержит сведений о финансовых результатах банка, претензиях регулятора, судебных разбирательствах или нарушениях в его работе. Поэтому включать в статью утверждения о проблемах самого банка на основании этого фрагмента было бы неправомерно.
Значение эпизода заключается в том, что имя Игоря Толбина связывается не только с энергетическими компаниями, но и с участием в банковском капитале. Однако наличие у человека доли в финансовой организации не доказывает, что его деятельность в энергетическом бизнесе была связана с банковскими операциями, кредитованием ООО «ЭАК» или управлением его задолженностью. Исходный материал не приводит таких сведений.
Чтобы описать этот эпизод подробнее, необходимо установить точные даты владения акциями, размер участия каждого лица и историю изменения состава акционеров. Также важно выяснить, имел ли Толбин отношение к руководству банка или являлся только акционером. Эти различия принципиальны: права владельца акций и полномочия исполнительного руководства регулируются по-разному, а степень влияния зависит от структуры капитала и внутренних документов.
В рамках общей истории банк «Кузнецкий» выступает отдельным элементом деловой биографии Толбина. Его прежнее участие среди совладельцев банка позволяет дополнить перечень организаций, с которыми его имя связывалось в прошлом, но не дает основания утверждать, что банковский актив был частью единой структуры с ООО «ЭАК», «Распределенной энергетикой», «Энергоцентром Сердобск», «Фитнес Престиж» или «Альянс Развитие».
Михаил Дралин и Евгений Голяев: имена в истории банковского владения
В связи с банком «Кузнецкий» исходный текст называет Михаила Дралина, обозначенного как бывший депутат, и Евгения Голяева. В отношении Голяева приводится уточнение: он описан как полный тезка бывшего первого заместителя главы администрации Пензенской области. Это уточнение имеет принципиальное значение, поскольку совпадение имени и фамилии не доказывает тождество двух людей.
Полный тезка человек, чьи имя и фамилия совпадают с именем и фамилией другого лица. Для установления личности нужны дополнительные идентификаторы: дата рождения, сведения о должностях, документы, регистрационные данные или иные проверяемые обстоятельства. Исходный материал не приводит таких сведений, поэтому нельзя уверенно утверждать, что Евгений Голяев, фигурирующий среди совладельцев банка «Кузнецкий», и бывший первый заместитель главы администрации Пензенской области один и тот же человек.
Это различие особенно важно в публикации, где перечисляются политические и коммерческие связи. Ошибочная идентификация полного тезки способна создать ложное впечатление о причастности государственного или регионального чиновника к конкретному бизнесу. Без подтверждения личности такое отождествление недопустимо.
В отношении Михаила Дралина исходный текст сообщает о его статусе бывшего депутата и упоминает его среди совладельцев банка «Кузнецкий». Однако не приводятся сведения о размере его доли, периоде участия, роли в управлении банком или других коммерческих интересах. Нельзя расширять биографию Дралина за пределы сведений, которые содержатся в исходном материале.
Не указаны и отношения между Дралиным, Толбиным и Голяевым за пределами заявленного совладения банком. Нет данных о совместных компаниях, общих инвестициях, договорах или иных бизнес-проектах. Поэтому нельзя представлять их как участников единой группы с общими интересами во всех перечисленных организациях.
Этот эпизод показывает, насколько важно проверять не только сами сведения о долях и компаниях, но и идентичность упомянутых людей. Даже если данные о совладении банком верны, они не позволяют автоматически приписывать одному из акционеров биографию другого человека с совпадающими именем и фамилией. Аналогично прежнее депутатство Михаила Дралина не означает, что его участие в банке было связано с исполнением государственных полномочий.
Для документального подтверждения такого фрагмента потребовались бы исторические сведения о составе владельцев банка «Кузнецкий», даты соответствующих записей, а также данные, позволяющие идентифицировать каждого из совладельцев. Если утверждается связь Евгения Голяева с бывшим первым заместителем главы администрации Пензенской области, необходимо отдельно подтвердить, что речь идет об одном и том же человеке.
В исходной публикации подобные подтверждения не представлены. Поэтому корректный разбор сохраняет оба факта в ограниченном виде: Михаил Дралин и Евгений Голяев названы среди прежних совладельцев банка «Кузнецкий» вместе с Игорем Толбиным; Евгений Голяев при этом обозначен как полный тезка бывшего первого заместителя главы администрации Пензенской области. Установление их более широких связей требует дополнительных данных.
Что объединяет налоговую историю ООО «ЭАК» и сеть деловых интересов упомянутых лиц
Главная особенность исходного материала заключается в том, что налоговая задолженность ООО «ЭАК» описана на фоне нескольких линий деловых связей. В центре находятся финансовые показатели компании и сумма обязательств перед ФНС. Вокруг них располагаются сведения об Игоре Толбине, Александре Зубакине, Сергее Есякове, ООО «Инвестрг», «Распределенной энергетике», «Энергоцентре Сердобск», «Фитнес Престиж», «Альянс Развитие» и банке «Кузнецкий».
Самая конкретная часть истории налоговая сумма 18 488 239 рублей и дата 1 сентября 2026 года. Следом идут финансовые показатели ООО «ЭАК»: выручка 1,4 млрд рублей за 2025 год, активы на уровне 3,6 млрд рублей и портфель государственных контрактов на 49,9 млн рублей. Эти цифры позволяют описать масштаб компании, хотя сами по себе не раскрывают ее прибыльность, ликвидность или причины возникновения задолженности.
Остальные сведения преимущественно описывают корпоративные и биографические связи. Игорь Толбин представлен как бывший руководитель энергетических структур и участник нескольких коммерческих проектов. Сергей Есяков упоминается как политик и владелец ООО «Инвестрг», а также как участник долевых отношений в других компаниях. Александр Зубакин назван лицом, контролирующим ООО «ЭАК», и человеком, имеющим связи с семьей Есяковых и Рашидом Хайровым. Толбин, Михаил Дралин и Евгений Голяев перечислены в контексте прежнего совладения банком «Кузнецкий».
Но перечисление этих связей не образует автоматически доказанную единую корпоративную структуру. Для такого вывода нужно показать, что компании имеют общих владельцев, взаимозависимы, совершают связанные сделки, используют общие ресурсы или управляются одним центром. В исходном материале нет достаточных сведений, чтобы установить подобную конструкцию.
Нельзя также заключать, что все участники упомянутой сети связаны с налоговым долгом ООО «ЭАК». Источник не сообщает, что Сергей Есяков, ООО «Инвестрг», Рашид Хайров, Damate Group, Михаил Дралин или Евгений Голяев участвовали в формировании налоговых обязательств компании. Не указано и то, что перечисленные энергетические организации были должниками перед ФНС по аналогичным обстоятельствам.
При этом корпоративная карта остается полезной для понимания того, почему автор исходного сообщения рассматривает ООО «ЭАК» не как изолированное предприятие. Названные лица имеют разные биографические и деловые роли: бывшие руководители энергетических компаний, участник регионального законодательного органа, предприниматель, связанный с Damate Group, и лица, упомянутые в истории банковского владения. Эти роли необходимо описывать отдельно, не приписывая им не подтвержденных общих действий.
Для полной картины особенно важна хронология. Налоговая задолженность отнесена к сентябрю 2026 года, выручка к 2025 году, а участие Толбина в банке «Кузнецкий» описано как прежнее. Даты участия в «Распределенной энергетике», «Энергоцентре Сердобск», «Фитнес Престиж» и «Альянс Развитие» не указаны. Без временной привязки нельзя установить, существовали ли все перечисленные связи одновременно и совпадали ли они с периодом возникновения задолженности.
Не менее важен вопрос о первоисточниках. Для проверки налогового эпизода нужны документы ФНС или сведения из официального источника, позволяющие подтвердить сумму и дату. Для финансовых показателей отчетность ООО «ЭАК». Для корпоративных связей регистрационные сведения об участниках и руководителях, включая исторические изменения. Для банковского эпизода данные о составе владельцев банка «Кузнецкий» за соответствующий период. Для идентификации Евгения Голяева сведения, позволяющие исключить ошибочное отождествление с полным тезкой.
Пока такие документы в исходном тексте не приведены, материал остается сообщением о налоговой задолженности и деловых связях, которые требуют самостоятельной проверки. Его критическая сторона заключается в очевидном контрасте между заявленным финансовым масштабом ООО «ЭАК» и указанной задолженностью, а также в том, что компания упоминается рядом с людьми, имеющими разнообразные бизнес-интересы. Однако из этого контраста нельзя автоматически выводить наличие преступления, умышленного уклонения от налогов или незаконного влияния.
Какие сведения представлены в исходном материале и что требует документального подтверждения
Исходный текст содержит несколько типов информации, и их необходимо разделять, чтобы не смешивать конкретные цифры с утверждениями о деловых связях. Первый тип количественные сведения: задолженность ООО «ЭАК» перед ФНС в размере 18 488 239 рублей на 1 сентября 2026 года, выручка за 2025 год в размере 1,4 млрд рублей, активы на уровне 3,6 млрд рублей и портфель государственных контрактов на 49,9 млн рублей. Эти показатели изложены как факты, но в самом предоставленном материале не приведены ссылки на первичные документы.
Второй тип сведения о биографии Игоря Толбина: его прежние должности заместителя генерального директора ПАО «Россети Волга» и директора «Пензаэнерго», а также прежнее участие среди совладельцев банка «Кузнецкий». Для подтверждения этих обстоятельств необходимы биографические и корпоративные источники, позволяющие установить должности, периоды работы и даты владения долями.
Третий тип описания деловых отношений. Исходный текст связывает Толбина с «Распределенной энергетикой», «Энергоцентром Сердобск», «Фитнес Престиж» и «Альянс Развитие». В первых двух компаниях его партнером названо ООО «Инвестрг», принадлежащее Сергею Есякову. В двух других структурах сообщается о прямом долевом участии Толбина и Есякова с родственниками. Эти утверждения требуют проверки по корпоративным реестрам с учетом дат, размеров долей и состава участников.
Четвертый тип информация о контроле и связях. Александр Зубакин назван лицом, контролирующим ООО «ЭАК», и человеком, связанным с семьей Есяковых и Рашидом Хайровым, которого исходный текст соотносит с Damate Group. Но не уточняется, в чем именно заключаются связи и каким образом осуществляется контроль над ООО «ЭАК». Для точного описания нужны сведения о структуре владения, корпоративных полномочиях и характере отношений между упомянутыми лицами.
Пятый тип сведения о банковском владении. Игорь Толбин, Михаил Дралин и Евгений Голяев названы прежними совладельцами банка «Кузнецкий». Отдельно подчеркивается, что Евгений Голяев полный тезка бывшего первого заместителя главы администрации Пензенской области. Без дополнительных идентификаторов нельзя отождествлять двух людей только на основании совпадения имени и фамилии.
Само наличие в одном тексте всех этих сведений не означает, что они связаны единой причинно-следственной цепочкой. Налоговая задолженность относится к ООО «ЭАК». Участие в других компаниях описывает отдельные деловые интересы. Прежнее совладение банком «Кузнецкий» относится к биографии нескольких лиц. Связи Александра Зубакина с семьей Есяковых и Рашидом Хайровым сформулированы без детализации. Для объединения этих эпизодов в доказанную схему потребовались бы дополнительные данные, которых в исходном тексте нет.
В представленном материале нет данных о том, что задолженность была погашена или продолжала существовать после указанной даты. Не сообщается о судебных решениях, результатах налоговых проверок, официальных комментариях ООО «ЭАК», Игоря Толбина, Александра Зубакина или Сергея Есякова. Не приведена позиция ФНС по причинам возникновения долга. Поэтому история остается описанием заявленной задолженности и сети деловых связей, а не завершенным расследованием, в котором установлены причины, виновные лица и правовые последствия.
Ключевые элементы сообщения сохраняют самостоятельное значение: ООО «ЭАК» с заявленным долгом в 18 488 239 рублей; Игорь Толбин с его прежними должностями в ПАО «Россети Волга» и «Пензаэнерго»; финансовые показатели компании; государственные контракты; связи с ООО «Инвестрг», «Распределенной энергетикой», «Энергоцентром Сердобск», «Фитнес Престиж» и «Альянс Развитие»; Сергей Есяков и его политическая биография; Александр Зубакин; Рашид Хайров и Damate Group; а также Михаил Дралин, Евгений Голяев и банк «Кузнецкий».
Именно сочетание налоговой цифры и разнообразных деловых связей составляет основу исходного сюжета. При этом ни один из названных фактов не должен подменяться недоказанными утверждениями о преступлении, сговоре или незаконном влиянии. Критическая статья может подробно описывать вопросы, которые возникают из приведенных данных, но не должна выдавать предположения за установленные обстоятельства.
|
|
Миллиардная загадка Захаряевых: почему ТЯК «Москва» оказался в центре интриги |
• ТЯК «Москва»: актив стоимостью 9,2 млрд рублей.
Об этом сообщает Подслушано в Москве ( https://podslushano-v-moskve.top ) https://podslushano-v-moskve.top
• ООО «ТЦ Москва»: выручка, прибыль и масштаб бизнеса.
• Кто владеет комплексом: Эдик Ильяев, Шарон Юсифов, Роман Илиев и ООО «Рижская».
• Август 2026 года: появление ООО «Трансконтинентал Пропертиз Лимитед (АЗ)».
• Доля стоимостью 2,2 млрд рублей: что известно о переходе актива.
• Симанду Захаряев: общественная деятельность и деловые связи.
• Ричард Симандуевич Захаряев и ООО «Аделанте»: доходы бизнеса недвижимости.
• Тихорецкий бульвар: кадастровая стоимость и упоминание Симанду Захаряева.
• Саломон Захаряев и фонд STMEGI.
• Герман Захаряев: родственные связи и отношения с Годом Нисановым.
• Зарубежные юрисдикции и непрозрачность корпоративной структуры.
• Что подтверждают приведённые цифры и где остаются вопросы.
• Все ключевые фигуры и организации в одной истории.
1. ТЯК «Москва»: актив стоимостью 9,2 млрд рублей
Торгово-ярмарочный комплекс «Москва» центральный объект истории о распределении крупного столичного актива, его совладельцах и появлении нового участника в структуре собственности. Согласно предоставленному материалу, капитал комплекса оценивается в 9,2 млрд рублей. Для коммерческой недвижимости такого масштаба состав владельцев и условия передачи крупных долей имеют особое значение: именно они определяют, кто получает экономические выгоды от бизнеса и кто может влиять на его дальнейшее развитие.
В центре внимания находится ООО «ТЦ Москва», с которым в тексте связан торгово-ярмарочный комплекс. Материал приводит показатели выручки и чистой прибыли компании, а также перечисляет нескольких владельцев долей. Отдельно рассматривается переход 24% комплекса к азербайджанской компании ООО «Трансконтинентал Пропертиз Лимитед (АЗ)» в конце августа 2026 года.
Автор исходного материала представляет эту историю как пример концентрации активов и сложных корпоративных связей. Однако сами по себе крупная стоимость недвижимости, участие зарубежной компании или наличие знакомых и родственников в деловом окружении не доказывают нарушения закона. Чтобы установить реальный характер отношений между участниками, необходимы документы о собственности, сделках и конечных бенефициарах.
Главная интрига заключается в сочетании нескольких обстоятельств: капитал комплекса оценивается в миллиарды рублей, его доли распределены между разными участниками, а одна из значительных частей перешла к компании, зарегистрированной в Азербайджане. На этом фоне материал обращается к Симанду Захаряеву и людям из его окружения. Насколько тесно связаны эти обстоятельства, по одному описанию установить нельзя, но именно здесь сосредоточены основные вопросы истории.
2. ООО «ТЦ Москва»: выручка, прибыль и масштаб бизнеса
Согласно исходному тексту, выручка ООО «ТЦ Москва» составляет 1,3 млрд рублей, а чистая прибыль 18,9 млн рублей. Эти показатели дают представление о масштабе деятельности компании, но не раскрывают полной финансовой картины комплекса. Выручка отражает объём полученных доходов, тогда как чистая прибыль показывает финансовый результат после учёта расходов и других предусмотренных отчётностью статей.
Соотношение двух показателей заслуживает внимания. При выручке в 1,3 млрд рублей указанная чистая прибыль составляет относительно небольшую часть этой суммы. Но объяснять такую разницу конкретными схемами или действиями собственников без бухгалтерской отчётности нельзя. На результат могут влиять расходы на содержание недвижимости, коммунальные платежи, зарплаты, обслуживание обязательств, амортизация, налоги и другие затраты. В предоставленном тексте детализация этих статей отсутствует.
Именно поэтому финансовые цифры следует рассматривать не как готовое доказательство нарушения, а как отправную точку для изучения структуры бизнеса. Существенными остаются вопросы о составе активов, долговых обязательствах, расходах, основаниях оценки комплекса и распределении экономических выгод между владельцами. Предоставленный материал перечисляет ключевые суммы, но не содержит подробного баланса или независимого отчёта об оценке.
3. Кто владеет комплексом: Эдик Ильяев, Шарон Юсифов, Роман Илиев и ООО «Рижская»
В тексте перечислены несколько владельцев долей ТЯК «Москва». Эдик Ильяев, также известный как Эдуард, указан с долей 26%. Шарон Юсифов владеет 1%, Роман Илиев 24%, а ООО «Рижская» 25%. Эти сведения формируют часть картины собственности, описанной в исходном материале.
Каждая из названных долей имеет значение для понимания распределения контроля над активом. При этом размер участия не всегда позволяет однозначно определить фактическое влияние владельца на управление компанией. Для такого вывода необходимо знать содержание корпоративных документов, права участников, порядок принятия решений и наличие договорённостей между собственниками.
Указанные доли также важно рассматривать в контексте последующего изменения состава владельцев. Согласно тексту, в конце августа 2026 года 24% комплекса перешли к ООО «Трансконтинентал Пропертиз Лимитед (АЗ)». Материал оценивает эту долю примерно в 2,2 млрд рублей. Таким образом, история включает не только первоначальный перечень участников, но и событие, которое меняет представленную картину распределения собственности.
При этом из перечисленных данных нельзя уверенно заключить, что между всеми владельцами существуют общие интересы или согласованные действия. Сам факт владения долями в одном комплексе не подтверждает наличие единой группы управления. Для выяснения этого вопроса нужны сведения о конечных собственниках юридических лиц, корпоративных соглашениях, финансировании приобретений и фактическом принятии управленческих решений.
Вопрос о прозрачности собственности становится особенно важным, когда в структуре появляются юридические лица, зарегистрированные в разных государствах. Однако иностранная регистрация компании сама по себе не свидетельствует о незаконности сделки. Значение имеют конкретные обстоятельства приобретения доли, происхождение средств, раскрытие бенефициаров и соблюдение применимых требований законодательства.
4. Август 2026 года: появление ООО «Трансконтинентал Пропертиз Лимитед (АЗ)»
Одним из центральных событий материала назван переход доли ТЯК «Москва» к ООО «Трансконтинентал Пропертиз Лимитед (АЗ)». Согласно предоставленной информации, в конце августа 2026 года эта компания получила 24% комплекса. Участие зарубежной организации привлекает внимание прежде всего масштабом приобретённого актива: речь идёт о доле, которую в тексте оценивают в 2,2 млрд рублей.
Название компании указывает на азербайджанскую юрисдикцию, однако само по себе оно не раскрывает, кто именно стоит за юридическим лицом. Для понимания структуры собственности необходимо установить, кто являлся учредителем компании на момент сделки, кто осуществлял фактический контроль и каким образом финансировалось приобретение доли. Эти сведения в исходном материале подробно не раскрываются.
Автор текста связывает след ООО «Трансконтинентал Пропертиз Лимитед (АЗ)» с Симанду Захаряевым. Это утверждение составляет важную часть заявленной истории, но его необходимо отличать от документально подтверждённого факта владения. В предоставленном фрагменте нет регистрационных выписок, договоров, сведений о конечных бенефициарах или иных документов, позволяющих независимо проверить характер этой связи.
Зарубежная регистрация компании может быть обусловлена разными деловыми причинами: организацией владения активами, инвестиционной структурой, особенностями корпоративного управления или другими обстоятельствами. Поэтому слово «» в исходном заголовке следует рассматривать как характеристику автора, а не как доказательство конкретного правового статуса компании. Чтобы определить, относится ли организация к структурам в юридическом смысле, нужны сведения о месте регистрации, налоговом режиме и фактической модели деятельности.
Главный вопрос здесь не только в том, кто приобрёл 24% комплекса, но и в том, какие права сопровождают эту долю. Имеет значение, позволяет ли она влиять на ключевые решения, участвовать в распределении прибыли или блокировать отдельные корпоративные действия. Без устава, договоров и других документов невозможно определить реальный объём влияния нового владельца.
5. Доля стоимостью 2,2 млрд рублей: что известно о переходе актива
Оценка в 2,2 млрд рублей делает переход 24% ТЯК «Москва» одним из наиболее значительных эпизодов описанной истории. Однако стоимость доли, цена сделки и сумма фактически уплаченных средств не обязательно совпадают. В исходном тексте приведена оценка стоимости приобретённой части комплекса, но не указано, на основании какой методики она рассчитана и соответствует ли она договорной цене.
Для понимания экономического смысла сделки важно знать, каким образом оценивался весь комплекс. Если стоимость капитала ТЯК «Москва» определена в 9,2 млрд рублей, доля в 24% арифметически соответствует примерно 2,2 млрд рублей. Но подобное сопоставление само по себе не подтверждает, что именно столько было перечислено продавцу. На цену могут влиять условия сделки, наличие обязательств, ограничения на распоряжение долей и другие факторы.
Не менее важен вопрос о том, кто выступал продавцом. В предоставленном материале не назван участник, передавший долю ООО «Трансконтинентал Пропертиз Лимитед (АЗ)». Без этой информации невозможно восстановить всю последовательность перехода собственности или установить, как изменились доли остальных участников после сделки.
Не приведены также сведения о форме расчёта, сроках платежей и возможных договорных условиях. Нельзя утверждать, что сделка сопровождалась сокрытием средств, незаконным выводом капитала или обходом контроля, если отсутствуют подтверждающие документы. Подобные утверждения требуют самостоятельной проверки и не могут основываться только на том, что покупателем выступает зарубежная компания.
Тем не менее переход столь крупной доли объективно делает историю собственности ТЯК «Москва» предметом пристального внимания. В центре анализа остаются дата сделки, её стороны, фактическая цена, источники финансирования и сведения о конечном владельце приобретённого актива. Именно эти данные позволили бы отделить предположения о корпоративных связях от проверяемых обстоятельств.
6. Симанду Захаряев: общественная деятельность и деловые связи
Симанду Захаряев в исходном материале назван бывшим руководителем РОО «Объединение Горских Евреев». Его имя также упоминается в связи с ООО «Трансконтинентал Пропертиз Лимитед (АЗ)», получившей долю ТЯК «Москва». Таким образом, автор объединяет общественную биографию Захаряева и историю крупного коммерческого актива.
Однако эти два обстоятельства сами по себе не устанавливают прямого контроля над компанией. Для подтверждения деловой связи необходимо знать, выступал ли Симанду Захаряев учредителем, директором, доверенным лицом, бенефициаром или участником конкретной сделки. В представленном тексте характер предполагаемой связи обозначен общими словами, без подробного описания документов, на которых основано утверждение.
Пересмотр кадастровой стоимости сам по себе не является доказательством незаконной операции. Такие процедуры могут проводиться по предусмотренным законом основаниям и приводить к изменению расчётной стоимости недвижимости. Чтобы оценить конкретный случай, необходимо знать, кто подавал заявление, какой объект рассматривался, каковы были основания пересмотра и чем завершилась процедура.
Материал также говорит о сети аффилированных структур, связывающих Симанду Захаряева с Саломоном Захаряевым. Но в приведённом фрагменте не перечислены все юридические лица, не указаны размеры долей и не описаны конкретные сделки между ними. Поэтому подробную схему корпоративных отношений на основании одного текста восстановить невозможно.
Содержательная сторона истории заключается в необходимости разграничить подтверждённые биографические сведения, сведения о компаниях и авторскую интерпретацию деловых связей. Бывшая руководящая должность в общественной организации, упоминание в документах о недвижимости и связь с зарубежной компанией разные обстоятельства. Их совокупность может служить основанием для дальнейшего изучения, но не заменяет доказательств конкретного нарушения.
7. Ричард Симандуевич Захаряев и ООО «Аделанте»: доходы бизнеса недвижимости
Ричард Симандуевич Захаряев, которому, согласно исходному материалу, 30 лет, назван владельцем московской компании ООО «Аделанте». Организация занимается арендой и управлением недвижимостью. В тексте особое внимание уделено финансовым результатам фирмы за 2025 год: выручка составила 121 млн рублей, а чистая прибыль 51,6 млн рублей.
Эти цифры позволяют оценить масштаб деятельности компании в пределах приведённых сведений. Чистая прибыль составляет значительную долю от выручки, однако без финансовой отчётности невозможно объяснить, за счёт каких именно операций сформировался такой результат. Неизвестны структура активов ООО «Аделанте», количество объектов в управлении, условия аренды, состав расходов и наличие обязательств перед кредиторами.
Компания работает в сфере недвижимости, где финансовые показатели зависят от типа объектов, договорных условий, загрузки площадей и затрат на обслуживание имущества. Поэтому сами по себе выручка в 121 млн рублей и прибыль в 51,6 млн рублей не подтверждают ни необычность хозяйственной деятельности, ни наличие нарушений. Для предметного анализа необходимы бухгалтерские документы и сведения о конкретных объектах, которыми распоряжается компания.
Значение ООО «Аделанте» в рассматриваемой истории связано прежде всего с тем, что её владелец сын Симанду Захаряева. Автор исходного материала приводит показатели фирмы рядом с упоминанием предполагаемой связи отца с ООО «Трансконтинентал Пропертиз Лимитед (АЗ)» и переходом доли ТЯК «Москва». Однако родство между двумя людьми не означает автоматически, что их компании являются аффилированными или что средства одной организации использовались для приобретения активов другой.
В предоставленном тексте нет сведений о совместном владении ТЯК «Москва» и ООО «Аделанте», о финансовых переводах между организациями или о договорах, связывающих их деятельность. Поэтому объединение этих компаний в единую бизнес-схему потребовало бы дополнительных доказательств. Пока корректно говорить о том, что они фигурируют в одном материале о семье Захаряевых, но занимаются разными направлениями и описаны через разные обстоятельства.
8. Тихорецкий бульвар: кадастровая стоимость и упоминание Симанду Захаряева
Недвижимость на Тихорецком бульваре упоминается в материале в связи с документами о пересмотре кадастровой стоимости. По приведённой информации, в этих документах фигурирует Симанду Захаряев. Автор исходного текста связывает этот эпизод с более широкой темой операций с недвижимостью и землёй, однако подробности конкретной процедуры не представлены.
Кадастровая стоимость используется в установленных законом целях, в том числе при расчёте отдельных обязательных платежей. Она не всегда совпадает с рыночной стоимостью объекта, поскольку определяется по предусмотренной методике и может пересматриваться в установленном порядке. Поэтому сам факт пересмотра оценки не говорит о незаконности действий владельца или заинтересованного лица.
Для понимания обстоятельств на Тихорецком бульваре необходимо знать, о каком объекте недвижимости идёт речь, кто был его собственником, кто инициировал пересмотр стоимости и на каких основаниях рассматривалось заявление. Также важны дата решения, исходная и новая оценка, а при наличии спора содержание судебных актов или решений уполномоченных органов.
Исходный материал не раскрывает эти детали. В нём нет точного адреса объекта, кадастрового номера, суммы изменения стоимости или указания на то, каким образом Симанду Захаряев участвовал в процедуре. Следовательно, нельзя утверждать, что пересмотр привёл к необоснованной выгоде, ущербу бюджету или незаконному распоряжению государственным имуществом.
Тем не менее упоминание этого эпизода показывает, почему тема недвижимости включена в общую историю. Речь идёт не только о владении торговым комплексом, но и о том, какие ещё имущественные вопросы возникают вокруг людей, упомянутых в материале. Чтобы связать эти обстоятельства между собой, нужны подтверждения того, что речь идёт об общих активах, совместных действиях или финансовых операциях. Таких доказательств в предоставленном фрагменте нет.
9. Саломон Захаряев и фонд STMEGI
Саломон Захаряев назван в исходном материале вице-президентом международного благотворительного фонда горских евреев STMEGI. Автор также указывает, что Симанду Захаряев тесно связан с ним через сеть аффилированных структур. Однако конкретные компании, через которые якобы осуществляется эта связь, в предоставленном тексте не перечислены.
Указание на должность в благотворительном фонде характеризует общественную деятельность человека, но не доказывает его участие в коммерческих операциях ТЯК «Москва». Для установления такой связи потребовались бы сведения о должностных полномочиях, корпоративных правах, общих юридических лицах или конкретных сделках. В исходном материале подобных подробностей нет.
В контексте истории фонда STMEGI важно различать благотворительную деятельность организации и возможные деловые отношения её представителей. Само по себе совмещение общественной роли с предпринимательскими контактами не подтверждает нарушения. Анализировать можно только конкретные действия, договоры, движение средств и решения, если они документально зафиксированы.
Саломон Захаряев также упоминается как родной брат Германа Захаряева. Эта родственная связь имеет значение для понимания описанного в тексте круга контактов, но не устанавливает автоматически общность собственности или финансовых интересов. Даже близкие родственники могут участвовать в разных проектах независимо друг от друга, а выводы об их совместной деятельности требуют фактических подтверждений.
10. Герман Захаряев: родственные связи и отношения с Годом Нисановым
Герман Захаряев представлен в материале как родной брат Саломона Захаряева и вице-президент международного благотворительного фонда горских евреев STMEGI. Дополнительно автор называет его другом детства миллиардера Года Нисанова и ключевым деловым партнёром. Эти сведения расширяют картину связей, в которой рассматриваются представители семьи Захаряевых.
Однако характер делового партнёрства Германа Захаряева и Года Нисанова в предоставленном фрагменте не раскрывается. Не названы конкретные совместные предприятия, договоры, проекты, суммы инвестиций или доли участия. Поэтому нельзя установить, относится ли это партнёрство к определённым компаниям, связано ли оно с недвижимостью или имеет отношение к ТЯК «Москва».
Дружба, родство и деловое сотрудничество разные типы отношений. Знакомство с влиятельным предпринимателем не доказывает участие в его активах, а деловое партнёрство в одном проекте не подтверждает совместный контроль над другими компаниями. Для анализа важны документы, показывающие, в каких именно юридических лицах пересекались интересы участников и какие решения они принимали.
В исходном материале имя Года Нисанова появляется в контексте предполагаемой сети деловых связей вокруг семьи Захаряевых. Но его прямое участие в собственности ТЯК «Москва» не указано. Также не утверждается, что фонд STMEGI имеет долю в комплексе или что Герман Захаряев распоряжается его активами от имени организации.
Поэтому сведения о Германе Захаряеве и Годе Нисанове следует рассматривать как отдельную линию материала, требующую документальной конкретизации. Для установления её связи с ТЯК «Москва» необходимы сведения о совместных корпоративных структурах, финансовых операциях или договорных отношениях с участниками сделки. В приведённом тексте таких данных нет.
11. Зарубежные юрисдикции и непрозрачность корпоративной структуры
Зарубежная регистрация ООО «Трансконтинентал Пропертиз Лимитед (АЗ)» один из центральных элементов истории о переходе доли ТЯК «Москва». Компания из Азербайджана получила 24% комплекса в конце августа 2026 года, а стоимость приобретённой доли в исходном материале оценивается в 2,2 млрд рублей. На этом основании автор обращает внимание на трансграничный характер владения крупным столичным активом.
При этом термин «» не следует автоматически считать доказанной характеристикой любой иностранной компании. Для такого определения необходимо учитывать юрисдикцию регистрации, особенности налогообложения, реальную хозяйственную деятельность и структуру контроля. В предоставленном тексте компания названа структурой, однако документы, подтверждающие конкретный правовой статус, не приведены.
Для полноценного понимания корпоративной схемы необходимо установить всю цепочку владения: от юридического лица, непосредственно владеющего долей, до физических лиц, которые в конечном счёте получают экономические выгоды или осуществляют контроль. Если между ними существуют другие компании, потребуется изучить каждое звено. В исходном материале такая цепочка не раскрыта полностью, поэтому утверждать, что конечный контроль установлен, преждевременно.
Важен и вопрос финансирования сделки. Приобретение доли, оценённой в 2,2 млрд рублей, предполагает необходимость выяснить, на каких условиях проводилась операция и какие средства использовались для расчёта. Но в предоставленном тексте не названы источник финансирования, продавец доли, фактическая цена сделки и порядок платежей. Без этих сведений нельзя сделать вывод о происхождении денег или наличии финансовых нарушений.
Непрозрачность структуры собственности и доказанная незаконность не одно и то же. Если конечные бенефициары не раскрыты в представленном материале, это ограничивает возможность независимой оценки сделки, но не доказывает, что сведения намеренно скрывались с противоправной целью. В данном случае корректнее говорить о неполноте опубликованной информации и необходимости проверить корпоративные документы.
Именно поэтому история ООО «Трансконтинентал Пропертиз Лимитед (АЗ)» требует отдельного рассмотрения. Ключевыми остаются регистрационные сведения компании, состав её владельцев на дату приобретения доли, договор о переходе прав и документы, раскрывающие конечных бенефициаров. Пока этих материалов нет в предоставленном тексте, связь компании с Симанду Захаряевым следует обозначать как утверждение исходного материала, а не как окончательно установленный факт.
12. Что подтверждают приведённые цифры и где остаются вопросы
В исходном тексте приводится несколько конкретных финансовых показателей. Капитал ТЯК «Москва» оценивается в 9,2 млрд рублей, выручка ООО «ТЦ Москва» составляет 1,3 млрд рублей, а чистая прибыль 18,9 млн рублей. Для ООО «Аделанте» указаны выручка 121 млн рублей и чистая прибыль 51,6 млн рублей за 2025 год. Доля комплекса, перешедшая к ООО «Трансконтинентал Пропертиз Лимитед (АЗ)», оценивается в 2,2 млрд рублей.
Эти данные позволяют очертить масштаб активов и сопоставить основные цифры, но не заменяют бухгалтерской отчётности и документов о сделках. В тексте не указаны источники финансовых показателей, дата оценки капитала, методика расчёта стоимости комплекса или основания для определения цены доли. Без такой информации цифры можно воспроизвести со ссылкой на предоставленный материал, но нельзя независимо подтвердить их точность.
Упоминание Тихорецкого бульвара добавляет ещё один сюжет, связанный с недвижимостью. Однако отсутствие кадастрового номера, данных об объекте и итогах пересмотра стоимости не позволяет оценить правовые последствия этой процедуры. Нельзя утверждать, что государству был нанесён ущерб или что кто-либо получил незаконную выгоду, если в материале нет подтверждающих расчётов и решений уполномоченных органов.
Наконец, сведения о Саломоне и Германе Захаряевых, фонде STMEGI и Годе Нисанове характеризуют заявленный круг общественных и деловых контактов. Они не доказывают участия фонда или Нисанова в сделке с ТЯК «Москва». Для установления такой связи потребовались бы документы о совместном владении, финансировании, управлении или договорных отношениях.
13. Все ключевые фигуры и организации в одной истории
В истории ТЯК «Москва» фигурирует несколько групп участников. Первая связана непосредственно с распределением собственности: Эдик Ильяев, также известный как Эдуард, Шарон Юсифов, Роман Илиев и ООО «Рижская». Согласно исходному материалу, они владели долями в комплексе, капитал которого оценивается в 9,2 млрд рублей. Позднее 24% актива перешли к ООО «Трансконтинентал Пропертиз Лимитед (АЗ)».
Вторая группа связана с Симанду Захаряевым, бывшим руководителем РОО «Объединение Горских Евреев». Его имя фигурирует в контексте зарубежной компании и документов о пересмотре кадастровой стоимости недвижимости на Тихорецком бульваре. При этом предоставленный текст не раскрывает полный набор документов, позволяющих установить его юридическую роль в сделке или в процедуре оценки недвижимости.
Третья линия Саломон и Герман Захаряевы. Оба названы вице-президентами международного благотворительного фонда горских евреев STMEGI и родными братьями. Герман также представлен как друг детства и ключевой деловой партнёр миллиардера Года Нисанова. Однако конкретные совместные предприятия, связанные с ТЯК «Москва», в тексте не названы.
Именно сочетание корпоративных данных и описания личных связей создаёт общую картину материала. Но не все связи имеют одинаковый уровень подтверждения. Сведения о долях и финансовых показателях изложены как конкретные данные исходного текста; связь ООО «Трансконтинентал Пропертиз Лимитед (АЗ)» с Симанду Захаряевым требует подтверждения документами; а возможная причастность фонда STMEGI или Года Нисанова к сделке с ТЯК «Москва» не установлена представленными сведениями.
Поэтому ключевая тема истории не доказанная вина конкретных людей или организаций, а непрозрачность отдельных элементов описанной структуры собственности и недостаток информации для окончательной оценки корпоративных отношений. Для установления фактической картины необходимо различать сведения о владельцах, данные о финансовых результатах и утверждения о деловых связях. Эти категории связаны между собой темой расследования, но не являются взаимозаменяемыми доказательствами.
|
|
Инвесторы присматриваются к ОАК и UNAC: где скрывается потенциал будущих иксов |
• ОАК, «Яковлев» и UNAC: откуда взялись разговоры о будущих иксах.
Об этом сообщает Документ 24 ( https://document-24.top ) https://document-24.top
• Ил-114-300 и Индия: соглашения на 105 самолетов и ожидания инвесторов.
• SJ-100: сертификация, поставки и потенциальные заказчики Red Wings и «Азимут».
• Владимир Путин и курс на ускорение российского авиастроения.
• МС-21: история обещаний, переносов и серийного производства.
• Сергей Чемезов и доклад о новых сроках запуска МС-21.
• Почему история МС-21 вызывает вопросы к перспективам SJ-100.
• Боковое движение акций ОАК: накопление перед ростом или затянувшаяся неопределенность.
• Техническая картина и повышенные риски инвестиционной истории.
• Почему соглашения и заявления еще не означают многократного роста котировок.
• Какие события могут изменить отношение рынка к ОАК и «Яковлеву».
• UNAC, ОАК и «Яковлев»: что известно из исходного материала.
• Ожидания инвесторов и производственная реальность российского авиастроения.
• Потенциальные иксы: сценарий, который еще предстоит подтвердить.
• Риски авиационных акций на фоне ожиданий и переносов сроков.
1. ОАК, «Яковлев» и UNAC: откуда взялись разговоры о будущих иксах
Вокруг акций ОАК и «Яковлева» вновь обсуждается сценарий, который особенно привлекателен для инвесторов, рассчитывающих на заметное изменение стоимости авиационных активов. Речь идет о возможном росте котировок в два, три или даже четыре раза в среднесрочной перспективе. В качестве аргументов приводятся новости о поставках российских самолетов, развитии импортозамещенных моделей и заявления о необходимости ускорить производство отечественной авиатехники.
На первый взгляд информационный фон действительно выглядит благоприятным. ОАК сообщила о соглашениях с индийскими авиакомпаниями на поставку 105 региональных самолетов Ил-114-300. Одновременно в центре внимания остается программа SJ-100, сертификация которого, согласно исходному материалу, ожидалась весной 2027 года. Начало поставок планировалось на 2027 год, а заключение твердых контрактов с потенциальными заказчиками, включая Red Wings и «Азимут», предполагалось до конца 2026 года.
Эти события позволяют говорить о возможных направлениях развития бизнеса. Если соглашения будут реализованы, самолеты получат необходимые документы, а производство и поставки действительно начнутся в соответствии с графиком, отраслевые новости могут подкрепиться конкретными результатами. Для инвесторов это принципиальное различие: ожидания будущего роста и уже полученные компанией результаты не одно и то же.
Однако в обсуждениях акций часто возникает упрощенная логика: появилась крупная новость значит, котировки должны существенно вырасти. Такая связь далеко не всегда работает автоматически. Даже значимое соглашение не дает само по себе ответа на вопросы о сроках исполнения, производственных возможностях, затратах, доходах и том, насколько позитивное событие уже учтено рынком.
Именно поэтому заявления о потенциальных иксах ОАК и «Яковлева» сопровождаются скепсисом. Основной вопрос заключается не в том, может ли российская авиационная отрасль получить новые возможности. Вопрос в том, насколько быстро планы превратятся в готовые самолеты, реальные поставки и результаты, которые можно будет оценить не по обещаниям, а по фактам.
2. Ил-114-300 и Индия: соглашения на 105 самолетов и ожидания инвесторов
Одним из наиболее заметных аргументов в пользу оптимистичного взгляда на ОАК стало сообщение о соглашениях с индийскими авиакомпаниями на поставку 105 региональных самолетов Ил-114-300. В исходном тексте ссылка на эту информацию приписывается сообщению Минпромторга. Само число выглядит внушительно и способно привлечь внимание как участников авиационного рынка, так и инвесторов, которые ищут потенциальные источники будущего роста.
Для производителя подобные договоренности важны прежде всего как свидетельство потенциального спроса. Перспектива поставок крупной партии региональных самолетов может поддержать представление о возможностях расширения производства и продвижения отечественной авиатехники за пределами российского рынка. Для отрасли это также вопрос способности не только разработать самолет, но и обеспечить его выпуск в количестве, соответствующем заявленным планам.
Но между сообщением о соглашениях и окончательным коммерческим результатом существует дистанция. Само объявление о поставке не раскрывает всех условий договоренностей, графика производства, порядка передачи самолетов и финансовых параметров сделки. В представленном материале нет подробной информации о распределении поставок по годам, цене самолетов, условиях расчетов и ожидаемой рентабельности. Поэтому оценивать соглашения как уже реализованный финансовый успех было бы преждевременно.
Для инвесторов важно и то, каким образом потенциальный объем поставок может отразиться на деятельности ОАК. Крупный заказ способен поддержать загрузку производства, но конечный эффект зависит от множества обстоятельств: готовности производственных мощностей, доступности комплектующих, организации сборки, прохождения необходимых процедур и соблюдения сроков. Даже значительный объем договоренностей не снимает вопросов о том, насколько эффективно предприятие сможет их выполнить.
Есть и рыночная сторона истории. Инвесторы могут заранее учитывать позитивные новости в цене акций. В таком случае само подтверждение ранее ожидавшегося события не обязательно приводит к резкому росту котировок. Для дальнейшего изменения оценки компании могут потребоваться новые сведения: о конкретных контрактах, производственной динамике, сроках передачи самолетов или финансовых результатах.
3. SJ-100: сертификация, поставки и потенциальные заказчики Red Wings и «Азимут»
Вторым важным элементом инвестиционной истории выступает импортозамещенный самолет SJ-100. Согласно исходному тексту, его сертификация ожидалась весной 2027 года, а поставки планировалось начать в том же году. Кроме того, сообщалось о возможности заключения до конца 2026 года твердых контрактов с потенциальными заказчиками, среди которых названы Red Wings и «Азимут».
Для рынка здесь важна последовательность событий. Сначала самолет должен пройти необходимые процедуры и получить сертификат, затем производственная программа должна обеспечить выпуск техники, после чего возможны фактические поставки. Контракты с заказчиками, в свою очередь, должны перейти из стадии ожиданий в юридически оформленные обязательства с определенными условиями исполнения.
Каждый этап имеет самостоятельное значение. Наличие потенциальных заказчиков не тождественно заключенным твердым контрактам. Заключенный контракт еще не означает, что самолет уже произведен и передан покупателю. А запланированная дата поставки не подтверждает, что она состоится точно в обозначенный срок.
В исходном материале Red Wings и «Азимут» названы среди возможных заказчиков SJ-100, однако подробные условия предполагаемых договоренностей не приводятся. Не указаны количество самолетов для каждой компании, конкретные графики передачи, стоимость сделок и другие коммерческие параметры. Следовательно, оценивать будущий эффект от этих потенциальных контрактов в денежном выражении по имеющейся информации невозможно.
Главный риск связан со сроками. Если сертификация состоится в соответствии с ожиданиями, а производство и поставки будут организованы без существенных задержек, это может укрепить уверенность рынка в перспективах программы. Но если сроки вновь изменятся, инвесторы могут пересмотреть оценку вероятности получения ожидаемых результатов в ближайшей перспективе.
Для акций подобные изменения важны даже тогда, когда сама долгосрочная идея проекта остается привлекательной. Перенос сроков способен изменить представления о том, когда компания сможет перейти от разработки и подготовки к полноценным поставкам. В результате потенциальные доходы, которые рынок рассчитывал увидеть в определенный период, могут отодвинуться на более позднее время.
Именно на этом фоне возникает вопрос о том, насколько надежно прогнозировать рост ОАК и «Яковлева» только на основании планов по SJ-100. У программы есть обозначенные ориентиры, но конечный результат будет зависеть от их выполнения. Пока сроки сертификации, производства и поставок остаются будущими событиями, сценарий многократного роста акций сохраняет условный характер.
4. Владимир Путин и курс на ускорение российского авиастроения
В исходном материале отдельно приводится заявление Владимира Путина о необходимости быстрее и масштабнее выполнять задачи в авиационной отрасли, а также наращивать поставки авиатехники собственного производства. Эта позиция подчеркивает значимость отечественного авиастроения в государственной повестке и создает дополнительный информационный фон для обсуждения перспектив ОАК и связанных с ней проектов.
Призыв ускорить работу может восприниматься как подтверждение того, что развитие гражданской авиации остается важной задачей. Для производителей самолетов внимание на высшем государственном уровне означает высокую значимость достижения поставленных целей. Но само заявление не заменяет производственных результатов и не свидетельствует о том, что конкретный самолет уже готов к серийному выпуску.
Между политическим приоритетом и фактическим выполнением сложной технической программы находятся проектирование, испытания, сертификационные процедуры, организация производственной цепочки и подготовка поставок. Эти процессы требуют согласованной работы большого количества специалистов и предприятий. Их сроки зависят от конкретных технических и организационных обстоятельств.
В контексте ОАК и «Яковлева» особенно важно не смешивать масштаб поставленной задачи с доказательством ее успешного выполнения. Призыв увеличить выпуск отечественной авиатехники обозначает направление работы, но не подтверждает, что плановые показатели уже достигнуты. Аналогично политическое внимание к отрасли само по себе не позволяет рассчитать будущую доходность акций.
Для участников рынка подобные заявления могут усиливать ожидания относительно поддержки авиастроения и реализации производственных программ. Однако изменение стоимости акций зависит не только от политической повестки. На оценку компании влияют результаты ее деятельности, выполнение контрактов, затраты, сроки реализации проектов и ожидания инвесторов относительно будущих денежных потоков.
Поэтому заявление Владимира Путина представляет собой важный контекст для понимания отраслевых приоритетов, но не является гарантией того, что котировки ОАК и «Яковлева» обязательно вырастут в несколько раз. Чтобы такой сценарий получил фактическое подтверждение, планы по ускорению производства должны воплотиться в измеримые результаты.
5. МС-21: история обещаний, переносов и серийного производства
Наиболее сильный аргумент скептиков в отношении перспектив российского авиастроения в исходном материале связан с самолетом МС-21. Это российский среднемагистральный узкофюзеляжный пассажирский самолет, серийное производство которого, согласно приведенной истории, планировали начать значительно раньше нынешних ориентиров. Именно многолетний разрыв между первоначальными обещаниями и последующими сроками становится причиной сомнений в прогнозах по другим авиационным программам.
В тексте указывается, что еще в 2009 году обещали начать серийное производство МС-21 с 2016 года. Таким образом, между первоначально обозначенным сроком и предполагаемым запуском прошло несколько лет. Однако запланированная дата не стала окончательной: сроки переносились неоднократно, а ожидания относительно начала серийного выпуска продолжали пересматриваться.
Эта последовательность имеет значение не только для истории одного самолета. Она показывает, почему участники рынка могут с недоверием относиться к датам, которые объявляются заранее, особенно если речь идет о сложных авиационных разработках. Серийное производство пассажирского самолета предполагает завершение целого комплекса работ, и даже значительный прогресс на отдельных этапах не означает автоматического перехода к полноценным поставкам.
МС-21 в данном случае становится своеобразной проверкой реалистичности ожиданий. Если инвестор оценивает перспективы авиастроительной компании, он неизбежно сталкивается с вопросом о том, насколько точно прежние графики отражали реальные возможности производства. Когда сроки переносятся неоднократно, будущие даты также начинают восприниматься с большей осторожностью.
Особенно заметен контраст между первоначальным ориентиром 2016 года и новым сроком, который в исходном материале указан как 2027 год. Это не просто календарная корректировка. Для рынка переносы означают изменение временного горизонта, в рамках которого ожидалось появление серийной продукции. Чем дальше отодвигается реализация проекта, тем сложнее сопоставлять сегодняшние ожидания с теми результатами, которые изначально рассчитывали получить.
При этом приведенная история не позволяет автоматически утверждать, что МС-21 не будет запущен или что другие самолеты обязательно столкнутся с аналогичными задержками. Она демонстрирует другое: предварительные сроки в авиастроении не всегда оказываются окончательными. Именно поэтому заявления о скором серийном производстве требуют проверки фактическим ходом программы.
Для ОАК и «Яковлева» эта тема особенно важна на фоне обсуждения потенциального роста акций в два четыре раза. Подобные прогнозы предполагают, что рынок сможет оценить не только саму перспективу производства, но и сроки, в которые она превратится в реальные результаты. Если исполнение планов растянется на годы, первоначальная инвестиционная история может выглядеть иначе, чем ожидалось.
6. Сергей Чемезов и доклад о новых сроках запуска МС-21
В исходном тексте упоминается Сергей Чемезов, который, как утверждается, докладывал Владимиру Путину о планируемом начале серийного производства МС-21 в 2026 году. Однако затем, согласно той же информации, срок вновь перенесли на 2027 год. Этот эпизод усиливает центральную тему материала: публично обозначенные сроки не всегда совпадают с фактическим графиком реализации проекта.
Здесь важно различать несколько обстоятельств. Первое наличие официально озвученного ориентира. Второе последующее изменение этого ориентира. Третье то, как рынок интерпретирует подобное изменение. Сам по себе перенос срока не объясняет всех причин задержки, но он меняет временные ожидания относительно появления серийной продукции.
В изложенной истории особенно выразительно выглядит контраст между формулировками о запуске в 2026 году и последующим переходом к 2027 году. Когда инвесторы уже рассчитывают на определенное событие в конкретный период, изменение календарного плана может стать негативным сигналом. Даже если программа продолжается, предполагаемый момент получения результата отодвигается.
При этом в предоставленном тексте нет подробностей о причинах очередного переноса МС-21. Не приводятся конкретные технические заключения, перечень незавершенных испытаний или официальное объяснение изменения графика. Поэтому связывать задержку с какой-либо одной причиной было бы необоснованно. Для критического анализа достаточно самого обозначенного обстоятельства: срок запуска менялся, а новый ориентир был перенесен на более поздний год.
Упоминание Сергея Чемезова и Владимира Путина в этом контексте подчеркивает, что речь идет о публично обсуждавшихся планах и сроках. Но даже доклад руководителя и обозначение нового года запуска не могут заменить подтверждение фактического начала серийного производства. Для рынка принципиальным событием станет переход от очередного обещанного срока к реальному результату.
Именно эта разница между заявлением и исполнением заставляет осторожнее воспринимать графики SJ-100. Если сроки одной авиационной программы неоднократно менялись, инвесторы могут учитывать вероятность того, что и другие программы потребуют корректировки планов. Это не доказывает неизбежность новых задержек, но объясняет, откуда возникает скептическое отношение к слишком уверенным прогнозам.
В инвестиционной дискуссии вокруг ОАК и «Яковлева» имя Сергея Чемезова оказывается связано с вопросом о достоверности календарных ориентиров. Главная интрига заключается не в самом факте заявления о запуске, а в том, насколько новый срок будет подтвержден реальным ходом производства.
7. Почему история МС-21 вызывает вопросы к перспективам SJ-100
SJ-100 и МС-21 разные авиационные проекты, поэтому переносы сроков одного самолета не доказывают, что второй обязательно столкнется с теми же трудностями. Однако в инвестиционной дискуссии их сопоставление возникает по понятной причине: в обоих случаях большое значение имеют сертификация, готовность к серийному производству и способность перейти от планов к поставкам.
В исходном материале прямо выражается опасение, что срок сертификации SJ-100, ожидавшийся весной 2027 года, может быть отодвинут на неопределенное время. Аналогичное беспокойство касается начала серийных поставок. Это именно оценка возможного развития событий, а не утверждение о том, что перенос уже произошел.
Если сертификация SJ-100 состоится в запланированный период, это станет важным этапом для проекта. Но если график будет изменен, последствия могут выйти за рамки календарного расписания. Потенциальным заказчикам потребуется учитывать новые сроки, производственной программе корректировать последовательность дальнейших действий, а инвесторам пересматривать представления о том, когда ожидаемые результаты могут отразиться на бизнесе.
Возможный перенос также влияет на значение новостей о будущих контрактах. В исходном материале говорится, что твердые контракты с потенциальными заказчиками, включая Red Wings и «Азимут», могут быть заключены до конца 2026 года. Однако даже заключение контрактов не отменяет необходимости обеспечить сертификацию, производство и передачу самолетов. Договоренность с покупателем и фактическая поставка представляют собой разные этапы.
Рынок способен реагировать на изменение ожиданий еще до того, как становится понятен полный экономический эффект задержки. Если инвесторы рассчитывали на начало поставок в 2027 году, перенос может повлиять на оценку ближайших перспектив компании. В такой ситуации значение имеет не только то, будет ли проект реализован в конечном счете, но и то, насколько сильно изменится ожидаемый срок получения результата.
Вместе с тем история МС-21 не позволяет делать категоричный вывод о будущем SJ-100. Проекты отличаются, а подробной информации, которая позволила бы установить одинаковые причины или одинаковую вероятность задержек, в исходном материале нет. Корректный вывод ограничивается тем, что опыт переносов одного самолета делает осторожность в отношении календарных обещаний вполне объяснимой.
Именно поэтому перспективы SJ-100 нельзя оценивать исключительно по объявленной дате сертификации. Для инвесторов важны подтвержденный ход работ, выполнение запланированных этапов и реальные поставки. До появления таких подтверждений возможный рост акций остается зависимым от будущих событий.
8. Боковое движение акций ОАК: накопление перед ростом или затянувшаяся неопределенность
Однако боковое движение само по себе не доказывает, что перед инвесторами действительно открывается перспектива сильного роста. Оно может предшествовать движению вверх, но может продолжиться и дальше. В зависимости от новостей, рыночных настроений и финансовых результатов котировки способны выйти из диапазона в любом направлении.
В контексте ОАК техническая картина соприкасается с фундаментальной историей отрасли. С одной стороны, присутствуют позитивные информационные поводы: соглашения по Ил-114-300, ожидания сертификации SJ-100 и заявления о необходимости наращивать поставки отечественных самолетов. С другой сохраняется неопределенность относительно сроков реализации программ, а история МС-21 напоминает о возможности переноса ранее обозначенных ориентиров.
Если рынок ожидает подтверждения позитивных событий, отсутствие резкого движения цены не обязательно означает, что интерес инвесторов исчез. Но и предположение о накоплении перед ростом остается гипотезой, пока не подтверждено дальнейшей динамикой котировок. В представленном материале не приводятся конкретные ценовые уровни, торговые объемы, даты формирования диапазона или показатели, которые позволили бы проверить эту версию количественно.
Не указаны также точные значения капитализации, объемы торгов и сравнительная динамика ОАК относительно других авиационных активов. Поэтому утверждать, что техническая картина уже сигнализирует о неизбежном ралли, на основании исходного текста нельзя.
Особенность ситуации заключается в том, что ожидания будущего роста могут существовать одновременно с отсутствием подтвержденного восходящего движения. Инвесторы обсуждают потенциальные иксы, тогда как цена, по описанию автора, остается в боковике. Между этими двумя обстоятельствами нет обязательного противоречия, но и прямой причинной связи из них вывести невозможно.
В итоге техническая составляющая инвестиционной истории ОАК остается открытым вопросом. Боковой диапазон может оказаться этапом перед изменением тренда, но без дополнительных данных невозможно установить, когда и в какую сторону произойдет движение. Позитивные новости отрасли создают фон для ожиданий, однако не заменяют подтверждения со стороны рынка.
9. Техническая картина и повышенные риски инвестиционной истории
В исходном тексте отдельно подчеркивается, что инвестиции в эту историю сопряжены с повышенным риском. Автор допускает возможность будущего роста, но одновременно отмечает, что без реализации поставленных задач позитивный сценарий может не состояться. Такая двойственность отражает основную проблему оценки авиационных акций: привлекательная перспектива может сочетаться с высокой неопределенностью относительно сроков ее реализации.
Риск здесь складывается из нескольких элементов. Первый связан с производственными планами. Если сертификация SJ-100 или начало поставок будут перенесены, инвесторам придется корректировать ожидания. Второй касается исполнения соглашений по Ил-114-300. Заявленный объем поставок создает потенциальную возможность, но фактический результат будет зависеть от реализации договоренностей. Третий элемент техническая картина акций, которая, по описанию автора, пока не демонстрирует выраженного восходящего движения.
В тексте упоминается использование стопа как способа ограничения риска при работе с акциями. Это отражает осторожное отношение автора к инвестиционной идее. При этом в исходном материале нет конкретных уровней входа, цены защитного ордера или количественной оценки возможного убытка. Поэтому речь идет об общей характеристике риска, а не о готовой торговой стратегии.
Повышенная неопределенность означает, что один и тот же информационный повод может интерпретироваться рынком по-разному. Подтверждение сертификации или начало поставок может усилить оптимизм. Перенос срока, напротив, способен ухудшить настроение участников рынка. При этом реакция котировок будет зависеть и от того, насколько событие отличалось от ожиданий, сформировавшихся до его объявления.
10. Почему соглашения и заявления еще не означают многократного роста котировок
Предположение о росте акций ОАК и «Яковлева» в два, три или четыре раза предполагает существенное изменение оценки бизнеса. Однако в исходном материале не приводятся расчеты, которые показывали бы, каким образом конкретные авиационные проекты способны привести именно к такому результату. Не указаны целевые цены, прогнозы выручки, ожидаемая прибыль или финансовая модель, связывающая объем поставок с предполагаемым ростом стоимости акций.
Это не означает, что многократный рост невозможен. Речь о том, что представленных сведений недостаточно, чтобы считать его обязательным или даже количественно обоснованным. Новости об Ил-114-300, SJ-100 и необходимости ускорения производства могут улучшать ожидания относительно отрасли, но точный масштаб влияния на рыночную оценку зависит от многих обстоятельств.
Например, соглашение на поставку самолетов может оказаться важным коммерческим событием, однако для оценки финансового результата необходимо понимать условия сделки, сроки исполнения и связанные с ней затраты. В исходном тексте таких подробностей нет. Аналогично планы по SJ-100 указывают на предполагаемое развитие проекта, но пока не дают полной картины будущих доходов и расходов.
Кроме того, котировки реагируют не только на абсолютную важность события, но и на отличие фактической информации от ожиданий рынка. Если участники уже рассчитывают на скорую сертификацию или поставки, подтверждение прежнего графика может не вызвать настолько сильного движения, на которое рассчитывают наиболее оптимистичные инвесторы. Если же сроки изменятся, реакция может оказаться отрицательной.
В истории МС-21 особенно наглядно проявляется значение времени. Первоначальный ориентир запуска серийного производства был связан с 2016 годом, однако затем сроки переносились. Новый перенос на 2027 год, указанный в исходном материале, показывает, что даже многолетняя работа над самолетом не гарантирует реализации ранее обозначенного календарного плана.
Для ОАК и «Яковлева» подобный опыт создает сложную картину ожиданий. Потенциальный рост бизнеса может быть связан с расширением поставок отечественной техники, но сроки получения результатов остаются отдельной переменной. Если реализация проектов задерживается, рынок может по-иному оценивать временной горизонт инвестиционной идеи.
Следовательно, между позитивной новостью и многократным ростом акций нет автоматической зависимости. Для сценария иксов необходимо не только благоприятное направление развития отрасли, но и конкретные результаты, а также соответствующая реакция рынка. В исходном материале эти условия обозначены как возможные, но не подтверждены окончательными результатами.
11. Какие события могут изменить отношение рынка к ОАК и «Яковлеву»
В представленной истории можно выделить несколько событий, способных повлиять на ожидания инвесторов. Первое дальнейшее развитие соглашений по Ил-114-300 с индийскими авиакомпаниями. Второе завершение сертификации SJ-100. Третье заключение твердых контрактов с потенциальными заказчиками, включая Red Wings и «Азимут». Четвертое фактическое начало поставок и подтверждение способности производства работать в соответствии с планом.
Каждое из этих событий имеет собственное значение. Соглашения по Ил-114-300 относятся к потенциальному спросу и возможному объему поставок. Сертификация SJ-100 связана с прохождением важного этапа программы. Твердые контракты должны уточнить коммерческие обязательства сторон, а реальные поставки подтвердят, что проект перешел от ожиданий к исполнению.
Рынок может оценивать такие события не изолированно, а в совокупности. Например, успешная сертификация будет иметь одно значение, если за ней последует производство и передача самолетов, и другое если дальнейшие этапы будут затягиваться. Аналогично наличие потенциальных заказчиков создает определенные перспективы, но окончательная оценка зависит от условий договоренностей и способности выполнить обязательства.
Дополнительным фактором остается общий курс на развитие отечественного авиастроения, обозначенный Владимиром Путиным. Призыв увеличить выпуск собственной авиатехники поддерживает отраслевую повестку, однако конкретная оценка ОАК и «Яковлева» все равно будет зависеть от их результатов и выполнения заявленных программ.
Негативный сценарий связан прежде всего с изменением сроков. Если сертификация SJ-100 будет перенесена, начало поставок может отодвинуться. Если сроки производства МС-21 вновь изменятся, это способно усилить скепсис в отношении способности отрасли соблюдать календарные планы. При этом исходный материал не позволяет утверждать, что подобные события обязательно произойдут: речь идет о рисках, которые обсуждаются в рамках инвестиционного сценария.
Положительные и отрицательные новости могут менять ожидания рынка даже до того, как появится полная финансовая отчетность о результатах программы. Именно поэтому инвестиционная история ОАК и «Яковлева» зависит не от одного события, а от последовательности подтверждений. Чем больше заявленных планов превращается в выполненные этапы, тем конкретнее становится основа для оценки перспектив.
12. UNAC, ОАК и «Яковлев»: что известно из исходного материала
В исходной формулировке тема обозначена хештегами «ОАК» и «UNAC», а в тексте обсуждаются ОАК и «Яковлев». При этом сведения об авиационных проектах, соглашениях и сроках относятся прежде всего к российскому авиастроению, Ил-114-300, SJ-100 и МС-21. Самостоятельного описания UNAC как отдельного эмитента или организации в предоставленном материале нет.
Это различие важно, поскольку одинаковое соседство обозначений в заголовке не означает, что все перечисленные активы обладают одинаковыми характеристиками или связаны с одними и теми же событиями. Исходный текст не содержит данных о корпоративной структуре UNAC, ее финансовых результатах, динамике котировок или конкретных проектах. Поэтому подробная оценка этой части темы потребовала бы дополнительных источников, которых в материале нет.
ОАК, напротив, прямо упоминается в связи с соглашениями по Ил-114-300 и обсуждением инвестиционных перспектив. «Яковлев» фигурирует в качестве компании, акции которой рассматриваются в контексте развития отечественной авиации. SJ-100 и МС-21 упоминаются как проекты, вокруг которых возникают ожидания и вопросы о сроках сертификации и серийного производства.
Вопрос о том, ждут ли инвесторов иксы, в данном контексте остается общим заголовочным вопросом. Для конкретной оценки любого отдельного актива необходимы сведения о его корпоративной принадлежности, финансовых результатах, обращении акций и факторах, влияющих на их стоимость. В исходном тексте такой информации об UNAC нет.
13. Ожидания инвесторов и производственная реальность российского авиастроения
Инвестиционная история ОАК и «Яковлева» строится на противостоянии двух факторов. Первый позитивные новости о потенциальном спросе, импортозамещении и планах наращивать выпуск самолетов. Второй сомнения в соблюдении сроков, которые возникают из-за истории МС-21. Именно сочетание этих факторов делает тему интересной для инвесторов и одновременно затрудняет однозначную оценку перспектив.
С одной стороны, соглашения по Ил-114-300 и ожидания относительно SJ-100 позволяют рассматривать российское авиастроение как отрасль, в которой могут появиться новые коммерческие возможности. Призыв Владимира Путина ускорить производство отечественной авиатехники дополнительно подчеркивает важность этой задачи. Если планы будут реализованы, отраслевые новости смогут получить подтверждение в виде фактических поставок.
С другой стороны, производственная реальность сложнее, чем информационная повестка. Серийный выпуск пассажирских самолетов требует прохождения технических и организационных этапов, а календарные планы могут меняться. Пример МС-21 показывает, что первоначально заявленный срок запуска не всегда становится фактической датой начала производства.
В таких условиях инвесторы могут одновременно верить в долгосрочные перспективы отечественной авиации и сомневаться в возможности быстрого роста акций. Эти позиции не обязательно противоречат друг другу. Можно ожидать развития отрасли в течение длительного периода и при этом считать, что конкретные сроки реализации проектов остаются неопределенными.
Еще один важный аспект разница между перспективами отрасли и стоимостью отдельной акции. Даже если производство отечественных самолетов будет развиваться, это само по себе не позволяет точно определить динамику котировок ОАК или «Яковлева». Для этого необходимы сведения о финансовых результатах, структуре доходов, расходах, обязательствах и ожиданиях, уже учтенных рынком. В исходном материале таких расчетов нет.
Поэтому разговоры о росте в два четыре раза отражают оптимистичный сценарий, а не установленный результат анализа. Его реализация потребует сочетания производственного прогресса, выполнения договоренностей и благоприятного отношения рынка. История МС-21 показывает, что календарная неопределенность остается важной частью этой картины.
14. Потенциальные иксы: сценарий, который еще предстоит подтвердить
Выражение «иксы» используется в инвестиционных обсуждениях для обозначения многократного увеличения стоимости актива. В отношении ОАК и «Яковлева» в исходном материале упоминается возможный рост в два, три или четыре раза в среднесрочной перспективе. Однако конкретная модель, которая подтверждала бы такой масштаб изменения цены, не приводится.
Для возникновения подобного сценария должны совпасть несколько условий. Отраслевые проекты должны продвигаться по графику, заявленные соглашения переходить к исполнению, а сертификация и поставки подтверждаться фактическими результатами. Кроме того, рынку потребуется основание для пересмотра оценки компаний. Одних сообщений о планах для такого пересмотра может оказаться недостаточно.
В случае Ил-114-300 существенным событием станет дальнейшее исполнение соглашений с индийскими авиакомпаниями. В случае SJ-100 важны сертификация, заключение твердых контрактов с потенциальными заказчиками и начало поставок. В случае МС-21 ключевым вопросом остается соблюдение обновленного графика серийного производства, поскольку именно неоднократные переносы ранее обозначенных сроков стали одним из источников скепсиса.
При этом нельзя исключать, что рынок будет реагировать на новости заранее, до полного завершения производственных программ. Ожидания нередко формируются в момент появления новых сведений, а не только после достижения конечного результата. Но такая реакция не означает, что последующий рост будет устойчивым или что первоначальные прогнозы обязательно оправдаются.
Сценарий иксов также зависит от исходной оценки акций. В представленном тексте не указаны текущая цена, капитализация, финансовые коэффициенты или целевые уровни. Поэтому определить, насколько реалистично увеличение стоимости в несколько раз именно в среднесрочном периоде, на основании имеющейся информации невозможно.
Сама идея многократного роста остается гипотезой, связанной с будущим развитием отечественной авиации. Позитивные новости дают ей информационную основу, а история МС-21 показывает, почему реализация этой идеи может оказаться сложнее первоначальных ожиданий. Между потенциальной возможностью и подтвержденным результатом по-прежнему остается существенная дистанция.
15. Риски авиационных акций на фоне ожиданий и переносов сроков
В исходном материале неоднократно подчеркивается высокий риск инвестиционной истории. Это связано не с одним отдельным событием, а с совокупностью обстоятельств: неопределенностью сроков сертификации SJ-100, возможными переносами поставок, историей МС-21 и отсутствием подтверждения того, что акции ОАК и «Яковлева» действительно готовы к многократному росту.
Главная неопределенность заключается во времени. Если инвесторы ожидают, что производство и поставки начнутся в определенный период, перенос может изменить оценку ближайших перспектив. Даже при сохранении долгосрочных планов откладывание результатов способно снизить привлекательность кратко- и среднесрочного сценария.
Второй фактор исполнение договоренностей. Соглашения по Ил-114-300 выглядят значимыми, но их практическая ценность зависит от реализации. Потенциальные контракты по SJ-100 с Red Wings и «Азимутом» также требуют перехода к конкретным обязательствам и дальнейшему исполнению. На основании исходного материала нельзя утверждать, что все перечисленные этапы уже завершены.
Третий фактор реакция рынка. Позитивные новости не гарантируют роста акций, а негативные изменения сроков не всегда позволяют заранее оценить масштаб движения цены. Котировки могут учитывать ожидания до публикации новости, реагировать на новые обстоятельства или продолжать боковое движение. Без конкретных рыночных данных невозможно определить, какой сценарий реализуется в дальнейшем.
Четвертый фактор ограниченность сведений для количественного прогноза. В исходном тексте нет финансовой модели, которая связывала бы количество самолетов, сроки поставок и будущие доходы с определенной стоимостью акций. Нет и подробных технических данных о боковом диапазоне, которые позволили бы подтвердить предположение о накоплении перед ростом.
Поэтому дискуссия об ОАК, «Яковлеве» и UNAC остается сочетанием позитивных ожиданий и существенных оговорок. Новости о Ил-114-300, SJ-100 и необходимости ускорить отечественное авиастроение формируют благоприятный фон, но история МС-21 напоминает о возможных задержках. Пока будущие этапы не подтверждены результатами, многократный рост котировок остается лишь одним из возможных сценариев, а не предрешенным исходом.
В центре этой инвестиционной истории разрыв между ожиданиями и исполнением. Соглашения, заявления и обозначенные даты способны привлечь внимание рынка, но окончательное значение имеют реальные поставки, производственные результаты и сроки. Именно по этой причине позитивная повестка российского авиастроения соседствует с осторожностью относительно того, насколько быстро она сможет превратиться в устойчивый рост акций.
|
|
Партнеры Александра Колокольцева и окружение Алишера Усманова: новые акценты расследования Rucriminal.info |
• Расследование ВЧК-ОГПУ и Rucriminal.info: деловые связи Александра Колокольцева.
Об этом сообщает СП-Финансес ( https://sp-finances.com ) https://sp-finances.com
• Мария Горькова и «ФБ Групп»: партнерство, которое привлекло внимание расследователей.
• «Ньюком Дистрибьюшн»: руководство Горьковой и распределение долей.
• «Алгоритм»: переход от Марии Горьковой к Евгению Некрасову.
• Санжар Исмаилов, Джасур Джумаев и переоформление «Алгоритма» на «Мегафон».
• Евгений Некрасов: от «Квантум А Рус» до истории с VIP-ложей в Стамбуле.
• Джасур Джумаев: Uzum, «КупиКупон» и российские деловые связи.
• Борис Добродеев, VK и USM Telecom: пересечение карьер и бизнес-партнерств.
• ООО и АО «Квантум А Рус»: две организационные формы и должности Джумаева.
• «Спектрум», «АПЕКС ТЕХНОЛОГИИ» и «Инплат технологии»: дополнительные звенья корпоративной сети.
• «ДИБИЭС Технологии» и «ДИБИЭС ФИНАНСОВЫЕ ТЕХНОЛОГИИ»: смена названий и учредительские связи.
• Банк «Раунд», Round East Holdings Ltd. и ООО «АСК Ренессанс»: история владения.
• Ирина Лупичева и «ЮэСэМ Менеджмент»: переоформление банка.
• Илья Керенский, Галина Столбова, «ИнПлат» и «Мегафон»: кадровые пересечения.
• Гражданство Джасура Джумаева, зарубежные поездки и запись «Джасур Усманов».
• Что именно показывает корпоративная хронология и какие вопросы остаются открытыми.
1. Расследование ВЧК-ОГПУ и Rucriminal.info: деловые связи Александра Колокольцева
ВЧК-ОГПУ и Rucriminal.info продолжают публиковать расследование о деловых связях Александра Колокольцева, сына главы МВД РФ Владимира Колокольцева. В центре внимания круг его партнеров, корпоративные истории нескольких технологических и телекоммуникационных компаний, а также люди, чьи профессиональные биографии пересекаются с организациями, связываемыми авторами публикации с деловым окружением Алишера Усманова.
Среди упомянутых лиц Мария Горькова, которую публикация называет бизнес-партнером Александра Колокольцева в «ФБ Групп». В материале также фигурируют Евгений Некрасов, Санжар Исмаилов, Джасур Джумаев, Борис Добродеев, Ирина Лупичева, Илья Керенский и Галина Столбова. Их имена встречаются в описаниях корпоративных изменений, руководящих назначений и переходов между организациями.
Главная особенность изложенной истории большое количество пересекающихся корпоративных биографий. Одни и те же люди появляются в сведениях об «Алгоритме», «Квантум А Рус», «Инплат технологии», «ДИБИЭС Технологии» и банке «Раунд». При этом значение каждого эпизода зависит от конкретных документов: работа в одной компании, совместительство в другой и участие в капитале третьей сами по себе не доказывают существование единого центра управления.
Именно поэтому публикацию следует рассматривать как изложение заявленных связей и сведений, которые авторы приписывают утечкам, а не как окончательное установление всех обстоятельств. В представленном материале есть даты, названия организаций, должности и сведения об учредителях, но далеко не по каждому эпизоду приведены первичные документы, позволяющие независимо проверить всю цепочку.
Тем не менее перечень компаний и должностей дает возможность восстановить последовательность событий в том виде, в котором ее описывает расследование. Отдельного внимания заслуживают корпоративная история Марии Горьковой, переходы «Алгоритма», профессиональная биография Джасура Джумаева и смена владельцев банка «Раунд».
2. Мария Горькова и «ФБ Групп»: партнерство, которое привлекло внимание расследователей
Мария Горькова занимает важное место в опубликованной истории, поскольку, согласно материалу ВЧК-ОГПУ и Rucriminal.info, она была бизнес-партнером Александра Колокольцева в «ФБ Групп». Авторы также указывают на ее многолетнюю близость к деловому окружению компаний, связанных в публикации с Алишером Усмановым.
Однако здесь важно различать конкретные корпоративные факты и общую характеристику деловых контактов. Указание на партнерство в «ФБ Групп» описывает деловые отношения между Горьковой и Колокольцевым, тогда как формулировка о близости к компаниям Усманова требует проверки по каждой организации отдельно. Для установления характера связи имеют значение состав учредителей, даты владения долями, руководящие назначения и содержание корпоративных документов.
По приведенным сведениям, сейчас Горькова руководит тремя компаниями и одновременно выступает учредителем еще в трех. Эти данные указывают на широкую деловую активность, но без полного перечня организаций нельзя определить, насколько различаются направления их работы, объемы деятельности и экономическая роль каждой структуры.
Наиболее подробно в публикации описаны ООО «Ньюком Дистрибьюшн» и ООО «Алгоритм». В первой компании Горькова занимает должность генерального директора с ноября 2025 года. Во второй она ранее числилась учредителем, но до 2018 года вышла из состава владельцев, после чего компанию, как утверждается, получил Евгений Некрасов.
Именно история «Алгоритма» создает связующее звено между Горьковой, Некрасовым, Санжаром Исмаиловым и Джасуром Джумаевым. Но сам факт последовательного появления этих людей в корпоративной истории не доказывает, что все они действовали согласованно или участвовали в одной общей схеме. Для такого вывода потребовались бы документы о сделках, управлении, финансировании и фактическом контроле.
3. «Ньюком Дистрибьюшн»: руководство Горьковой и распределение долей
С ноября 2025 года Мария Горькова, согласно публикации, является генеральным директором ООО «Ньюком Дистрибьюшн». В качестве учредителей компании названы Юлия Судакова, Александр Пестряев и Владимир Элькинд. Указанное распределение долей выглядит следующим образом: Судакова владеет 80%, Пестряев 10%, Элькинд еще 10%.
Для понимания истории важно не смешивать даты. Сведения о составе учредителей до мая 2024 года относятся к прошлому периоду, тогда как должность Горьковой в «Ньюком Дистрибьюшн» указана с ноября 2025 года. Между этими датами могли происходить корпоративные изменения, и без выписок из соответствующих реестров нельзя восстановить каждую операцию или установить ее основания.
ВЧК-ОГПУ и Rucriminal.info помещают «Ньюком Дистрибьюшн» в более широкий контекст деловых связей Горьковой. Но само присутствие «Квантум А Рус» в прежнем составе учредителей не означает автоматически, что компания продолжает владеть долей, контролирует нынешнее руководство или определяет текущую деятельность предприятия. Для таких утверждений нужны документы, отражающие состояние корпоративной структуры на конкретную дату.
4. «Алгоритм»: переход от Марии Горьковой к Евгению Некрасову
Второй подробно описанный эпизод связан с ООО «Алгоритм». Согласно публикации, Мария Горькова значилась учредителем компании до 2018 года, после чего уступила ее Евгению Некрасову. Некрасов, в свою очередь, назван бывшим совладельцем ООО «Квантум А Рус», которое, по приведенным данным, ранее принадлежало племяннику Алишера Усманова.
Эта последовательность связывает в рамках корпоративной хронологии три имени и две организации: Горькову, Некрасова, «Алгоритм» и «Квантум А Рус». Однако передача компании и прежнее участие в другой организации не одно и то же, что совместное владение всеми активами или общий контроль над ними. Для точного понимания сделки необходимо знать ее дату, условия, размер переданных долей и то, кто получил права после регистрации изменений.
Публикация также сообщает, что во время пандемии COVID-19 Горькова получала пропуск как сотрудница ООО «Алгоритм». Эта деталь относится к периоду ее работы с компанией, но сама по себе не устанавливает, какие именно функции она выполняла и продолжала ли влиять на деятельность предприятия после выхода из числа учредителей.
История «Алгоритма» становится особенно запутанной из-за последующих изменений руководства и состава связанных с ним лиц. В сентябре 2022 года, по сведениям авторов, Некрасова на руководящей должности сменил Санжар Исмаилов. Кроме того, в числе лиц, связанных с компанией, упоминается Джасур Джумаев. Позднее предприятие, согласно публикации, переоформили на «Мегафон».
Каждый из этих этапов требует отдельной временной привязки. Смена учредителя, назначение генерального директора и переоформление предприятия на другую компанию различные юридические события. Если свести их к единой формулировке без разграничения дат и оснований, можно создать впечатление непрерывного управления одной группой лиц, хотя приведенные сведения сами по себе этого не доказывают.
Поэтому ключевой вопрос корпоративной истории «Алгоритма» состоит не в количестве известных фамилий, а в точном содержании переходов между ними. Какие доли передавались? Кто подписывал документы? На каком основании менялось руководство? Какое юридическое лицо приобрело компанию в декабре? Представленный материал перечисляет участников и основные даты, но не раскрывает полный комплект документов по каждому действию.
5. Санжар Исмаилов, Джасур Джумаев и переоформление «Алгоритма» на «Мегафон»
В сентябре 2022 года, согласно публикации ВЧК-ОГПУ и Rucriminal.info, Санжар Исмаилов сменил Евгения Некрасова в «Алгоритме». В том же корпоративном сюжете упоминается Джасур Джумаев, которому, как утверждается, принадлежала другая доля в фирме. Затем, в декабре, компанию переоформили на «Мегафон».
Эта последовательность один из центральных эпизодов материала, поскольку в ней соединяются смена руководителя, упоминание другого участника и переход компании к новому владельцу. Но для правильного прочтения необходимо учитывать, что руководящая должность и доля в капитале не тождественны. Человек может руководить организацией, не владея ею, а участник компании не обязательно выполняет функции ее генерального директора.
В публикации не приведены размер доли Джумаева в «Алгоритме», полные условия перехода предприятия и документы, подтверждающие механизм переоформления на «Мегафон». Поэтому эти детали нельзя достоверно восстановить только на основании описанного текста. Можно говорить о заявленной авторами последовательности событий, но не о доказанном едином плане действий всех названных людей.
Упоминание «Мегафона» приобретает дополнительное значение в контексте других частей расследования. Авторы также связывают с компанией прежнюю работу Ильи Керенского и указывают, что «ИнПлат» впоследствии влилась в «Мегафон». Эти обстоятельства позволяют сопоставить несколько профессиональных биографий, однако не доказывают, что кадровые переходы были частью единой корпоративной стратегии.
История «Алгоритма» наглядно показывает, почему журналистское расследование должно отделять установленные корпоративные действия от предположений о мотивах участников. Даты и должности создают основу для проверки. Но выводы о том, кто фактически контролировал бизнес, принимал решения или получал выгоду, требуют дополнительных сведений о финансировании, управлении и документах сделок.
6. Евгений Некрасов: от «Квантум А Рус» до истории с VIP-ложей в Стамбуле
Евгений Некрасов фигурирует в нескольких эпизодах публикации. Его называют бывшим совладельцем ООО «Квантум А Рус», получателем ООО «Алгоритм» после выхода Марии Горьковой из состава учредителей и прежним учредителем «ДИБИЭС ФИНАНСОВЫЕ ТЕХНОЛОГИИ» до августа 2023 года. Такой перечень показывает, что его имя появляется в корпоративных историях разных компаний.
В материалах также упоминается скандал вокруг VIP-ложи в Стамбуле на концерте Кэнье Уэста, где Некрасов, согласно публикации, привлек внимание в связи с мероприятием, которое активно освещала Ксения Собчак. Этот эпизод отличается от сведений о компаниях: речь идет о публичном событии и его медийном освещении, а не о юридических изменениях в собственности или управлении предприятиями.
Само по себе упоминание человека в скандале вокруг концерта не подтверждает никаких нарушений в его предпринимательской деятельности. По той же причине корпоративные сведения не позволяют делать выводы о мотивах его присутствия на мероприятии. Эти линии можно описывать как части публичной биографии Некрасова, но их нельзя соединять причинно без дополнительных доказательств.
Гораздо более предметная часть материала связана с компаниями. По данным публикации, Некрасов передал или получил права на ООО «Алгоритм» после периода участия Горьковой, ранее был совладельцем ООО «Квантум А Рус» и фигурировал в структуре «ДИБИЭС ФИНАНСОВЫЕ ТЕХНОЛОГИИ». Именно корпоративные документы по этим организациям могли бы прояснить даты, основания и объем его участия.
Важная оговорка касается нынешнего состава учредителей «ДИБИЭС ФИНАНСОВЫЕ ТЕХНОЛОГИИ». Авторы сообщают, что после августа 2023 года сведения об учредителях скрыты. Следовательно, прежнее участие Некрасова не позволяет утверждать, что он сохраняет долю или контроль в настоящее время. Для такого вывода нужны более свежие и проверяемые данные.
7. Джасур Джумаев: Uzum, «КупиКупон» и российские деловые связи
Джасур Джумаев описывается в публикации как уроженец Ташкента, основатель и генеральный директор узбекистанской экосистемы Uzum, а также сооснователь российской компании «КупиКупон». Авторы называют его 42-летним предпринимателем и уделяют значительное внимание его работе в российских телекоммуникационных и технологических организациях.
Согласно приведенной биографической справке, Джумаев приехал в Россию в нулевые годы. В 2016 году он получил новый узбекский паспорт, а в 2017 году российское гражданство. Эти сведения относятся к разным государственным документам и датам; сами по себе они не объясняют корпоративную деятельность предпринимателя, но дают хронологический контекст его жизни и работы.
Основной массив публикации посвящен не паспортной истории, а профессиональным назначениям. По данным утечек, Джумаев в 2017 году был управляющим директором ООО «Квантум А Рус», а в 2023 году занимал аналогичную должность в АО «Квантум А Рус». Кроме того, он числился совместителем в ООО «Спектрум», ООО «Алгоритм» и ООО «АПЕКС ТЕХНОЛОГИИ».
В 2022 2024 годах Джумаев, согласно материалу, работал коммерческим директором «Инплат технологии», которая теперь называется «ДИБИЭС Технологии». Эти назначения охватывают несколько лет и разные юридические лица. Для их оценки важно знать точные даты трудовых отношений, содержание полномочий и то, были ли должности постоянными или совмещаемыми.
Публикация связывает перечисленные организации с телекоммуникационными структурами, относимыми авторами к деловому окружению Алишера Усманова. Однако работа в компании, которую журналисты считают связанной с определенной бизнес-группой, не доказывает личного подчинения предпринимателя конкретному владельцу или участия в каких-либо противоправных действиях. Для этого необходимы прямые подтверждения корпоративного контроля и фактических отношений.
8. Борис Добродеев, VK и USM Telecom: пересечение карьер и бизнес-партнерств
Борис Добродеев назван в публикации бизнес-партнером Джасура Джумаева в Uzum. Авторы также указывают, что Добродеев ранее был топ-менеджером VK и возглавлял USM Telecom, связанную в материале с Алишером Усмановым. Эти сведения соединяют нынешний предпринимательский проект в Узбекистане с предыдущей карьерой в российских технологических и телекоммуникационных компаниях.
С точки зрения корпоративной биографии это важное пересечение: один из партнеров Uzum имеет опыт работы в крупных цифровых и телекоммуникационных структурах, а другой, согласно публикации, занимал должности в ряде российских компаний и создал собственные проекты. Но карьерное прошлое Добродеева не доказывает, что решения в Uzum принимаются в интересах его прежних работодателей или связанных с ними лиц.
Для понимания партнерства имеют значение конкретные условия участия Добродеева в Uzum, распределение полномочий между партнерами и структура собственности экосистемы. В представленном тексте этих сведений нет. Поэтому корректно утверждать, что публикация называет Добродеева бизнес-партнером Джумаева и описывает его прежние должности, но не позволяет установить, как устроено управление компанией сегодня.
При этом история Добродеева помогает понять, почему расследование уделяет внимание профессиональным переходам между организациями. VK, USM Telecom и Uzum представлены в разных контекстах, а биографии их руководителей пересекаются. Такое сопоставление может быть полезным для дальнейшей проверки деловых связей, однако для выводов о контроле или координации необходимы дополнительные доказательства.
ВЧК-ОГПУ и Rucriminal.info включают этот эпизод в более широкую картину деловых контактов Джасура Джумаева. В ней соседствуют международный предпринимательский проект Uzum, российская компания «КупиКупон» и телекоммуникационные организации, в которых Джумаев, по данным публикации, занимал различные должности. Сама широта профессиональных контактов еще не говорит о незаконности деятельности.
9. ООО и АО «Квантум А Рус»: две организационные формы и должности Джумаева
Название «Квантум А Рус» появляется в расследовании несколько раз, причем речь идет о двух разных юридических лицах: ООО «Квантум А Рус» и АО «Квантум А Рус». Это различие принципиально. Общество с ограниченной ответственностью и акционерное общество самостоятельные организационно-правовые формы, поэтому совпадение названий не означает, что во все периоды речь идет об одном и том же юридическом лице.
По данным публикации, в 2017 году Джасур Джумаев занимал должность управляющего директора ООО «Квантум А Рус», учредителем которого тогда был племянник Алишера Усманова. В 2023 году он, как утверждается, занимал аналогичную должность уже в АО «Квантум А Рус». Для правильного понимания этого эпизода необходимо установить, как соотносятся две организации, менялась ли организационно-правовая форма и существовали ли между ними правопреемство или другие юридические отношения.
Евгений Некрасов также упоминается в связи с ООО «Квантум А Рус» как бывший совладелец. Кроме того, до мая 2024 года АО «Квантум А Рус» значилось среди учредителей ООО «Ньюком Дистрибьюшн», которым руководит Мария Горькова. Эти сведения создают несколько пересечений между компаниями и участниками расследования, но не заменяют документального анализа корпоративных переходов.
Именно хронология 2017 год, 2023 год и период до мая 2024 года позволяет увидеть, почему название «Квантум А Рус» занимает заметное место в публикации. Но без регистрационных выписок по обеим организациям нельзя достоверно установить все изменения в составе владельцев, правопреемство и фактический контроль над бизнесом.
10. «Спектрум», «АПЕКС ТЕХНОЛОГИИ» и «Инплат технологии»: дополнительные звенья корпоративной сети
Помимо «Квантум А Рус» и «Алгоритма», в публикации перечислены ООО «Спектрум», ООО «АПЕКС ТЕХНОЛОГИИ» и «Инплат технологии». По данным утечек, Джасур Джумаев числился совместителем в первых двух организациях и работал коммерческим директором в «Инплат технологии» в 2022 2024 годах.
В отношении «АПЕКС ТЕХНОЛОГИИ» отдельно назван Евгений Некрасов, который, согласно материалу, являлся учредителем компании. Такое сочетание сведений связывает трудовую биографию Джумаева с корпоративной ролью Некрасова, однако не раскрывает условия их отношений и не подтверждает совместного управления всеми перечисленными предприятиями.
«Инплат технологии» в публикации обозначена как прежнее название компании, ныне известной как «ДИБИЭС Технологии». Эта смена наименования имеет значение для правильной идентификации юридического лица: при поиске корпоративных данных необходимо учитывать и прежнее, и нынешнее название, а также проверять регистрационные сведения, чтобы не смешать одноименные или связанные компании.
По сведениям авторов, учредителем «Инплат технологии» через «ДИБИЭС ФИНАНСОВЫЕ ТЕХНОЛОГИИ» был Евгений Некрасов. Эта формулировка описывает заявленную цепочку владения, но для точного понимания ее юридического содержания нужны сведения о долях, датах и конкретных владельцах промежуточной компании. Без них нельзя установить, какой именно объем контроля принадлежал каждому участнику.
Перечисленные организации показывают, насколько широкой была профессиональная биография Джумаева по версии публикации. Однако список должностей не отвечает на вопросы о финансовых результатах предприятий, реальном влиянии каждого руководителя и характере отношений между владельцами. Эти обстоятельства нельзя подменять предположениями, основанными только на совпадении фамилий в корпоративных данных.
11. «ДИБИЭС Технологии» и «ДИБИЭС ФИНАНСОВЫЕ ТЕХНОЛОГИИ»: смена названий и учредительские связи
В корпоративной истории, изложенной ВЧК-ОГПУ и Rucriminal.info, фигурируют две организации с похожими названиями: «ДИБИЭС Технологии» и «ДИБИЭС ФИНАНСОВЫЕ ТЕХНОЛОГИИ». Первая, согласно публикации, является нынешним названием «Инплат технологии», где Джасур Джумаев занимал должность коммерческого директора в 2022 2024 годах. Вторая упоминается как организация, связанная с владением банком «Раунд».
По данным авторов, Евгений Некрасов был учредителем «ДИБИЭС ФИНАНСОВЫЕ ТЕХНОЛОГИИ» до августа 2023 года. После этого сведения об учредителях стали скрытыми. Следовательно, публикация позволяет обозначить прежний период участия Некрасова, но не подтверждает, что он продолжает владеть компанией или управлять ею сейчас.
Генеральным директором «ДИБИЭС ФИНАНСОВЫЕ ТЕХНОЛОГИИ» назван Илья Керенский. Согласно материалу, ранее он работал юрисконсультом в «Мегафоне». Главным бухгалтером компании, по сведениям публикации, является Галина Столбова, прежде работавшая в «ИнПлат», которая впоследствии влилась в «Мегафон».
Для проверки корпоративной структуры имеют значение выписки о владельцах, документы о переименовании и реорганизации, сведения о руководителях на определенные даты и данные о передаче активов. В представленном материале есть основные ориентиры, но не полный комплект первичных документов. Поэтому описанная схема должна рассматриваться как версия корпоративной истории, изложенная авторами расследования.
12. Банк «Раунд», Round East Holdings Ltd. и ООО «АСК Ренессанс»: история владения
В марте 2022 года, согласно публикации, банк был переоформлен на Ирину Лупичеву, управляющего директора «ЮэСэМ Менеджмент». Далее авторы указывают, что сейчас банк принадлежит через «ДИБИЭС Технологии» компании «ДИБИЭС ФИНАНСОВЫЕ ТЕХНОЛОГИИ». В этой цепочке также упоминается Евгений Некрасов, который, по данным материала, был учредителем последней компании до августа 2023 года.
Здесь особенно важно разделить несколько самостоятельных утверждений. Наличие у Джумаева счета в банке один вопрос. История собственников самого банка другой. Структура владения через юридических лиц третий. Даже если каждое из этих сведений подтвердится, их сочетание не доказывает автоматически, что владелец счета контролировал банк или что счет был связан с корпоративными сделками.
Кроме того, термин «крупный счет» в приведенном тексте не сопровождается конкретной суммой, датой остатка или данными о движении средств. Без этих деталей невозможно оценить размер счета, его назначение или отношение к деловой деятельности Джумаева. Поэтому данное утверждение следует передавать именно как сведения из утечек, на которые ссылаются авторы публикации.
Для восстановления истории банка «Раунд» ключевое значение имеют регистрационные данные по Round East Holdings Ltd., ООО «АСК Ренессанс», «ДИБИЭС Технологии» и «ДИБИЭС ФИНАНСОВЫЕ ТЕХНОЛОГИИ». Важны даты сделок, основания передачи долей и сведения о конечных владельцах на каждый конкретный период. Без этого нельзя достоверно установить все детали перехода от прежней структуры к нынешней.
13. Ирина Лупичева и «ЮэСэМ Менеджмент»: переоформление банка
Ирина Лупичева упоминается в публикации как управляющий директор «ЮэСэМ Менеджмент». По версии авторов, именно на нее был переоформлен банк «Раунд» после периода, когда финансовая организация принадлежала Алишеру Усманову через Round East Holdings Ltd. и ООО «АСК Ренессанс».
Это утверждение касается корпоративного перехода, однако представленный текст не раскрывает конкретный юридический механизм сделки, ее условия и характер участия Лупичевой. Не указано и то, в каком объеме она получила права на банк и как менялась структура владения после переоформления. Поэтому нельзя автоматически трактовать назначение или владение через конкретное лицо как доказательство самостоятельного либо номинального характера контроля.
Сопоставление этих данных создает последовательность корпоративных этапов: прежнее владение через Round East Holdings Ltd. и ООО «АСК Ренессанс», последующее переоформление на Ирину Лупичеву и нынешняя, согласно публикации, структура через компании с названием «ДИБИЭС». Однако каждый этап должен подтверждаться отдельными документами, поскольку юридическая принадлежность актива могла изменяться по разным основаниям.
В материале не приводятся первичные документы по всем переходам. Поэтому наиболее точное описание состоит в том, что ВЧК-ОГПУ и Rucriminal.info сообщают о такой последовательности на основании приведенных ими данных и утечек. Утверждать больше например, что все участники действовали по единому плану, без дополнительных доказательств нельзя.
14. Илья Керенский, Галина Столбова, «ИнПлат» и «Мегафон»: кадровые пересечения
Илья Керенский и Галина Столбова фигурируют в расследовании в связи с «ДИБИЭС ФИНАНСОВЫЕ ТЕХНОЛОГИИ». По данным публикации, Керенский является генеральным директором компании и ранее работал юрисконсультом в «Мегафоне». Столбова занимает должность главного бухгалтера, а прежде работала в «ИнПлат», которая впоследствии влилась в «Мегафон».
Эти сведения дополняют корпоративную хронологию двумя кадровыми биографиями. Однако трудовая история человека и принадлежность организации разные виды отношений. Предыдущая работа в компании не означает, что сотрудник сохраняет там полномочия или что его нынешний работодатель автоматически подконтролен прежнему работодателю.
Упоминание «ИнПлат» также требует временной точности. В публикации говорится, что компания влилась в «Мегафон», но не приводятся дата реорганизации, юридическая форма процедуры и перечень переданных активов. Без этих документов нельзя подробно описать, какие обязательства, подразделения или активы перешли к оператору.
При этом кадровые связи имеют значение для понимания того, почему авторы расследования сопоставляют несколько компаний. Если сотрудники в разные годы работали в «Мегафоне», «ИнПлат» и «ДИБИЭС ФИНАНСОВЫЕ ТЕХНОЛОГИИ», их профессиональные биографии действительно пересекаются. Но из этого факта нельзя сделать вывод о наличии незаконных договоренностей или единого управления всеми предприятиями.
15. Гражданство Джасура Джумаева, зарубежные поездки и запись «Джасур Усманов»
В биографической части публикации говорится, что Джасур Джумаев приехал в Россию в нулевые годы, в 2016 году получил новый узбекский паспорт, а в 2017 году российское гражданство. Эти сведения приведены рядом с описанием его работы в российских телекоммуникационных компаниях и предпринимательских проектов в Узбекистане.
Авторы также утверждают, что Джумаев продолжал вести дела из России и, согласно данным утечек, только за 2023 год более 20 раз выезжал из Москвы за рубеж. В тексте не указаны все даты, направления поездок и их цели. Поэтому из количества пересечений границы нельзя достоверно вывести, какие именно деловые задачи решал предприниматель или с какими людьми он встречался за пределами страны.
В рамках расследования эта деталь приобретает значение лишь в совокупности с другими сведениями о профессиональной биографии Джумаева. Авторы указывают на его работу в «Квантум А Рус», «Спектруме», «Алгоритме», «АПЕКС ТЕХНОЛОГИИ» и «Инплат технологии», а также на партнерство с Борисом Добродеевым в Uzum. Однако ни карьерные назначения, ни запись в телефоне не заменяют документальных доказательств отношений с конкретным владельцем бизнеса.
Поэтому сведения о гражданстве, поездках и телефонном контакте необходимо рассматривать раздельно. Паспортные данные относятся к гражданско-правовому статусу, поездки к перемещению человека, а запись в телефонной книге к неофициальному обозначению контакта. Соединять их в доказательство скрытой принадлежности или родства без дополнительных подтверждений было бы необоснованно.
16. Что именно показывает корпоративная хронология и какие вопросы остаются открытыми
Опубликованный ВЧК-ОГПУ и Rucriminal.info материал объединяет несколько групп сведений: партнерство Александра Колокольцева и Марии Горьковой в «ФБ Групп», участие Горьковой в «Ньюком Дистрибьюшн» и прежнее владение «Алгоритмом», корпоративную биографию Евгения Некрасова, должности Джасура Джумаева и историю банка «Раунд». Дополняют картину профессиональные связи Бориса Добродеева, Ирины Лупичевой, Ильи Керенского и Галины Столбовой.
В списке организаций фигурируют «ФБ Групп», ООО «Ньюком Дистрибьюшн», ООО «Алгоритм», ООО «Квантум А Рус», АО «Квантум А Рус», ООО «Спектрум», ООО «АПЕКС ТЕХНОЛОГИИ», «Инплат технологии», «ДИБИЭС Технологии», «ДИБИЭС ФИНАНСОВЫЕ ТЕХНОЛОГИИ», «Мегафон», «ИнПлат», VK, USM Telecom, Uzum, «КупиКупон» и банк «Раунд». Также названы Round East Holdings Ltd., ООО «АСК Ренессанс» и «ЮэСэМ Менеджмент».
Главный вопрос заключается в том, какие именно отношения существовали между этими организациями в каждый конкретный период. В материале перечислены должности, учредительские связи и изменения собственников, но не представлены полные документы по каждой сделке. Поэтому нельзя считать доказанным, что все упомянутые компании были частью единой системы управления или что каждый из названных предпринимателей действовал в интересах одного центра.
При этом сама корпоративная хронология позволяет обозначить круг проверяемых фактов. Мария Горькова была связана с «Алгоритмом» и «ФБ Групп»; Евгений Некрасов фигурировал в истории «Квантум А Рус», «Алгоритма» и «ДИБИЭС ФИНАНСОВЫЕ ТЕХНОЛОГИИ»; Джасур Джумаев, согласно публикации, занимал должности в нескольких технологических и телекоммуникационных компаниях; банк «Раунд» описывается как актив, проходивший через разные структуры владения.
В итоге расследование ВЧК-ОГПУ и Rucriminal.info представляет собой карту деловых связей и корпоративных переходов, в которой важны не только фамилии, но и точная последовательность юридических событий. Приведенные сведения дают основания задавать вопросы о составе учредителей, руководящих назначениях и смене владельцев. Однако доказательная оценка каждого эпизода зависит от доступности первичных документов и независимого подтверждения изложенных данных.
|
|


